
🌍 « J’ai un ETF monde, je suis diversifié »
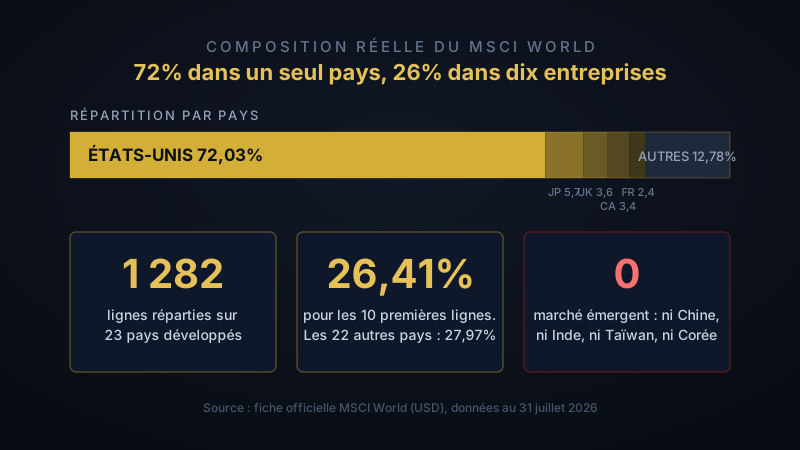
C’est probablement la phrase la plus prononcée dans les discussions d’investissement passif, et elle est en grande partie vraie : l’indice MSCI World compte 1 282 lignes, ce qui règle définitivement la question du risque spécifique à une société. Aucun investisseur particulier ne reproduira ça à la main.
💡 « Lignes », pas « entreprises », et pas exactement votre ETF non plus. Deux précisions qui comptent pour la suite. D’abord, l’indice compte des constituants : une société cotée via plusieurs catégories d’actions y occupe plusieurs lignes — Alphabet en occupe deux, comme le montrera le top 10. Le nombre d’entreprises distinctes est donc légèrement inférieur à 1 282. Ensuite, votre ETF ne détient pas nécessairement les 1 282 : un fonds en réplication physique intégrale les détient toutes, un fonds en échantillonnage optimisé en détient un sous-ensemble, et un fonds synthétique n’en détient aucune (voir ETF physique vs synthétique). Le nombre exact de positions figure sur la fiche de votre fonds, pas sur celle de l’indice.
Mais entre « je détiens 1 282 lignes » et « je suis exposé au monde », il y a un écart que le mot World dissimule très efficacement. Nous avons consacré un article entier aux angles morts du document d’informations clés ; la concentration réelle de l’indice en fait partie, et c’est celui qui mérite son propre article.
Tous les chiffres qui suivent proviennent de la fiche officielle du MSCI World publiée par MSCI, arrêtée au 31 juillet 2026. Ils bougent en permanence : ce qui compte ici, ce sont les ordres de grandeur et le mécanisme qui les produit.
🚫 Ce que le mot « monde » ne contient pas
Premier point, et c’est le plus important, parce qu’il ne dépend d’aucune donnée de marché : il est écrit noir sur blanc dans la méthodologie de l’indice.
Le MSCI World couvre les grandes et moyennes capitalisations de 23 pays développés. Cette liste est fermée : Allemagne, Australie, Autriche, Belgique, Canada, Danemark, Espagne, États-Unis, Finlande, France, Hong Kong, Irlande, Israël, Italie, Japon, Norvège, Nouvelle-Zélande, Pays-Bas, Portugal, Royaume-Uni, Singapour, Suède, Suisse.
Vous avez lu la liste en entier. Il n’y a ni Chine, ni Inde, ni Taïwan, ni Corée du Sud, ni Brésil. Un indice appelé « Monde » exclut par construction les 24 pays classés en marchés émergents par MSCI, c’est-à-dire l’essentiel de la croissance démographique et industrielle de la planète.
⚠️ Ce n’est pas une critique de l’indice, c’est sa définition. MSCI publie séparément un indice qui inclut les deux univers, l’ACWI (All Country World Index). Le problème n’est pas que le MSCI World mente, c’est que son nom laisse croire à une couverture qu’il n’a jamais prétendu offrir en français courant.
Deux autres absences, moins spectaculaires mais réelles :
- Les petites capitalisations : l’indice ne retient que les grandes et moyennes valeurs, soit environ 85% de la capitalisation flottante de chaque pays. Les 15% restants ne sont dans aucun ETF « World » standard.
- Les entreprises non cotées, évidemment — ce qui, dans certaines économies, représente une part majeure du tissu productif.
🇺🇸 72% : la concentration géographique
Voici la répartition par pays au 31 juillet 2026.
| Pays | Poids dans l’indice |
|---|---|
| États-Unis | 72,03% |
| Japon | 5,73% |
| Royaume-Uni | 3,61% |
| Canada | 3,41% |
| France | 2,44% |
| Les 18 autres pays réunis | 12,78% |
Autrement dit : sur 100 € investis dans un ETF MSCI World, 72 € financent des entreprises américaines et 2,44 € des entreprises françaises. Les dix-huit pays regroupés sous « autres » — Allemagne, Suisse, Pays-Bas, Australie, Suède et le reste — se partagent 12,78% à eux tous.
Ce chiffre n’a pas toujours été là. Il est le résultat de quinze ans de surperformance du marché américain, et rien ne garantit qu’il y reste — la suite de cet article explique pourquoi.
🏢 Dix entreprises, un quart de l’indice
La concentration géographique est connue. Celle par titre l’est beaucoup moins, et elle est plus brutale.
| Rang | Entreprise | Poids | Secteur |
|---|---|---|---|
| 1 | NVIDIA | 5,18% | Technologie |
| 2 | Apple | 5,07% | Technologie |
| 3 | Microsoft | 3,66% | Technologie |
| 4 | Amazon | 2,94% | Consommation discrétionnaire |
| 5 | Alphabet (A) | 2,32% | Communication |
| 6 | Broadcom | 1,96% | Technologie |
| 7 | Alphabet (C) | 1,84% | Communication |
| 8 | Meta Platforms | 1,37% | Communication |
| 9 | JPMorgan Chase | 1,05% | Finance |
| 10 | Micron Technology | 1,04% | Technologie |
| Total top 10 | 26,41% |
Trois lectures de ce tableau valent le détour :
- Les dix premières lignes pèsent 26,41%. Les 22 pays autres que les États-Unis pèsent 27,97%. Dix lignes font quasiment jeu égal avec vingt-deux pays.
- NVIDIA seule (5,18%) pèse presque autant que le Japon tout entier (5,73%) — troisième économie mondiale, plus de deux cents lignes dans l’indice.
- Alphabet apparaît deux fois (actions A et C), pour 4,16% cumulés. Le décompte « top 10 » masque donc neuf entreprises seulement.
Cette concentration a un corollaire sectoriel : la technologie représente 28,87% de l’indice, davantage que la santé (9,17%), la consommation de base (5,10%), l’énergie (4,02%), les matériaux (3,26%), les services aux collectivités (2,54%) et l’immobilier (1,71%) additionnés.
💡 Le test à faire une fois : ouvrez la fiche de votre propre ETF monde et cherchez la ligne « top 10 des positions ». Si vous ne pouvez pas nommer de mémoire ce que fait chacune de ces entreprises, vous ne détenez pas « le monde » — vous détenez un pari sur une poignée d’entreprises américaines, complété par 1 272 lignes qui ne changeront pas grand-chose à votre performance.
⚙️ Pourquoi c’est mécanique, et non un défaut de fabrication
Il serait facile d’en conclure que l’indice est mal construit. C’est l’inverse : il fait exactement ce pour quoi il a été conçu.
Le MSCI World est pondéré par la capitalisation boursière flottante. Chaque entreprise y pèse à hauteur de sa valeur de marché disponible à l’achat. L’indice ne formule aucun avis sur la répartition idéale d’un portefeuille : il photographie le marché tel qu’il est. Si les investisseurs du monde entier valorisent les entreprises américaines à 72% du total, l’indice affiche 72%.
Cette mécanique a une conséquence désagréable et deux vertus.
La conséquence : un indice capi-pondéré vous fait automatiquement acheter davantage de ce qui a le plus monté. C’est une forme passive de momentum, assumée, et elle amplifie les concentrations au fil des cycles.
Les deux vertus : ce mode de pondération ne demande quasiment aucune transaction pour se maintenir à jour (les poids se réajustent seuls avec les prix), ce qui explique les frais très bas des ETF indiciels ; et il ne suppose aucune prévision de la part du gérant.
Pour comprendre à quel point ces poids sont provisoires, il faut regarder l’histoire. Dans le FT-Actuaries World Index de septembre 1987, ancêtre direct des indices mondiaux d’aujourd’hui, le Japon pesait approximativement autant que les États-Unis, comme le rappelle cette analyse de FTSE Russell (LSEG). Au pic, selon les sources, le marché japonais représentait entre 40% et 50% de la capitalisation mondiale — davantage que les États-Unis aujourd’hui. Un investisseur de l’époque détenant un fonds « monde » était donc massivement exposé au Japon, à la veille de l’éclatement de la bulle. Il aura fallu attendre février 2024, soit trente-quatre ans, pour que le Nikkei 225 retrouve son sommet de décembre 1989.
💡 Ce qui est arrivé ensuite à ce détenteur de fonds monde mérite son propre article, parce que la réponse est moins évidente qu’il n’y paraît : son exposition japonaise s’est purgée toute seule, sans qu’il ait rien à décider — mais cette purge a quatre limites sérieuses. Nous les détaillons dans le Japon de 1989 : quand un indice mondial se nettoie tout seul.
⚠️ Ce que cet exemple dit et ne dit pas. Il ne dit pas que les États-Unis sont une bulle, ni qu’il faut les sous-pondérer : personne ne sait cela à l’avance, et c’est précisément le sujet de notre article sur le market timing. Il dit que le poids d’un pays dans un indice mondial est une variable, pas une constante, et qu’un investisseur qui découvre cette concentration seulement après un retournement l’aura découverte au plus mauvais moment.
💱 Les trois expositions que vous détenez sans les avoir choisies
Un ETF MSCI World vous engage sur trois paris implicites qui ne figurent nulle part dans son nom.
1. Le dollar. Environ 72% des actifs sous-jacents sont libellés en dollars. Que votre ETF cote en euros ne change rien : vous portez le risque de change, non couvert, sur près des trois quarts du portefeuille. Nous l’avions listé parmi les vrais risques des ETF.
2. La technologie américaine. Avec 28,87% en technologies de l’information, auxquels s’ajoutent 8,04% de services de communication (Alphabet, Meta), plus d’un tiers de l’indice dépend d’un même écosystème sectoriel, largement concentré sur une poignée d’acteurs et, aujourd’hui, sur un même thème d’investissement.
3. Le niveau de valorisation. Au 31 juillet 2026, le MSCI World affiche un PER de 24,25 et un rendement du dividende de 1,53%. Le MSCI Emerging Markets, sur la même date, affiche un PER de 17,72 et un rendement de 2,03%. Acheter un ETF monde revient à acheter le segment le plus cher du marché mondial — ce qui peut parfaitement se justifier, mais mérite d’être su.
📊 Les alternatives, chiffres à l’appui
Trois façons de corriger la concentration, avec leurs contreparties réelles.
| Indice | Nombre de lignes | Poids États-Unis | Top 10 | Perf. annualisée 10 ans |
|---|---|---|---|---|
| MSCI World | 1 282 | 72,03% | 26,41% | 13,29% |
| MSCI ACWI (développés + émergents) | 2 460 | 63,55% | 24,21% | 12,86% |
| MSCI World Equal Weighted (équipondéré) | 1 282 | 41,57% | 1,17% | 9,79% |
Performances brutes (gross returns) en USD au 31 juillet 2026, sources : fiche MSCI World, fiche MSCI ACWI, fiche MSCI World Equal Weighted. Une performance passée n’annonce rien.
L’ACWI corrige moins qu’on ne l’imagine. Passer du World à l’ACWI fait descendre les États-Unis de 72,03% à 63,55% et ajoute environ 11,8% de marchés émergents (rapport des capitalisations des deux indices). C’est une amélioration réelle de la couverture, pas une transformation de la structure du portefeuille : les huit premières lignes restent presque les mêmes.
L’équipondération corrige beaucoup, et coûte cher. Le même univers de 1 282 sociétés, pondéré à parts égales, fait tomber les États-Unis à 41,57%, remonte le Japon à 13,24% et réduit la plus grosse position à 0,13% au lieu de 5,18%. Le prix à payer est visible dans la dernière colonne : 9,79% annualisés sur dix ans contre 13,29% pour l’indice classique, avec un rééquilibrage trimestriel qui alourdit les frais et une exposition sectorielle radicalement différente (industrie 19,35% et finance 19,09% en tête, technologie reléguée à 10,44%).
💡 La quatrième voie, la plus simple : conserver un ETF monde capi-pondéré et lui adjoindre une ligne dédiée sur ce qui manque — typiquement une poche marchés émergents dimensionnée volontairement. Vous gardez les frais bas et la mécanique sans entretien de l’indice classique, et vous décidez explicitement de l’exposition qu’il ne vous donne pas.
🧱 Ce que notre allocation en fait
C’est exactement le choix retenu dans notre stratégie All Weather à Dividende, et cette analyse en explique deux briques sur quatre :
- 20% en ETF Marchés Émergents, en ligne distincte. Ce n’est pas un pari opportuniste sur la Chine ou l’Inde : c’est la correction assumée d’une absence structurelle de l’indice monde. À 11,8% dans l’ACWI, l’exposition émergente arrive par défaut ; à 20% en ligne séparée, elle résulte d’une décision et reste pilotable au rééquilibrage.
- 40% en ETF Actions Monde à Haut Dividende comme brique principale. Un indice filtré sur le rendement du dividende présente mécaniquement une composition différente de celle du MSCI World : moins de méga-capitalisations technologiques (qui distribuent peu ou pas), davantage de secteurs matures et de zones géographiques hors États-Unis.
Le portefeuille ne cherche donc pas à battre le MSCI World. Il cherche à ne pas hériter passivement de ses deux angles morts.
⚠️ Et si vous ne détenez qu’un ETF monde ? Ne vendez rien sur la base de cet article. Un ETF MSCI World à frais bas, conservé dix ans avec discipline, reste très supérieur à la quasi-totalité des alternatives actives — c’est le sujet de pourquoi un particulier devrait détenir des ETF. La seule action utile ici est de savoir ce que vous détenez, et de décider si l’exposition manquante vous intéresse.
🏆 Conclusion
- ✅ Le MSCI World, c’est 1 282 lignes réparties sur 23 pays développés, et aucun marché émergent — Chine, Inde, Taïwan et Corée du Sud en sont exclus par construction
- ✅ Les États-Unis pèsent 72,03% et les dix premières lignes 26,41%, soit à peu près autant que les vingt-deux autres pays réunis
- ✅ Cette concentration est mécanique : l’indice reflète le marché, il ne le corrige pas. En 1987, le même exercice aurait désigné le Japon
- ✅ Les alternatives existent et sont chiffrables, mais aucune n’est gratuite : l’ACWI corrige peu, l’équipondération corrige beaucoup et a coûté 3,5 points de performance annualisée sur dix ans
- ✅ La correction la plus simple reste une ligne séparée sur l’exposition manquante, dimensionnée volontairement
🎯 Notre position : “Un indice mondial ne vous diversifie pas contre le monde tel qu’il sera, mais contre le monde tel qu’il est aujourd’hui. La différence entre les deux est exactement ce qu’un investisseur doit décider lui-même.” - Patrimoine & Valeur
🧘 Buy, Hold and Hibernate. 🚀