
📉 Le chiffre qui change tout : 10 jours sur 20 ans
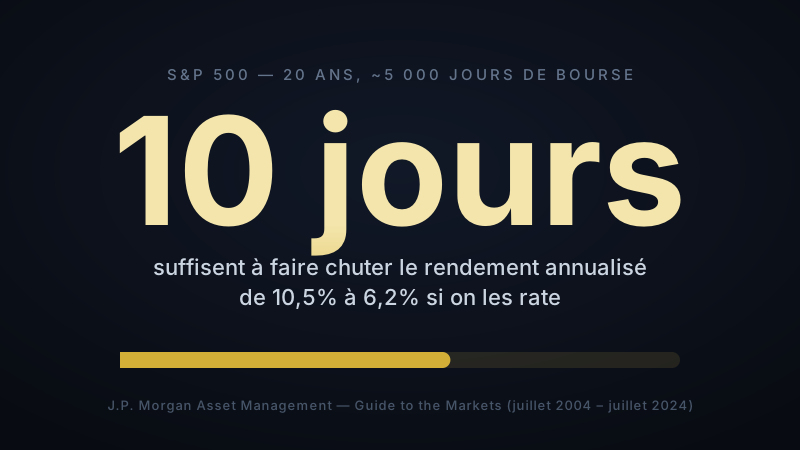
J.P. Morgan Asset Management publie chaque année le même calcul, sur le S&P 500, en glissant la fenêtre de 20 ans. La version juillet 2004 – juillet 2024 donne ceci pour 10 000 $ investis :
| Scénario | Rendement annualisé |
|---|---|
| Toujours investi | 10,5% |
| Sans les 10 meilleurs jours | 6,2% |
| Sans les 20 meilleurs jours | 3,6% |
| Sans les 30 meilleurs jours | 1,4% |
| Sans les 40 meilleurs jours | Négatif |
Sur environ 5 000 jours de bourse en 20 ans, la performance de la totalité de la période dépend d’une poignée de séances — moins de 1% des jours de marché. Rater les 10 meilleurs suffit à faire chuter le rendement annualisé de plus de 4 points. Rater les 40 meilleurs transforme 20 ans de hausse du marché américain en rendement négatif.
💡 Ce n’est pas un hasard statistique isolé : ce calcul est refait chaque année par J.P. Morgan sur une fenêtre glissante de 20 ans, et le résultat qualitatif est stable édition après édition — quelques dizaines de jours, sur des milliers, concentrent l’essentiel de la performance de long terme.
🌪️ Pourquoi c’est presque impossible à éviter : les bons et les mauvais jours voyagent ensemble
Le problème n’est pas seulement que ces jours existent — c’est qu’on ne peut pas sortir du marché pour éviter les mauvais jours sans risquer de rater les bons. Sur l’échantillon de vingt ans étudié par J.P. Morgan, 7 des 10 meilleurs jours sont survenus dans les deux semaines suivant l’un des 10 pires jours. Les 10 meilleurs jours des 20 dernières années se sont tous produits pendant une récession, et six d’entre eux coïncidaient aussi avec un marché baissier confirmé.
L’exemple le plus frappant reste mars 2020 : sur les huit séances entre le 9 et le 18 mars, le marché a enregistré à la fois 3 des 30 meilleurs jours et 5 des 30 pires jours de toute la période. Un investisseur qui serait sorti du marché après le krach initial — la réaction la plus intuitive — avait toutes les chances de rater le rebond qui a suivi de quelques séances à peine.
⚠️ Le mécanisme, pas la malchance : la volatilité appelle la volatilité. Quand l’incertitude est à son maximum, les investisseurs paniquent à la baisse et se ruent à la hausse au moindre signe de rebond — dans les deux sens, sur les mêmes journées. C’est précisément pour ça qu’il n’existe pas de stratégie fiable pour “sortir avant la chute et revenir après le creux” : la chute et le creux sont souvent séparés de quelques jours, pas de quelques mois.
🧠 Ce que ça coûte en pratique : le behavior gap
C’est exactement le mécanisme documenté par le QAIB de DALBAR, déjà cité dans notre article sur le stock-picking : même les investisseurs qui ne choisissent aucune action et détiennent un simple fonds indiciel sous-performent l’indice lui-même, année après année, à cause du mauvais timing de leurs entrées et sorties. Le vrai problème n’est pas quoi détenir — un ETF World répond déjà à cette question — mais quand décider d’entrer et de sortir.
🎯 Aucune compétence ne corrige ça : ce n’est pas un problème d’analyse ou d’information. Même en observant les mêmes graphiques que tout le monde, personne n’a démontré de façon fiable et répétée sa capacité à identifier en temps réel “c’est le creux, il faut racheter” ou “c’est le sommet, il faut vendre”. Le calendrier des meilleurs et des pires jours n’est identifiable qu’a posteriori.
🏆 Conclusion : le temps passé dans le marché plutôt que le bon moment pour y entrer
- ✅ Une poignée de jours concentre l’essentiel du rendement de long terme — les rater coûte plus cher que n’importe quel frais de gestion
- ✅ Ces jours ne sont pas dispersés au hasard : ils se regroupent avec les pires jours, souvent à quelques séances d’écart, en pleine récession
- ✅ Essayer de les éviter revient, mécaniquement, à risquer de rater les meilleurs
C’est la même conclusion que celle de nos articles sur le stock-picking, formulée différemment : ce n’est pas une question de talent, c’est une question de structure. La discipline “Buy, Hold and Hibernate” décrite dans notre article de stratégie — rester investi, rééquilibrer par bandes et renforcer aux zones définies à l’avance plutôt qu’à l’instinct — n’est pas un choix par défaut faute de mieux. C’est la réponse rationnelle à un problème qui n’a pas de solution fiable.
💡 Notre position : “Le marché ne prévient jamais avant ses meilleurs jours. Essayer de deviner le bon moment, c’est parier contre un calendrier qu’on ne peut lire qu’après coup.” - Patrimoine & Valeur
🧘 Buy, Hold and Hibernate. 🚀