
🛟 Ce qu’il protège n’est pas votre compte en banque
Le fonds d’urgence est le sujet le plus ennuyeux de la finance personnelle, et celui dont l’absence fait le plus de dégâts. C’est la première étape après le budget, avant tout investissement.
Commençons par ce qu’il fait réellement, parce que la formulation habituelle — « de quoi faire face aux imprévus » — passe à côté de l’essentiel pour un investisseur.
Une chaudière qui lâche coûte 4 000 €. Si vous les avez de côté, c’est une contrariété. Si vous ne les avez pas, vous vendez des parts. Et vous ne vendez pas à un moment neutre : les accidents de la vie se concentrent statistiquement dans les périodes où l’économie va mal — licenciements, baisses d’activité, tensions sur les prix. C’est-à-dire précisément quand les marchés sont bas.
Le fonds d’urgence ne protège donc pas votre épargne : il protège votre stratégie. Sans lui :
- La discipline « Buy, Hold and Hibernate » devient inapplicable, puisqu’une tuile suffit à vous transformer en vendeur forcé
- Les zones de renfort à -15%, -25% et -40% deviennent théoriques : au lieu d’acheter dans la baisse, vous y vendez
- Vous alimentez mécaniquement le behavior gap documenté par DALBAR — vendre bas, racheter plus tard et plus cher
💡 La bonne façon de le voir : ce n’est pas une ligne de votre patrimoine, c’est la condition d’existence des autres lignes. Nous l’appelons la brique zéro : elle ne fait pas partie de l’allocation 40/20/20/20, elle la précède.
🧮 Combien : des mois de dépenses, pas de revenus
L’erreur la plus répandue est de raisonner en mois de salaire. Ce que vous devez couvrir, ce sont vos dépenses incompressibles : logement, alimentation, énergie, assurances, transport, garde d’enfants, remboursements de crédits. Pas vos loisirs, pas vos abonnements, pas votre épargne.
Si vous appliquez la règle 50/30/20, votre base de calcul est approximativement la poche « Besoins » — les 50%, pas les 100%. Pour beaucoup de foyers, cette distinction divise le montant cible par deux.
Ensuite, le nombre de mois dépend de la vitesse à laquelle vos revenus peuvent revenir :
| Situation | Cible indicative |
|---|---|
| Deux revenus stables (CDI, fonction publique), locataire, sans personne à charge | 3 mois de dépenses incompressibles |
| Revenu unique, ou personnes à charge, ou propriétaire avec crédit | 6 mois |
| Indépendant, freelance, revenus variables, secteur cyclique, période d’essai | 9 à 12 mois |
⚠️ Ces chiffres sont un cadre de départ, pas une règle démontrée. Contrairement aux autres articles de ce blog, aucune donnée ne permet d’affirmer que « 6 mois » est optimal — c’est une convention professionnelle raisonnable, pas un résultat d’étude. Le seul paramètre objectif est votre délai probable de retour à un revenu normal ; un cadre en CDI dans un secteur en tension et un indépendant dans un secteur sinistré ne font pas face au même risque.
Le montant à retenir est le vôtre, calculé sur vos relevés des douze derniers mois. Un chiffre issu d’un tableau ne vaut rien face à un chiffre issu de votre propre comptabilité.
🏦 Où le placer : trois critères, dans cet ordre
Un fonds d’urgence n’est pas un placement. On le juge sur trois critères, hiérarchisés :
- Disponibilité immédiate — l’argent doit arriver sur votre compte courant en quelques jours au maximum, sans préavis ni condition
- Capital garanti — sa valeur ne doit dépendre d’aucun marché
- Rendement — en dernier, et seulement à égalité sur les deux premiers critères
Voici l’état des supports réglementés français au 11 septembre 2026, taux fixés jusqu’au 31 janvier 2027 (annonce officielle du ministère de l’Économie) :
| Support | Taux net | Plafond de versements | Disponibilité |
|---|---|---|---|
| LEP (sous conditions de revenus) | 2,50% | 10 000 € | Immédiate |
| Livret A | 1,70% | 22 950 € | Immédiate |
| LDDS | 1,70% | 12 000 € | Immédiate |
| CEL | 1,25% brut | 15 300 € | Immédiate |
💡 Vérifiez votre éligibilité au LEP. C’est le seul support de cette liste qui, au taux actuel, ne vous fait pas perdre de pouvoir d’achat — et il est massivement sous-souscrit parce que beaucoup de personnes éligibles ignorent qu’elles le sont. L’éligibilité dépend du revenu fiscal de référence et se vérifie auprès de votre banque en quelques minutes. Si vous y avez droit, il se remplit avant le Livret A.
L’ordre de remplissage logique : LEP jusqu’à 10 000 € si éligible, puis Livret A, puis LDDS. Les intérêts capitalisés peuvent porter le solde au-delà du plafond de versements sans qu’aucun retrait ne soit nécessaire.
Le fonds euros d’une assurance-vie constitue une option de second rang pour la fraction du fonds d’urgence qui dépasserait les plafonds réglementés : capital garanti, mais délai de rachat de quelques jours à plusieurs semaines et frais de versement selon les contrats. Il ne convient pas pour le premier niveau de la réserve.
💸 Pourquoi il doit vous faire perdre de l’argent
Voici le point que les articles sur le sujet évitent généralement de formuler clairement.
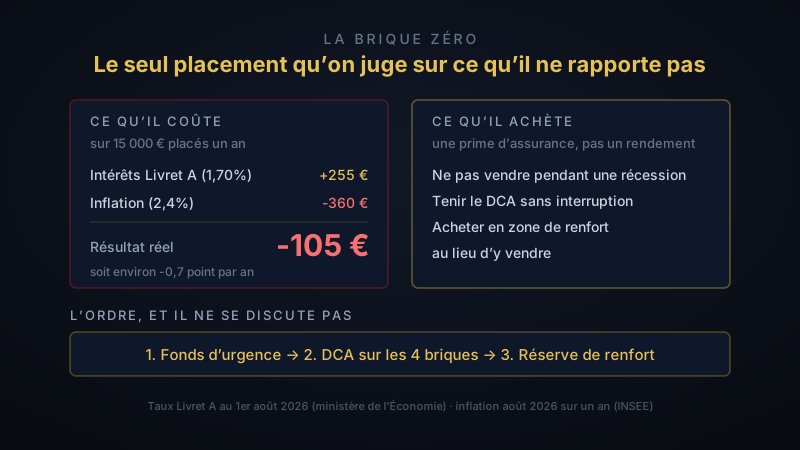
L’inflation française s’établissait à 2,4% sur un an en août 2026 (indice des prix à la consommation, INSEE). Le Livret A rapporte 1,70%. L’écart est négatif :
| Sur 15 000 € placés un an | |
|---|---|
| Intérêts perçus (1,70%) | +255 € |
| Pouvoir d’achat érodé (2,4%) | -360 € |
| Résultat réel | ≈ -105 € |
Votre fonds d’urgence vous coûte donc environ cent euros par an pour 15 000 € immobilisés. Sur dix ans, à écart constant, c’est de l’ordre d’un millier d’euros de pouvoir d’achat cédé.
Et c’est le bon résultat. Ces cent euros ne sont pas une perte à corriger, ce sont une prime d’assurance. Vous achetez le droit de ne pas vendre vos ETF pendant une récession. Rapportée au coût d’une vente forcée dans un marché à -30%, cette prime est dérisoire.
⚠️ Le piège classique : constater cette perte, et « optimiser » en plaçant la réserve sur un support plus rémunérateur. Vous transformez alors une assurance en pari, et l’assurance cesse de fonctionner exactement au moment où vous en avez besoin — puisque le support plus rémunérateur sera lui aussi en baisse pendant la récession qui vous a fait perdre votre emploi. Les deux risques ne sont pas indépendants ; c’est ce qui rend cette optimisation particulièrement mauvaise.
C’est aussi, accessoirement, l’une des rares situations où le raisonnement de notre article sur ce que la diversification ne peut pas faire s’applique en sens inverse : on ne cherche pas ici un rendement ajusté du risque, on cherche une somme certaine, disponible un jour incertain.
❌ Où ne pas le placer
- ❌ ETF, actions, PEA, CTO — leur valeur dépend du marché le jour où vous en avez besoin, et la corrélation entre vos besoins et les creux de marché joue contre vous
- ❌ Cryptomonnaies — volatilité de l’ordre de plusieurs dizaines de pourcents, sans garantie de capital
- ❌ SCPI, immobilier locatif — délais de revente de plusieurs semaines à plusieurs mois, frais d’entrée élevés
- ❌ Unités de compte en assurance-vie — capital non garanti, et le délai de rachat s’ajoute au risque de marché
- ❌ Un compte courant non rémunéré — au-delà d’un mois de dépenses, c’est renoncer gratuitement à 1,70%
- ❌ Un PEL ouvert récemment — 2% brut avant fiscalité, et une logique de blocage contraire à l’objectif
🔁 Comment le reconstituer après l’avoir utilisé
Le fonds d’urgence sert : c’est sa fonction, et le vider n’est pas un échec. Ce qui suit compte davantage que ce qui précède.
- La reconstitution passe avant le DCA. Tant que la réserve n’est pas revenue à sa cible, les versements mensuels vers le portefeuille sont suspendus ou réduits. Un mois de DCA manqué ne change rien sur vingt ans ; un fonds d’urgence vide pendant six mois vous expose à la vente forcée.
- Fixez la durée à l’avance. « Je reconstitue en huit mois à 300 € par mois » est une règle. « Je remettrai de l’argent quand je pourrai » n’en est pas une — c’est exactement la distinction établie dans notre article sur les biais cognitifs.
- Ne le reconstituez pas en vendant des parts. Ce serait annuler rétroactivement le bénéfice de l’avoir eu.
🧱 La brique zéro
Notre allocation compte quatre briques. Le fonds d’urgence n’en est pas une cinquième : il les précède toutes, et il ne se rééquilibre pas avec elles.
Concrètement, l’ordre est celui-ci :
- Constituer le fonds d’urgence jusqu’à la cible
- Puis seulement commencer le DCA sur les quatre briques
- Puis constituer la réserve de liquidités destinée aux zones de renfort — qui est un objet distinct, offensif, et qui n’a pas vocation à payer une chaudière
⚠️ Ne confondez pas les deux réserves. Le fonds d’urgence est défensif et ne doit jamais être investi. La réserve de renfort est offensive et attend une opportunité de marché. Les mélanger revient à dépenser vos munitions sur une fuite d’eau, ou à laisser une chaudière en panne pour garder de quoi acheter en cas de krach. Ce sont deux poches, deux objectifs, idéalement deux supports distincts.
🏆 Conclusion
- ✅ Le fonds d’urgence ne protège pas votre épargne, il protège votre capacité à ne pas vendre — c’est la condition d’existence de toute stratégie long terme
- ✅ Il se calcule en mois de dépenses incompressibles, pas en mois de salaire : 3 mois pour une situation stable, 6 en cas de revenu unique ou de charges, 9 à 12 pour un indépendant
- ✅ LEP à 2,50% si vous êtes éligible — vérifiez-le, il est très sous-souscrit — puis Livret A et LDDS à 1,70%
- ✅ Il perd environ 0,7 point de pouvoir d’achat par an au taux d’inflation d’août 2026, soit une centaine d’euros pour 15 000 € : c’est une prime d’assurance, pas une erreur à corriger
- ✅ Sa reconstitution passe avant la reprise du DCA, avec une durée fixée à l’avance
🎯 Notre position : “Un fonds d’urgence est le seul placement qu’on juge sur sa capacité à ne rien rapporter. Il n’existe pas pour faire croître votre patrimoine, mais pour garantir que personne — surtout pas vous — ne sera obligé de vendre au pire moment.” - Patrimoine & Valeur
🧘 Buy, Hold and Hibernate. 🚀