
🧺 La diversification qu’aucun particulier ne peut répliquer seul
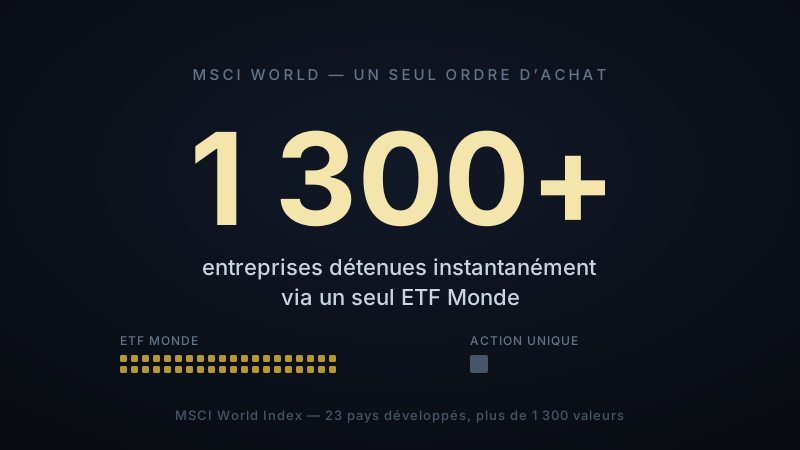
Un ETF Monde réplique un indice tel que le MSCI World, qui compte aujourd’hui près de 1 300 entreprises cotées dans 23 pays développés — et la brique principale de notre allocation All Weather à Dividende, un indice mondial à haut dividende, en détient plus de deux mille. Un seul ordre d’achat, et le portefeuille est exposé à l’ensemble.
Reproduire ça à la main est un mythe. La recherche académique sur la diversification donne une fourchette large, mais jamais petite : dès 1987, l’étude de référence Statman, How Many Stocks Make a Diversified Portfolio? montrait qu’il fallait déjà 30 à 40 titres différents pour approcher le niveau de diversification qu’un indice offre nativement, et des travaux plus récents poussent cette estimation à plusieurs centaines.
💡 Le problème n’est pas seulement le nombre : c’est le suivi. 30 à 40 lignes, ça veut dire 30 à 40 entreprises à surveiller, 30 à 40 décisions à prendre quand l’une d’elles publie un profit warning, et un rééquilibrage manuel à chaque fois qu’une position prend trop de poids. Un ETF fait ce travail en continu, sans intervention, pour une fraction du coût.
💸 Le poste de dépense invisible : les frais
La différence de coût entre gestion active et gestion passive n’est pas un détail technique, c’est l’écart qui explique une bonne part du désavantage structurel de la sélection individuelle.
| Type de véhicule | Frais annuels typiques |
|---|---|
| ETF indiciel monde | 0,03% à 0,20% (0,29% pour notre ETF Monde à haut dividende) |
| Fonds actions géré activement | 0,50% à 1,20% |
| Trading d’actions individuelles | Commissions par ordre + spread bid-ask à chaque achat/vente |
Sur un horizon de 30 ans, un écart de frais qui semble anodin — quelques dixièmes de point — se compose. Un portefeuille logé dans un ETF à 0,10% de frais annuels finit trente ans plus tard avec environ 22% de capital de plus qu’un équivalent à 0,80%, à performance brute strictement identique (6% par an dans ce calcul) : plusieurs dizaines de milliers d’euros dès 100 000 € placés. Ce n’est pas de la performance en plus : c’est de la perte évitée.
Et à ces frais de gestion s’ajoute, pour qui achète et revend des actions individuelles, un coût que les frais de fonds n’ont pas : chaque transaction paie un spread (l’écart entre prix d’achat et de vente) et, souvent, une commission de courtage. Plus on trade de lignes, plus cette ponction est fréquente.
📉 Ce que ça coûte réellement de “jouer” en bourse : l’étude Barber & Odean
C’est là qu’intervient l’étude la plus citée sur le sujet : Barber et Odean (2000), Trading Is Hazardous to Your Wealth, publiée dans le Journal of Finance. Les deux chercheurs ont suivi 66 465 foyers détenant un compte chez un grand courtier américain entre 1991 et 1996 — pas des professionnels, des particuliers ordinaires qui choisissaient eux-mêmes leurs actions.
| Profil | Rendement annuel moyen |
|---|---|
| Marché (indice de référence) | 17,9% |
| Foyer moyen de l’étude | 16,4% |
| 20% des foyers qui tradaient le plus | 11,4% |
Le foyer moyen tournait déjà 75% de son portefeuille chaque année — et perdait 1,5 point par an face au marché rien que pour ça. Les foyers les plus actifs, ceux qui tradaient le plus fréquemment, abandonnaient 6,5 points de performance annuelle, année après année.
⚠️ La cause n’est pas la malchance, c’est le mécanisme : Barber et Odean identifient les coûts de transaction comme le principal moteur de cet écart, amplifiés par un biais bien documenté — la sur-confiance. Plus un investisseur individuel est convaincu de savoir quelle action va monter, plus il trade, et plus il paie de frais et de spreads pour, en moyenne, un résultat pire que s’il n’avait rien fait.
C’est un angle différent de celui du behavior gap mesuré par DALBAR chez les détenteurs de fonds : ici, ce n’est pas seulement le mauvais market timing qui coûte cher, c’est la sélection et la rotation des titres individuels eux-mêmes.
🎯 Conclusion : trois raisons, une seule décision
- ✅ Diversification — un ETF Monde donne accès en un ordre à plus de titres qu’un particulier ne peut raisonnablement suivre à la main
- ✅ Coût — les frais d’un ETF indiciel sont une fraction de ceux d’un fonds actif ou des coûts de transaction cumulés du trading individuel
- ✅ Comportement — même sans commettre d’erreur de sélection, l’acte même de trader des actions individuelles a un coût mesuré et documenté (Barber & Odean), qui s’ajoute à celui déjà documenté pour les gérants professionnels (SPIVA) et pour la concentration extrême des rendements (Bessembinder)
Ces trois angles se recoupent avec ce qu’on documentait déjà à propos des gérants professionnels : ce n’est pas un manque de talent qui explique la sous-performance de la sélection individuelle, c’est la structure même de l’exercice — plus de frais, plus de décisions, moins de diversification.
💡 Notre position : “Un ETF ne demande pas d’avoir raison sur une entreprise. Il demande juste de rester investi, moins cher, plus diversifié, plus longtemps.” - Patrimoine & Valeur
🧘 Buy, Hold and Hibernate. 🚀