
📉 Le krach que vous subirez quand même
Notre article sur le Japon de 1989 contenait un fait qui mérite d’être extrait et traité seul.
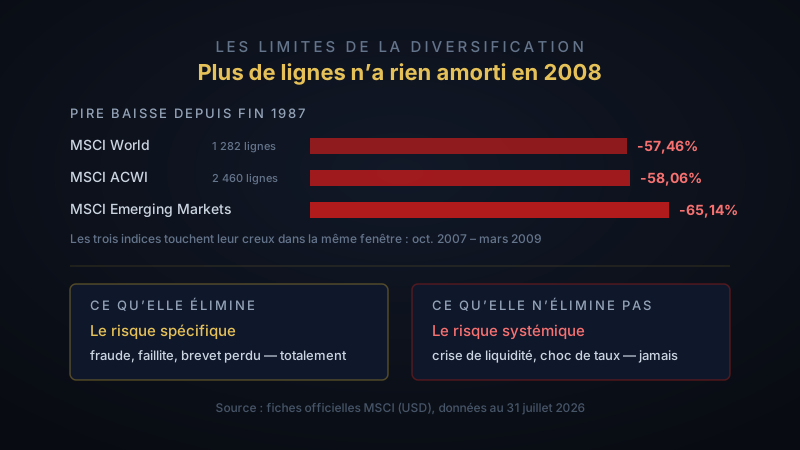
Pour un détenteur d’indice monde, l’effondrement du marché japonais n’a pas été le pire épisode de la période. Sa pire baisse de sommet à creux depuis fin 1987 est de 57,46%, et elle date d’octobre 2007 à mars 2009. Le krach qui l’a le plus fait souffrir n’est pas celui du pays qui pesait la moitié de son portefeuille : c’est celui où tout est tombé en même temps.
C’est l’énoncé le plus court de ce que la diversification fait et ne fait pas. Elle vous protège du désastre local. Elle ne vous protège pas du désastre général — et cet article regarde cette limite en face, y compris quand elle s’applique à notre propre allocation.
🌍 Test n°1 : la diversification géographique face à 2008
Prenons trois indices actions de plus en plus larges, et comparons leur pire baisse depuis leur origine commune. Les données proviennent des fiches officielles MSCI au 31 juillet 2026 : World, ACWI.
| Indice | Nombre de lignes | Pays couverts | Pire baisse | Période |
|---|---|---|---|---|
| MSCI World | 1 282 | 23 développés | -57,46% | oct. 2007 → mars 2009 |
| MSCI ACWI | 2 460 | 23 développés + 24 émergents | -58,06% | oct. 2007 → mars 2009 |
| MSCI Emerging Markets | — | 24 émergents | -65,14% | oct. 2007 → oct. 2008 |
Lisez la deuxième ligne attentivement. L’ACWI contient 1 178 entreprises de plus que le MSCI World et 24 pays supplémentaires, répartis sur tous les continents, avec des devises, des régimes politiques et des cycles économiques différents. Sa pire baisse a été légèrement pire que celle du MSCI World.
Doubler le nombre de lignes et ajouter vingt-quatre pays n’a rien amorti du tout. Les trois indices ont touché leur creux dans la même fenêtre de quelques mois.
💡 Le même constat sur la durée. Les ratios de Sharpe depuis le 31 décembre 1987 sont de 0,43 pour le MSCI World, 0,42 pour l’ACWI et 0,42 pour les marchés émergents. Trois paniers d’actions radicalement différents, trente-huit ans d’histoire, et un rendement ajusté du risque quasiment identique. Élargir l’univers actions modifie la composition du portefeuille ; ça ne change presque rien à son profil de risque global.
🧠 Pourquoi : deux risques, dont un seul se diversifie
Ce résultat n’est pas une anomalie, c’est de la théorie financière élémentaire, et elle mérite d’être énoncée clairement parce qu’elle décide de tout le reste.
Le risque d’un portefeuille actions se décompose en deux parties.
Le risque spécifique est celui qui tient à une entreprise en particulier : une fraude comptable, un brevet perdu, un dirigeant catastrophique, un incendie d’usine. Ce risque est intégralement diversifiable. Détenez trois cents entreprises et la faillite de l’une d’elles devient une rayure sur votre performance. C’est le seul argument qui compte dans notre article sur pourquoi un particulier devrait détenir des ETF, et il est décisif.
Le risque systématique est celui qui affecte simultanément l’ensemble du marché : une crise de liquidité bancaire, un choc de taux d’intérêt, une pandémie, une guerre. Ce risque n’est pas diversifiable du tout à l’intérieur de la classe d’actifs. Ajouter des lignes n’y change rien, parce que les lignes que vous ajoutez sont exposées au même choc que celles que vous déteniez déjà.
⚠️ Et les corrélations se dégradent au pire moment. En période calme, les marchés actions mondiaux évoluent de façon partiellement indépendante — c’est ce qui donne l’illusion que la diversification géographique protège. En crise systémique, ces corrélations convergent vers 1 : tout le monde vend tout, partout, en même temps, pour lever du cash. La protection disparaît exactement le jour où on comptait dessus. C’est ce que montre le tableau ci-dessus.
🥇 Test n°2 : la diversification par classes d’actifs
Si élargir l’univers actions ne sert à rien contre un krach général, il faut sortir des actions. C’est le principe de notre stratégie All Weather à Dividende : quatre briques dont trois n’existent pas pour la performance, mais pour se comporter différemment dans les régimes où les actions souffrent.
Ce principe a un bilan historique, et il est bon. Selon les données compilées par BullionVault sur cinquante ans de performances par classe d’actifs : jusqu’en 2022, l’or a progressé chaque année où les actions américaines ont perdu 10% ou plus, dividendes inclus.
C’est un résultat autrement plus solide que celui de la diversification géographique. Là où ajouter vingt-quatre pays n’a rien amorti en 2008, ajouter une classe d’actifs dont le prix ne dépend pas des bénéfices des entreprises a effectivement amorti — de façon répétée, sur un demi-siècle.
Le mot important est celui qui ouvre la phrase : jusqu’en 2022.
⚠️ Test n°3 : 2022, l’année où presque tout est tombé ensemble
2022 est le contre-exemple, et il est plus instructif que tous les exemples réunis. Voici ce qui s’est passé, en dollars.
| Actif | Performance 2022 | Source |
|---|---|---|
| MSCI World (actions monde) | -17,73% | fiche MSCI |
| S&P 500 (total return) | -18,1% | BullionVault |
| Emprunts d’État américains | -17,7% | BullionVault |
| Obligations d’entreprises | -15,4% | BullionVault |
| Or | -0,3% | BullionVault |
Un portefeuille classiquement diversifié entre actions et obligations a perdu sur ses deux jambes, presque à parts égales. La brique censée amortir a chuté autant que celle qu’elle devait amortir.
La raison est identifiable : 2022 a été un choc de taux d’intérêt, et le taux d’actualisation est un facteur commun à la valorisation de presque tous les actifs financiers. Quand il monte brutalement, il fait baisser simultanément ce qui promet des flux futurs — actions comme obligations. La décorrélation actions/obligations, observée pendant les quarante années de désinflation qui ont précédé, n’était pas une loi de la nature : c’était une propriété d’un régime.
L’or, lui, a fait son travail — non pas en montant, mais en ne perdant que 0,3% quand tout le reste perdait entre 15 et 18%. C’est une nuance qui compte : la protection s’est manifestée en relatif, pas en absolu.
⚠️ Deux précisions honnêtes sur ce tableau. D’abord, ces chiffres sont en dollars ; un investisseur en euros a connu 2022 différemment, la hausse du dollar ayant mécaniquement soutenu la valeur en euros de ses actifs libellés en devise américaine, or compris. Ensuite, cette section décrit une limite de notre propre stratégie. L’allocation All Weather n’est pas immunisée contre un choc de taux — aucune allocation ne l’est. Prétendre le contraire serait vendre une assurance qui n’existe pas.
📏 Ce que la diversification fait réellement
Après ces trois tests, on peut être précis. La diversification accomplit trois choses, et une seule est une protection absolue.
1. Elle élimine intégralement le risque spécifique. C’est acquis, définitif, et ça ne coûte rien. C’est aussi la raison pour laquelle nous ne sélectionnons jamais d’actions individuelles — voir pourquoi le stock-picking échoue presque toujours.
2. Elle réduit la sévérité moyenne, pas la sévérité maximale. Sur la plupart des épisodes de marché, détenir plusieurs classes d’actifs adoucit la trajectoire. Sur le pire épisode, l’adoucissement est faible, voire nul.
3. Elle vous laisse quelque chose à vendre. C’est le bénéfice le plus sous-estimé et il est opérationnel : un portefeuille multi-actifs contient presque toujours une ligne qui n’est pas au plus bas. C’est ce qui rend le rééquilibrage possible en pleine crise, et c’est la mécanique même de nos zones de renfort — acheter la brique effondrée avec le produit de celle qui a tenu.
Ce qu’elle ne fait jamais : empêcher une baisse générale de vous atteindre. Un portefeuille diversifié a traversé 2008 avec une baisse profonde. Il l’a simplement traversée avec une baisse moins profonde que celle d’un portefeuille concentré, et avec de quoi racheter en bas.
🧱 Ce que nous en tirons
Trois conséquences concrètes, dont deux inconfortables.
- ✅ Les briques obligations et or ne sont pas là pour la performance. Leur justification est celle de cet article : elles portent des facteurs de risque différents de la brique actions. Les juger sur leur rendement propre revient à reprocher à une assurance de ne pas rapporter d’argent les années sans sinistre.
- ⚠️ Puisqu’aucune allocation ne supprime le krach général, la variable qui reste est la capacité d’acheter pendant celui-ci. Le rééquilibrage s’en charge d’abord, en vendant ce qui a tenu pour racheter ce qui a chuté ; une réserve de renfort modeste peut le compléter, en sachant ce qu’elle coûte en rendement.
- ❌ Il faut cesser d’attendre d’un portefeuille qu’il ne baisse pas. Un investisseur qui découvre en pleine crise que sa diversification ne l’a pas protégé vend. C’est le behavior gap de DALBAR, et il coûte plus cher que toutes les erreurs d’allocation réunies. Savoir à l’avance qu’un -50% est dans le domaine du possible est la meilleure préparation disponible.
🏆 Conclusion
- ✅ La pire baisse du MSCI World depuis fin 1987 est de -57,46% (2007-2009), et non le krach japonais
- ✅ Ajouter 1 178 entreprises et 24 pays (passage au MSCI ACWI) a produit une baisse légèrement pire en 2008 : la diversification géographique ne protège pas d’un choc systémique
- ✅ La diversification par classes d’actifs fonctionne beaucoup mieux — l’or a monté chaque année de baisse actions supérieure à 10%, jusqu’en 2022
- ✅ 2022 est l’exception qui définit la limite : choc de taux, actions et obligations en baisse simultanée d’environ 18%, or à -0,3% en dollars
- ✅ Ce que la diversification garantit : la disparition du risque spécifique, et un portefeuille dans lequel il reste quelque chose à vendre au plus bas
🎯 Notre position : “La diversification ne supprime pas les krachs, elle change lequel vous subissez et ce qu’il vous reste ensuite pour en profiter. Un investisseur qui attend d’elle une protection absolue vendra au pire moment le jour où il découvrira qu’elle n’en offre pas.” - Patrimoine & Valeur
🧘 Buy, Hold and Hibernate. 🚀