
🎣 Tous les ETF ne se valent pas : lesquels éviter
Il y a de bonnes raisons de détenir des ETF. Mais un lecteur convaincu entre chez son courtier, tape « ETF », et tombe sur un catalogue où l’ETF Monde à 0,12% de frais est rangé juste à côté d’un ETF intelligence artificielle et d’un Nasdaq-100 à effet de levier 2.
Le même émetteur vend les trois. Le mot « ETF » figure sur les trois. Et c’est à peu près tout ce qu’ils ont en commun.
💡 La distinction qui compte. Un ETF n’est pas une stratégie, c’est une enveloppe technique : un fonds coté, réplicable, transparent. Cette enveloppe peut contenir 1 282 entreprises de 23 pays — ou un pari à levier sur cent valeurs technologiques américaines. Juger un produit sur le fait qu’il soit un ETF revient à juger un plat sur le fait qu’il soit servi dans une assiette.
📐 « 2x par jour » ne veut pas dire « 2x »
Commençons par le produit le plus facile à démonter, parce qu’il se démonte avec une multiplication.
Un ETF à effet de levier 2 promet de délivrer deux fois la performance quotidienne de son indice. Pas deux fois sa performance annuelle. Pas deux fois sa performance sur cinq ans. Deux fois sa performance du jour, remise à zéro chaque soir.
Cette remise à zéro quotidienne a une conséquence que presque aucun acheteur n’anticipe. Prenons un indice parfaitement stable sur deux jours :
| Indice | ETF x2 | ETF x3 | |
|---|---|---|---|
| Jour 1 | -5,00% | -10,00% | -15,00% |
| Jour 2 | +5,26% | +10,53% | +15,79% |
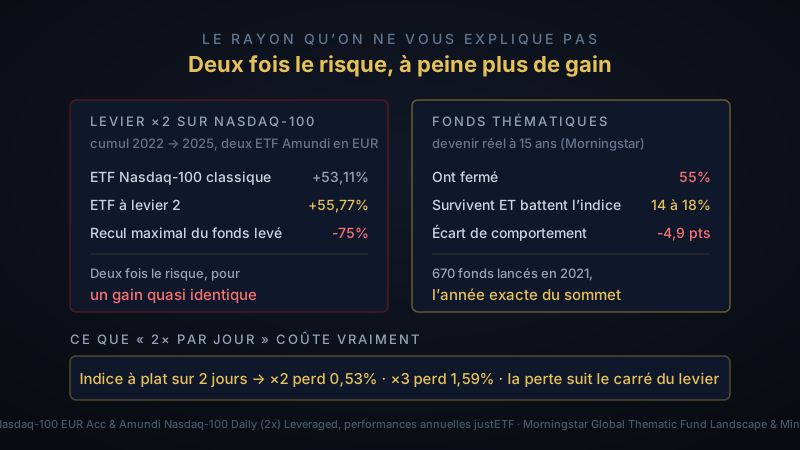
| Résultat sur 2 jours | 0,00% | -0,53% | -1,58% |
L’indice est revenu exactement à son point de départ. Le fonds à levier 2 a perdu 0,53%, celui à levier 3 en a perdu 1,58%. Personne n’a fait d’erreur, aucun frais n’a été compté : c’est de l’arithmétique pure.
La raison est mécanique. Après la baisse du jour 1, le fonds à levier détient moins de capital ; le rebond du jour 2 s’applique donc à une base réduite, et ne suffit jamais à combler la perte. Répétez l’opération 252 fois par an, et vous obtenez ce qu’on appelle le beta slippage, ou décroissance par la volatilité.
⚠️ La formule à retenir : cette perte croît comme le levier multiplié par le levier moins un, et avec la variance de l’indice. Un fonds x3 ne décroît donc pas 1,5 fois plus vite qu’un fonds x2, mais environ 3 fois plus vite (3 × 2 = 6, contre 2 × 1 = 2) : c’est exactement ce que montre le tableau, −1,58% contre −0,53%. Et cette perte ne dépend pas du sens du marché : elle ne dépend que de son agitation.
C’est le point décisif, et il est contre-intuitif : un ETF à levier ne vous coûte pas de l’argent quand le marché baisse — il vous en coûte quand le marché bouge. Vous pouvez avoir parfaitement raison sur la direction et perdre quand même.
🧨 La preuve : quatre ans de Nasdaq, avec et sans levier
L’exemple théorique ne convainc personne. Passons aux performances réellement publiées.
Prenons l’ETF à levier le plus détenu par les particuliers français : l’Amundi Nasdaq-100 Daily (2x) Leveraged, ISIN FR0010342592, 0,60% de frais annuels. Pour le comparer correctement, il faut sa version non-levier dans la même devise — sans quoi les mouvements de change entre l’euro et le dollar faussent tout. Nous prenons donc l’autre ETF Nasdaq-100 d’Amundi, coté lui aussi en euros : Amundi Nasdaq-100 Swap UCITS ETF EUR Acc, ISIN LU1681038243, 0,23% de frais annuels. Comparaison sur les quatre dernières années civiles complètes :
| Année | ETF Nasdaq-100 classique (EUR) | ETF à levier 2 (EUR) |
|---|---|---|
| 2022 | -28,11% | -57,69% |
| 2023 | +49,50% | +110,10% |
| 2024 | +33,90% | +52,40% |
| 2025 | +6,39% | +14,98% |
| Cumul 2022-2025 | +53,11% | +55,77% |
Sources : performances annuelles publiées sur justETF pour l’ETF classique et l’ETF à levier, deux parts en euros du même émetteur, non couvertes en change.
Lisez la dernière ligne deux fois.
Sur ces quatre années, l’ETF classique a gagné 53,11%. Le fonds censé en délivrer le double a gagné 55,77% — c’est-à-dire à peine plus, très loin du double promis. Un investisseur qui espérait littéralement « deux fois la performance » visait environ 106% et en a obtenu 55,77% : un manque à gagner d’environ 50 points de performance, pour un produit qui a fait à peu près aussi bien qu’un simple ETF Nasdaq, ni plus ni moins.
Et il ne s’agit pas seulement du résultat final. Sur le chemin, ce même investisseur a :
- encaissé un -57,69% en 2022, contre -28,11% pour l’ETF classique
- dû attendre un rebond de +136% pour simplement revenir à l’équilibre, là où l’ETF classique n’avait besoin que de +39%
- supporté un recul maximal de -75% depuis le lancement du fonds, crise de 2008 comprise — une fenêtre que l’ETF classique, plus récent, ne couvre pas (sa pire chute sur cinq ans : -30,85%)
- payé 0,60% de frais annuels contre 0,23% pour la version sans levier du même émetteur
Deux fois le risque, une volatilité annuelle près de deux fois plus élevée (37,7% contre 19,0%), pour un résultat cumulé quasiment identique sur quatre ans.
🎯 Et ce résultat est un bon scénario. Ces quatre années contenaient un marché haussier historique. Le levier a été porté par la direction du marché ; il n’a quand même pas réussi à faire mieux qu’un gain marginal sur l’ETF classique, à cause de la décroissance par la volatilité. Dans un marché qui oscille sans tendance — le régime le plus fréquent — le résultat n’est pas neutre, il est destructeur.
Un produit à levier peut avoir une utilité pour un professionnel qui couvre une position sur quelques jours. Il n’en a aucune dans un portefeuille qu’on détient dix ans. Ce n’est pas un ETF World plus musclé : c’est un instrument de trading intraday, vendu au détail dans le même rayon.
🎭 Les thématiques : un produit lancé au bon moment — pour l’émetteur
Les ETF thématiques posent un problème différent, moins arithmétique et plus humain.
Un ETF thématique — intelligence artificielle, hydrogène, cybersécurité, eau, défense, vieillissement de la population — raconte une histoire vraie. Ces tendances existent réellement. Le problème n’est jamais le récit : c’est le moment où on vous le vend.
Un émetteur ne lance pas un fonds sur un thème inconnu. Il le lance quand le thème est déjà dans les journaux, c’est-à-dire quand les valorisations ont déjà monté. Les chiffres de Morningstar sur le marché mondial des fonds thématiques sont sans ambiguïté :
| Indicateur | Chiffre |
|---|---|
| Lancements de fonds thématiques en 2021 (record absolu) | 670 |
| Pic des encours mondiaux, fin 2021 | 892 Md$ |
| Encours neuf mois plus tard | 588 Md$ (-34%) |
| Premier semestre 2024 | Les fermetures dépassent les lancements, une première depuis 2013 |
Source : Morningstar Global Thematic Fund Landscape.
L’industrie a donc ouvert 670 boutiques l’année exacte du sommet, et vu les fermetures dépasser les lancements moins de trois ans plus tard. Ce n’est pas un complot, c’est un modèle économique : un fonds se vend quand son thème est populaire, et un thème est populaire quand il a déjà beaucoup monté.
Le cas le plus documenté est celui des énergies propres. L’ETF iShares Global Clean Energy a gagné environ 144% en 2020, atteint son sommet historique le 7 janvier 2021 — au moment précis où l’argent des particuliers affluait — puis perdu plus de la moitié de sa valeur. Après un rebond de près de 50% sur un an, il évoluait encore, en 2026, environ 36% sous son pic de 2021. Cinq ans plus tard.
⚰️ Ce que deviennent réellement ces fonds
La question suivante est celle que personne ne pose au moment de l’achat : ce fonds existera-t-il encore dans dix ans ?
Morningstar a mesuré le taux de survie et de succès des fonds thématiques, en les comparant à un indice actions mondial :
| Horizon | Fonds fermés | Ont survécu et battu l’indice mondial |
|---|---|---|
| 10 ans (jusqu’à fin 2021) | ~60% | 22% |
| 15 ans (jusqu’à mi-2024) | 55% | 14% à 18% |
Sur quinze ans, un fonds thématique sur sept environ a à la fois survécu et fait mieux qu’un simple ETF mondial. Les six autres ont fermé ou sous-performé.
Ce chiffre devrait vous sembler familier. C’est très exactement la structure des données SPIVA sur les gérants actifs et de l’étude Bessembinder sur la concentration des rendements boursiers. Acheter un ETF thématique, c’est faire de la sélection active avec un emballage passif : on ne choisit plus les entreprises une par une, mais on choisit le secteur, le moment et l’émetteur — trois décisions dont ce blog a documenté qu’elles échouent en moyenne.
Et la fermeture n’est pas neutre, même quand le capital est restitué. Comme nous l’écrivions dans les vrais risques des ETF, elle déclenche une réalisation forcée de la plus-value, imposée immédiatement, sur un calendrier que vous n’avez pas choisi.
💸 Et ce qu’en retire l’investisseur : encore moins
Il reste un dernier étage, et c’est le plus sévère. Les chiffres ci-dessus mesurent la performance des fonds. Pas celle de leurs porteurs.
Morningstar calcule l’écart entre les deux — ce que le fonds a rapporté, contre ce que l’investisseur moyen a réellement encaissé compte tenu de ses dates d’entrée et de sortie. Sur un horizon de cinq ans :
| Performance du fonds | Écart de comportement | Ce que garde l’investisseur | |
|---|---|---|---|
| Fonds classiques (2015-2024) | 8,2% | -1,2 pt | 7,0% |
| Fonds thématiques | 7,3% | -4,9 pts | ~2,4% |
Sources : Mind the Gap 2025 et l’étude Morningstar sur les fonds thématiques.
Le fonds thématique moyen avait produit une performance honorable de 7,3% par an. Ses porteurs en ont conservé moins d’un tiers. L’écart de comportement y est quatre fois plus large que sur un fonds ordinaire, pour une raison évidente : un produit narratif attire l’argent quand l’histoire est belle et le repousse quand elle se gâte.
C’est le behavior gap de DALBAR, appliqué à des produits conçus — volontairement ou non — pour le maximiser.
⚠️ Une réserve honnête sur cette mesure. La méthodologie « Mind the Gap » est contestée : une étude publiée en 2026 dans le Financial Analysts Journal par Fulkerson, Jordan, Riley et Yan soutient que l’écart réel est nettement plus faible qu’annoncé, une part de la différence provenant de la façon dont on pondère les flux plutôt que d’erreurs de timing. Nous retenons donc l’ordre de grandeur et surtout le rapport entre thématiques et fonds classiques — pas le chiffre au dixième de point près.
🏭 Les ETF sectoriels : moins spectaculaires, même défaut
Reste le cas le plus discret, et donc le plus fréquent : l’ETF sectoriel classique — technologie, santé, banques, énergie. Pas de levier, pas d’histoire marketing, des encours importants, des frais souvent raisonnables.
Le problème n’est pas le produit, il est dans la raison qui pousse à l’acheter. Notre article combien d’ETF faut-il vraiment proposait un test en trois questions avant d’ajouter une ligne. La première suffit ici :
Cette ligne apporte-t-elle un facteur de risque absent du portefeuille ?
Un secteur n’est pas un facteur de risque distinct : c’est un sous-ensemble de ce que vous détenez déjà. Le MSCI World est déjà composé à 28,87% de technologie. Ajouter un ETF sectoriel technologie ne diversifie rien — cela surpondère. C’est une décision parfaitement légitime, à condition de l’appeler par son nom : ce n’est pas de la diversification, c’est un pari directionnel, pris sans le formuler et sans règle de sortie.
Et ce pari a une particularité désagréable : il est presque toujours pris après que le secteur a surperformé. C’est ce que nous appelions le portefeuille empilé — quatre tickers, quatre PRU, quatre fois des frais, et un seul pari.
⚠️ Ce que cet article ne dit pas
Quatre précisions, parce que le sujet se prête au raccourci :
- ❌ Un ETF thématique n’est pas une arnaque. Ce sont des fonds réglementés, transparents, correctement gérés. Le reproche ne porte pas sur leur honnêteté mais sur le rapport entre ce qu’ils promettent statistiquement et le moment où on les achète.
- ❌ Le levier n’est pas illégitime en soi. Il remplit une fonction réelle pour une couverture de quelques jours ou une stratégie intraday. Ce qui est illégitime, c’est de le vendre au détail à côté d’un ETF Monde sans que la remise à zéro quotidienne soit comprise.
- ❌ Aucun de ces chiffres ne prédit l’avenir d’un thème donné. L’intelligence artificielle transformera peut-être l’économie. La question n’est pas de savoir si le thème est réel, mais si vous capterez ce mouvement en achetant un fonds lancé après que le marché l’a déjà intégré dans les prix.
- ❌ Nous ne sommes pas au-dessus de ce reproche. Nos briques Or 20% et Marchés Émergents 20% sont, elles aussi, des paris concentrés sur une classe d’actifs. Deux différences que nous assumons : elles sont choisies pour un régime économique identifié et non pour une histoire, et leur poids est fixé à l’avance avec une règle de rééquilibrage — ce qui est précisément ce dont ne dispose pas l’acheteur d’un ETF hydrogène.
🧠 En résumé
- ✅ « 2x par jour » n’est pas « 2x » : la remise à zéro quotidienne fait perdre de l’argent dès que le marché bouge, indépendamment de sa direction. La perte croît plus vite que le levier : environ trois fois plus forte à x3 qu’à x2.
- ✅ La démonstration est publiée : sur 2022-2025, un ETF Nasdaq-100 classique a fait +53,11%, son ETF à levier 2 +55,77% — à peine plus, très loin du double promis, pour un recul maximal de -75% et deux fois et demie les frais.
- ✅ L’industrie lance au sommet : 670 fonds thématiques créés en 2021, encours au pic de 892 Md$, -34% en neuf mois, et plus de fermetures que de lancements dès 2024.
- ✅ Un fonds thématique sur sept environ a survécu quinze ans et battu un simple ETF mondial. C’est la même structure de données que SPIVA sur les gérants actifs.
- ✅ L’écart de comportement y est quatre fois plus large que sur un fonds ordinaire — de l’ordre de 4,9 points contre 1,2 — parce qu’un produit narratif attire l’argent au pire moment.
- ✅ Un ETF sectoriel ne diversifie pas, il surpondère. C’est un pari directionnel légitime, à condition de l’appeler ainsi et de lui donner une règle.
💡 La bonne façon de le voir : ces produits ne sont pas une version plus ambitieuse de notre stratégie, ils en sont l’exact opposé. « Buy, Hold and Hibernate » suppose un support qu’on peut oublier pendant dix ans. Un fonds qui décroît avec la volatilité, ou dont une chance sur deux est de fermer avant l’échéance, est structurellement impossible à oublier.
Le rayon des ETF contient deux familles de produits. La première est conçue pour être détenue. La seconde est conçue pour être vendue — et la différence ne se lit ni sur le nom, ni sur les frais, ni sur le fait qu’il s’agisse d’un ETF.
« Un placement qu’on ne peut pas oublier n’est pas un placement : c’est une position. »
- Patrimoine & Valeur 🚀