
« Où en sommes-nous dans le cycle ? » C’est la question qui revient dès que le chômage remonte d’un dixième ou qu’une courbe de taux s’inverse. Elle suppose deux choses : qu’on puisse savoir dans quelle phase se trouve l’économie, et que le savoir permette d’ajuster son portefeuille à temps.
La première est vraie, mais tard. Aux États-Unis, un comité d’économistes du NBER date officiellement les récessions. Sa réponse est la plus solide qui existe. Elle arrive aussi des mois après les faits.
La seconde, nous l’avons testée. Nous avons pris les six récessions que ce comité a annoncées depuis sa première annonce en 1980, et regardé où en était la bourse le jour de chaque annonce. Puis nous avons appliqué la règle de celui qui refuse de deviner : attendre la confirmation officielle pour vendre, et la confirmation officielle de la fin pour racheter — avant de lui accorder un avantage impossible, racheter au mois exact où la récession s’est réellement terminée.
🗓️ Le calendrier officiel a quatre à vingt et un mois de retard
Le NBER ne retient pas la règle des « deux trimestres de PIB en baisse », qui ne correspond pas à toutes les récessions qu’il a datées (FAQ du NBER). Il définit une récession comme un recul significatif de l’activité, diffus dans toute l’économie et durable au-delà de quelques mois. Pour l’affirmer, il attend de disposer d’assez de données pour ne pas avoir à se corriger ensuite. C’est ce qui rend sa datation fiable — et c’est ce qui la rend tardive.
| Récession | Début réel | Début annoncé | Retard | Fin réelle | Fin annoncée | Retard |
|---|---|---|---|---|---|---|
| 1980 | janvier 1980 | 3 juin 1980 | 5 mois | juillet 1980 | 8 juillet 1981 | 12 mois |
| 1981-1982 | juillet 1981 | 6 janvier 1982 | 6 mois | novembre 1982 | 8 juillet 1983 | 8 mois |
| 1990-1991 | juillet 1990 | 25 avril 1991 | 9 mois | mars 1991 | 22 décembre 1992 | 21 mois |
| 2001 | mars 2001 | 26 novembre 2001 | 8 mois | novembre 2001 | 17 juillet 2003 | 20 mois |
| 2007-2009 | décembre 2007 | 1er décembre 2008 | 12 mois | juin 2009 | 20 septembre 2010 | 15 mois |
| 2020 | février 2020 | 8 juin 2020 | 4 mois | avril 2020 | 19 juillet 2021 | 15 mois |
Source : NBER, annonces du comité de datation des cycles. Le comité a été créé en 1978 : 1980 est sa première annonce, ce qui limite l’échantillon à six cycles.
Lisez la colonne du début avec la colonne de la fin en tête. En 1991 et en 2020, la récession était déjà terminée le jour où son début a été annoncé. En 2001, elle s’est achevée le mois même de l’annonce ; en 1980, le mois suivant. Quatre fois sur six, « la récession est officielle » voulait dire, en pratique, « la récession est finie ou presque ».
💡 Où en sommes-nous aujourd’hui, au sens officiel ? Le dernier point de retournement daté par le NBER est le creux d’avril 2020. Aucun pic n’a été daté depuis. Cela signifie soit qu’aucune récession n’a commencé, soit qu’une récession a commencé et ne sera connue que dans quatre à douze mois. Les deux situations ressemblent exactement à ce que nous avons sous les yeux. C’est tout le problème.
📉 Le mois de l’annonce, où en était la bourse ?
Nous avons repris les cours du S&P 500 dans la base de données de Robert Shiller (moyennes mensuelles), et repéré pour chaque cycle le sommet de la bourse et son point bas. La troisième colonne indique où se trouvait l’indice, par rapport à son sommet, le mois où la récession a été annoncée.
| Récession | Sommet de la bourse | Écart au sommet, le mois de l’annonce | Point bas de la bourse | Baisse restant à venir après l’annonce |
|---|---|---|---|---|
| 1980 | février 1980, 1 mois après le début | −0,6% | avril 1980, 2 mois avant l’annonce | rien |
| 1981-1982 | novembre 1980, 8 mois avant le début | −13,6% | juillet 1982, 6 mois après | −6,7% |
| 1990-1991 | juillet 1990, le mois du début | +5,5% au-dessus du sommet | octobre 1990, 6 mois avant l’annonce | rien |
| 2001 | mars 2000, 12 mois avant le début | −21,7% | février 2003, 15 mois après | −25,9% |
| 2007-2009 | octobre 2007, 2 mois avant le début | −43,0% | mars 2009, 3 mois après | −13,7% |
| 2020 | février 2020, le mois du début | −5,3% | mars 2020, 3 mois avant l’annonce | rien |
Calculs Patrimoine & Valeur. Le sommet est daté au mois du record en clôture (13 février 1980, 28 novembre 1980, 16 juillet 1990, 24 mars 2000, 9 octobre 2007, 19 février 2020) ; les variations sont calculées sur les cours moyens du mois. Les moyennes mensuelles lissent les extrêmes : en 2020, la baisse en clôture quotidienne a atteint −33,9%, contre −19,1% en moyenne mensuelle. Les ordres de grandeur et les dates relatives ne changent pas.
Trois constats :
- La bourse n’attend jamais l’annonce. Son sommet est toujours passé quand la récession devient officielle, 4 à 20 mois plus tôt. Il précède ou accompagne en général le début de la récession, jusqu’à un an d’avance en 2000 ; seule exception, 1980, où la bourse a encore monté un mois après le début officiel — que personne ne connaissait alors.
- La moitié du temps, le point bas était déjà passé quand la récession a été annoncée. En 1991, l’indice était même revenu au-dessus de son sommet ; en 1980, à 0,6% près.
- Quand il restait de la baisse, elle était imprévisible : 6,7% en 1982, 13,7% en 2009, 25,9% en 2001. Rien dans l’annonce ne permettait de distinguer ces cas des trois autres.
🧪 Le test : vendre quand c’est officiel, racheter quand la fin est officielle
Voici la règle de l’investisseur qui refuse de prédire : je n’agis que sur une information certaine — j’attends que la récession soit officielle pour vendre, et que sa fin soit officielle pour racheter. Elle part avec un handicap connu, puisque la section précédente vient de montrer que l’annonce de la fin arrive 8 à 21 mois après la fin réelle : c’est précisément ce que le test chiffre, le prix de la certitude. Pour être juste envers elle, l’argent sorti du marché n’est pas laissé dormir : il est placé en bons du Trésor américain à un mois, aux taux effectivement servis à chaque époque (base de Kenneth French). En 1982-1983, cela rapportait encore près de 10% par an.
| Récession | Durée hors du marché | Rester investi | Vendre et placer en bons du Trésor | Écart en faveur de rester |
|---|---|---|---|---|
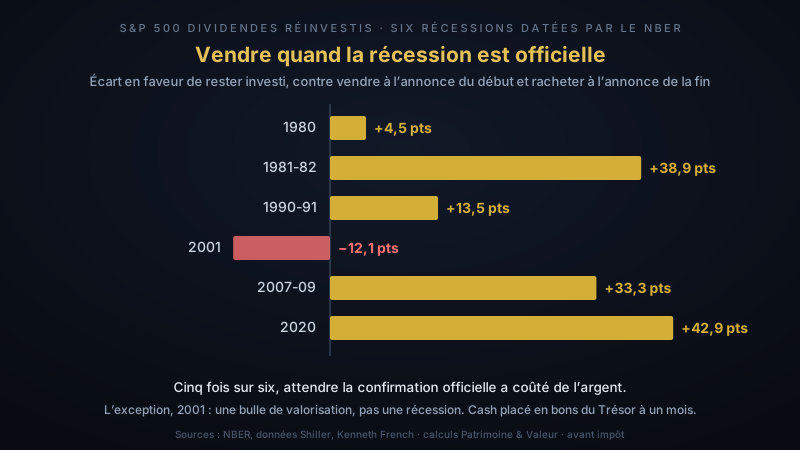
| 1980 | 13 mois | +18,6% | +14,1% | +4,5 pts |
| 1981-1982 | 18 mois | +53,9% | +15,0% | +38,9 pts |
| 1990-1991 | 20 mois | +20,7% | +7,2% | +13,5 pts |
| 2001 | 20 mois | −9,7% | +2,4% | −12,1 pts |
| 2007-2009 | 21 mois | +33,4% | +0,2% | +33,3 pts |
| 2020 | 13 mois | +43,0% | +0,1% | +42,9 pts |
S&P 500 dividendes réinvestis, en dollars, avant impôt et frais ; vente et rachat au cours moyen du mois de chaque annonce. Écart moyen : +20,2 points en faveur de rester investi.
Cinq fois sur six, la règle a coûté de l’argent — entre 4,5 et 42,9 points. Le mécanisme est toujours le même, et il est double : on vend après une bonne partie de la baisse, puis on rachète après une bonne partie de la reprise. Entre le point bas et l’annonce officielle de la fin, la bourse avait déjà remonté de 18,6% à 64,5% selon les cycles.
2001, l’exception honnête
En 2001, la règle a gagné 12,1 points. Elle a gagné pour une raison qui n’a rien à voir avec le cycle : la bourse sortait de la plus grosse bulle de valorisation de son histoire. Le CAPE de Shiller (le prix rapporté aux bénéfices moyens des dix dernières années) atteignait 44,2 en décembre 1999, un record absolu. La récession de 2001 a été l’une des plus courtes et des plus légères ; elle s’est terminée en novembre 2001. La bourse, elle, a continué de baisser quinze mois de plus, jusqu’en février 2003, parce qu’elle dégonflait une valorisation, pas parce qu’elle anticipait une économie en crise.
Autrement dit, le seul cas où « vendre la récession » a fonctionné est un cas où la récession n’était pas le problème. Une règle qui gagne pour une mauvaise raison une fois sur six n’est pas une règle : c’est une coïncidence qu’on ne saura pas reconnaître la prochaine fois.
⚠️ En France, c’est pire que le tableau. Ces chiffres sont avant impôt. Dans un compte-titres, vendre déclenche la flat tax de 31,4% sur la plus-value latente. L’investisseur qui sort pendant la récession avec une plus-value ne rachète pas avec 100% de son capital, mais avec ce qu’il en reste après impôt. L’avantage de 2001 rétrécit, le retard des cinq autres cycles s’aggrave.
🔮 Et en rachetant à la fin réelle ?
L’objection est évidente : la règle rachète tard parce que l’annonce de la fin est tardive, et le test la condamne d’avance. Donnons-lui donc un avantage impossible : racheter le mois exact où la récession s’est réellement terminée — une date que personne ne connaissait à l’époque, et que le NBER n’a publiée que 8 à 21 mois plus tard.
| Récession | Fin réelle | Durée hors du marché | Écart en faveur de rester |
|---|---|---|---|
| 1980 | juillet 1980 | 1 mois | +4,4 pts |
| 1981-1982 | novembre 1982 | 10 mois | +14,6 pts |
| 1990-1991 | mars 1991 | — | 0 : la récession était finie avant d’être annoncée |
| 2001 | novembre 2001 | — | 0 : elle s’est terminée le mois même de l’annonce |
| 2007-2009 | juin 2009 | 6 mois | +7,2 pts |
| 2020 | avril 2020 | — | 0 : la récession était finie avant d’être annoncée |
Mêmes données et même méthode que le tableau précédent : S&P 500 dividendes réinvestis (Shiller, moyennes mensuelles), bons du Trésor à un mois (Kenneth French), vente au cours moyen du mois de l’annonce du début, rachat au cours moyen du mois de la fin réelle datée par le NBER.
Même avec cette information parfaite, la règle n’a jamais rapporté : elle a coûté entre 4,4 et 14,6 points dans trois cycles, et elle n’a rien pu faire dans les trois autres, faute de récession encore en cours le jour de son annonce. Le problème n’est donc pas seulement l’annonce tardive de la fin : la vente, elle aussi, arrive trop tard.
Le cas de 2001 achève la démonstration. La règle d’origine y gagnait 12,1 points, et la totalité de ce gain a été obtenue après la fin réelle de la récession, pendant les vingt mois où elle restait à l’écart d’une économie déjà repartie. Son seul succès tient à son retard, pas à sa prudence.
🔗 Ce que cet article ajoute à ceux qui précèdent
Nous avons déjà montré, dans notre article sur le market timing, que les meilleurs jours de bourse se concentrent au milieu des pires, et qu’il est donc impossible de rater les uns sans rater les autres. Le test ci-dessus en est la version macroéconomique : la bourse remonte pendant que l’économie va encore mal, et l’investisseur qui attend des nouvelles économiques rassurantes rachète au prix de la reprise.
Dans notre article sur les taux directeurs, nous avions conclu que comprendre un mécanisme et agir dessus sont deux choses différentes. Le cycle économique en est l’illustration la plus nette. Le cycle existe : il est mesuré, daté, documenté depuis plus d’un siècle. Ce qui est inutilisable, c’est son calendrier. Le seul moment où l’on sait avec certitude où l’on en est, c’est quand il est trop tard pour en tirer parti.
💡 Et les indicateurs avancés ? On objectera qu’il existe des signaux précoces : courbe des taux, indices d’activité, demandes d’allocations chômage. Ils déplacent le problème sans le résoudre. Il faudrait encore que le marché ne les ait pas déjà intégrés — ce qu’il fait en premier, puisque tout le monde les regarde —, puis savoir quand revenir, sans signal équivalent pour la reprise. Le test ci-dessus montre que c’est le retour qui coûte le plus cher : 20,2 points d’écart moyen avec un rachat à l’annonce de la fin, 4,4 avec un rachat parfait au mois de la fin réelle.
Notre article sur l’inflation a montré une difficulté de même nature : même après coup, 2022 se classe dans deux régimes économiques différents selon qu’on lit la moyenne annuelle de l’inflation ou sa tendance. Si l’on ne sait pas toujours nommer le régime une fois qu’il est passé, on ne saura pas mieux nommer la phase du cycle pendant qu’elle se déroule.
💰 Pendant ces six récessions, ce qu’est devenu le dividende
Il existe une autre façon de traverser une récession : ne pas avoir besoin de vendre. C’est le rôle que notre stratégie donne aux distributions — un revenu qui tombe sans qu’il faille céder une part, quel que soit l’état du marché. Voici ce qu’a fait le dividende du S&P 500, mesuré sur deux périodes : pendant la chute de la bourse elle-même, puis d’une annonce officielle à l’autre.
| Récession | Bourse, du sommet au point bas | Dividende, sur la même période | Dividende, d’une annonce à l’autre | Le même, en pouvoir d’achat |
|---|---|---|---|---|
| 1980 | −10,7% | +1,7% | +8,3% | −2,2% |
| 1981-1982 | −19,4% | +11,3% | +4,5% | −1,4% |
| 1990-1991 | −14,7% | +1,7% | +2,1% | −2,7% |
| 2001 | −42,0% | −3,5% | +3,6% | −0,04% |
| 2007-2009 | −50,8% | +0,1% | −21,3% | −24,2% |
| 2020 | −19,1% | +0,8% | −2,3% | −7,7% |
Calculs Patrimoine & Valeur, données Shiller (moyennes mensuelles) : dividende versé sur douze mois glissants, en dollars courants ; pouvoir d’achat calculé avec l’indice des prix américain.
Pendant la chute de la bourse elle-même, le dividende n’a presque pas bougé : de −3,5% à +11,3% selon les cycles. Mesuré d’une annonce à l’autre, il était plus élevé à la fin qu’au début dans quatre récessions sur six, et ne s’est vraiment replié qu’en 2008-2009 (−21,3%) — un repli arrivé après le point bas de la bourse, au rythme des bénéfices, quand les cours remontaient déjà. Le pire repli mesuré sur toute la crise de 2008 est de 24,1%, chiffre que nous avions déjà relevé dans notre étude des krachs depuis 1929.
La dernière colonne est là pour rester honnête : en pouvoir d’achat, le dividende a baissé dans les six cas, de presque rien en 2001 à près d’un quart en 2008-2009. L’inflation à deux chiffres de 1980-1981 a absorbé toute la hausse nominale. Le dividende n’est ni une protection contre l’inflation, ni un revenu qui monte pendant les récessions. Sa propriété réelle est plus modeste et plus utile : il fléchit beaucoup moins que le cours, et il arrive sans qu’il faille vendre.
C’est exactement ce dont l’investisseur du test avait besoin. Celui qui vit de son portefeuille et qui doit vendre des parts au fil de l’eau pour financer sa dépense est soumis au calendrier du marché, et donc tenté par celui du NBER. Les distributions ne suffisent pas à elles seules — environ 1,28% du portefeuille une fois l’impôt prélevé, pour une rente nette de l’ordre de 3,3% —, mais elles en couvrent près de 40% sans vendre une part. Le reste suit un ordre de retrait écrit à l’avance : distributions d’abord, puis une réserve de douze mois sur livret, puis une vente dans la brique la plus sur-pondérée — qui, après une chute des actions, n’est en général pas la brique actions. Avec ces règles, il n’y a aucune décision à prendre le jour où la récession devient officielle, et aucun besoin de savoir où en est le cycle.
⚠️ Limites de ce tableau : il porte sur le S&P 500, un seul pays dont les entreprises coupent moins volontiers que les européennes ; notre brique principale suit un indice mondial, dont la distribution par part a baissé de 14,5% sur les douze mois qui ont suivi le krach de 2020 (contre 3,4% pour le S&P 500), comme nous l’avions mesuré dans l’article sur les krachs. L’ordre de grandeur — le revenu baisse moins que le cours — tient ; l’ampleur exacte dépend de l’indice.
🧭 Alors, comment positionner son portefeuille dans le cycle ?
La réponse est qu’il est déjà positionné, et qu’il l’a été sans prévision. Notre allocation All Weather à dividende — 40% actions monde à haut dividende, 20% obligations d’État mondiales, 20% or, 20% marchés émergents — n’a pas été construite pour une phase du cycle. Elle a été construite pour qu’aucune phase ne soit fatale, précisément parce qu’on ne sait pas dans laquelle on se trouve.
Ce qui agit pendant une récession, ce sont trois règles qui réagissent aux prix, pas aux annonces :
- Les bandes de rééquilibrage (±5 points par brique). Si les actions chutent assez pour qu’une brique sorte de sa bande, la règle impose de les renforcer — au moment où le marché bouge, pas douze mois plus tard quand le NBER confirme. Et si aucune bande n’est franchie, on ne touche à rien.
- Les zones de renfort (−15%, −25%, −40% sous le prix de revient). Elles engagent la réserve par paliers pendant la baisse, quel que soit le diagnostic économique du moment.
- Les distributions, qui financent la dépense ou les achats sans qu’il faille vendre, comme on vient de le voir.
Aucune de ces trois règles n’a besoin de savoir si une récession a commencé. C’est leur principal mérite.
🔍 Auto-examen : nos zones de renfort parient-elles sur le cycle ?
Une objection sérieuse : acheter quand les cours baissent, n’est-ce pas aussi un pari sur le cycle, simplement dans l’autre sens ?
En partie, oui. Nos zones de renfort supposent qu’une baisse finira par se résorber, ce qui est vrai à long terme pour un portefeuille diversifié, mais peut prendre des années. 2001 en est le contre-exemple direct : un investisseur qui aurait engagé sa réserve au jour de l’annonce, avec un marché déjà 21,7% sous son sommet de mars 2000, aurait encore subi 25,9% de baisse supplémentaire pendant quinze mois. C’est la raison pour laquelle nos zones sont étagées (−15%, −25%, −40%) au lieu de tout engager au premier signal, et pourquoi elles se réfèrent au prix payé et non à un diagnostic sur l’économie.
Il y a aussi un coût, que nous avons chiffré dans l’article sur la stratégie : garder de l’argent en réserve pour les baisses fait en moyenne moins bien qu’investir tout de suite. Nous l’acceptons comme le prix d’une discipline, pas comme une source de performance. Ce que nous ne faisons jamais, c’est vendre en anticipant une récession : c’est la décision que le test ci-dessus condamne cinq fois sur six.
⚠️ Limites de l’étude : six cycles seulement, un seul pays, des moyennes mensuelles qui lissent les extrêmes, et des calculs avant impôt et avant frais. Un échantillon de six ne prouve pas une loi ; il montre qu’une règle de bon sens en apparence a échoué presque à chaque fois où on aurait pu l’appliquer.
🧠 En résumé
- 🗓️ Le cycle est réel, mais son calendrier officiel est tardif : le NBER a annoncé le début des six dernières récessions américaines 4 à 12 mois après qu’elles avaient commencé, et leur fin 8 à 21 mois après qu’elles étaient terminées.
- 📉 La bourse ne l’attend pas : son sommet était toujours passé, de 4 à 20 mois, quand la récession est devenue officielle, et trois fois sur six son point bas aussi.
- 🧪 Vendre à l’annonce, racheter à l’annonce de la fin a fait perdre de 4,5 à 42,9 points dans cinq cycles sur six, même avec l’argent placé en bons du Trésor. L’exception, 2001, est une bulle de valorisation, pas une récession. Et même en rachetant au mois exact de la fin réelle, la règle n’a jamais rapporté.
- 💰 Le dividende a beaucoup moins baissé que le cours : presque stable pendant la chute de la bourse (de −3,5% à +11,3%), plus haut à l’annonce de la fin qu’à celle du début quatre fois sur six, −21,3% au pire en 2008-2009 — mais en baisse dans les six cas en pouvoir d’achat, d’une annonce à l’autre.
- 🧭 Positionner son portefeuille dans le cycle, c’est avoir des règles qui réagissent aux prix (bandes, zones, distributions) plutôt qu’aux annonces. Notre allocation n’a besoin de savoir ni où en est le cycle, ni quand il tournera.
🎯 La bonne question n’est pas « où en sommes-nous dans le cycle ? », à laquelle personne ne peut répondre avant des mois. C’est « mon portefeuille m’oblige-t-il à décider quelque chose le jour où la réponse tombera ? ». Si la réponse est non, le cycle peut tourner sans vous.
« L’économie annonce ses récessions quand la bourse les a déjà oubliées. »
- Patrimoine & Valeur 🚀