
L’allocation All Weather à Dividende poursuit un objectif premier : produire une rente. C’est lui qui commande le choix d’une brique principale distribuante, et c’est lui qui justifie de ne pas toucher à la ligne obligataire dans le comparatif des quatre briques.
Reste la question que personne ne pose avant d’y être : à quel taux prélève-t-on une rente, et sur quel capital ?
Savoir construire un portefeuille et savoir en vivre sont deux compétences distinctes, et la seconde ne s’improvise pas le jour venu. Voici les chiffres, et l’un d’eux est désagréable.
📊 Ce que la recherche dit du taux de retrait
Le taux de retrait, c’est le pourcentage du capital que l’on prélève la première année de rente, ensuite indexé sur l’inflation. La question à laquelle il répond n’est pas « combien puis-je dépenser » mais « combien puis-je dépenser sans risquer d’épuiser le capital avant de mourir ».
William Bengen, 1994 : 4%. Le chiffre le plus célèbre de la finance personnelle. En testant tous les départs en retraite historiques, Bengen cherche le pire cas — le taux qui aurait survécu 30 ans même en partant à la retraite au plus mauvais moment du siècle.
Bengen, 2025 : 4,7%. Dans A Richer Retirement (Wiley, août 2025), il révise son propre chiffre à la hausse — de 4,1% à 4,7%. La raison mérite d’être soulignée ici : c’est une diversification plus large qui a permis la hausse, l’ajout de classes d’actifs au portefeuille actions/obligations d’origine. Le taux moyen historique ressort d’ailleurs autour de 7,1% ; 4,7% est le pire cas, pas l’espérance.
Morningstar, 2026 : 3,9%. L’étude annuelle State of Retirement Income retient 3,9% pour une dépense fixe indexée sur l’inflation — en hausse par rapport aux 3,7% de 2025 — et jusqu’à 5,7% pour qui accepte d’ajuster ses dépenses selon les marchés.
⚠️ Trois réserves avant d’utiliser ces chiffres, et elles comptent. D’abord, Morningstar raisonne sur des portefeuilles comprenant 30% à 50% d’actions ; le nôtre en contient 60% (40% Monde High Div + 20% Émergents) et 20% d’or, une classe d’actifs absente de ces modèles. Ces taux ne sont donc pas calibrés sur notre allocation. Ensuite, ce sont des études américaines, en dollars, sur l’histoire boursière américaine — la plus favorable du XXe siècle. Enfin, et c’est le sujet de la section suivante, elles ignorent la fiscalité française.
Retenons l’ordre de grandeur : entre 3,9% et 4,7%, et non 6% ou 8%. C’est déjà beaucoup plus que ce que notre portefeuille distribue.
🇫🇷 Le retournement français : une distribution est une vente à 100% de plus-value
Voici le point que la littérature anglo-saxonne ne traitera jamais pour vous, et il change la conclusion.
Dans un compte-titres ordinaire, les deux façons de tirer un revenu d’un portefeuille ne sont pas imposées de la même manière :
- Une distribution (dividende d’ETF) est un revenu. Elle est taxée à 31,4% sur la totalité du montant versé.
- Une vente de parts est une cession. Elle est taxée à 31,4% sur la seule fraction de plus-value contenue dans les parts vendues.
Traduction opérationnelle, pour obtenir 1 000 € nets dans votre poche :
| Méthode | Fraction imposable | Portefeuille consommé |
|---|---|---|
| Vente de parts, 30% de plus-value latente | 30% | 1 104 € |
| Vente de parts, 50% de plus-value latente | 50% | 1 186 € |
| Vente de parts, 70% de plus-value latente | 70% | 1 282 € |
| Distribution | 100% | 1 458 € |
Et le résultat se généralise proprement, sans exception :
💡 Fiscalement, une distribution est exactement une vente dont la fraction imposable serait de 100%. Elle est donc toujours au moins aussi coûteuse qu’une vente de parts, et strictement plus coûteuse dès que votre plus-value latente est inférieure à 100% du montant — c’est-à-dire toujours, sauf à avoir acheté à un prix nul.
Ce résultat vaut en phase d’accumulation, où il est connu, et il vaut aussi en phase de rente. Autrement dit : l’avantage de la brique distribuante n’est pas fiscal. Il est ailleurs, et il est considérable.
Un dividende tombe que le marché monte ou qu’il s’effondre. Une vente de parts, elle, se décide — et si elle se décide dans un marché à −30%, elle transforme une baisse temporaire en perte définitive. C’est exactement le mécanisme du risque de séquence, dont la dernière section de cet article montre qu’il décide d’environ 77% du résultat d’une rente. La distribution est la seule source de revenu qui n’exige aucun ordre de vente au mauvais moment — elle fléchit dans un krach, mais toujours moins que le cours.
Elle fait aussi un second travail : elle apporte des liquidités pour rééquilibrer — 1,28% du portefeuille par an une fois l’impôt prélevé — sans ordre de vente à passer. Ce n’est pas une économie d’impôt, puisque le flux est imposé sur sa totalité ; c’est une décision en moins, ce que les sept biais cognitifs recommandent explicitement.
🎯 Ce que la brique distribuante coûte en impôt, elle le rend en sécurité et en décisions évitées. Ce qu’il faut cesser de dire, c’est « ça coûte moins d’impôt » : c’est le seul terrain sur lequel elle perd.
🧩 Ce que cet article ne remet pas en cause : l’inclinaison dividende
Il faut lever ici une confusion que la section précédente peut créer, et qui porterait sur le cœur même de notre stratégie.
Derrière l’expression « stratégie à dividende » se cachent deux décisions distinctes, que rien n’oblige à prendre ensemble :
| Décision | Ce qu’elle choisit | Ce que cet article en dit |
|---|---|---|
| L’inclinaison de l’indice | Détenir des entreprises qui distribuent plus que la moyenne — un choix de facteur | Rien. Elle n’est pas concernée par l’argument fiscal |
| La part de distribution | Recevoir ces dividendes en espèces (Dist) ou les laisser capitaliser (Acc) | C’est la seule que l’argument fiscal touche |
La preuve que ces deux décisions sont séparables se trouve chez notre propre émetteur : le Vanguard FTSE All-World High Dividend Yield existe en version distribuante (IE00B8GKDB10) et en version capitalisante (IE00BK5BR626) — même indice, mêmes entreprises, même TER de 0,29%. On peut donc détenir exactement l’inclinaison dividende de notre allocation sans recevoir un seul euro de dividende.
🎯 « Les distributions coûtent plus cher fiscalement » ne signifie donc pas « il ne faut pas détenir un ETF haut dividende ». La brique 40% reste le moteur de performance de l’allocation, pour les raisons exposées dans la stratégie. Ce qui est en débat n’est pas ce qu’elle contient, c’est la plomberie par laquelle le revenu en sort.
Deux précisions dans le même esprit :
Le verdict du comparatif n’est pas renversé. Notre comparatif des quatre briques avait déjà posé cet arbitrage — « une vente partielle programmée est fiscalement supérieure à un coupon » — et avait tranché : rien à faire, parce qu’un flux automatique n’exige aucune décision là où une vente programmée en exige quatre par an. Cet article ne renverse pas ce verdict, il en chiffre le prix.
Et le 1,87% n’est pas le rendement de la brique dividende. C’est celui du portefeuille entier, tiré vers le bas par 20% d’or qui ne distribue rien et 20% d’émergents à 1,24%. La brique principale, elle, verse 2,43%. Le facteur 2,6× ne mesure donc pas un échec de l’inclinaison dividende : il mesure le prix de deux choix délibérés — ne jamais vendre une part, et consacrer 40% du portefeuille à deux briques qui distribuent peu ou rien, l’or (0%) et les émergents (1,24%). Le premier achète une perpétuité ; le second, une diversification que la brique principale ne fournit pas. Ni l’un ni l’autre n’a été fait pour maximiser le rendement distribué.
🧮 Ce que la rente coûte vraiment en capital
Assemblons. Objectif : 2 000 € nets par mois, soit 24 000 € nets par an, une cible de rente modeste et réaliste. Combien faut-il de capital ?
| Stratégie de retrait | Taux | Capital nécessaire |
|---|---|---|
| Retrait 4,7% (Bengen 2025), 50% de PV latente | 4,7% | ≈ 606 000 € |
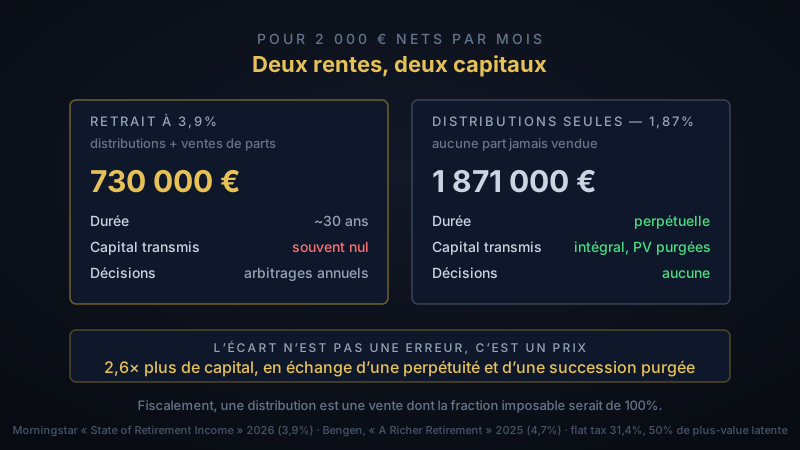
| Retrait 3,9% (Morningstar 2026), 50% de PV latente | 3,9% | ≈ 730 000 € |
| Distributions seules (rendement de l’ensemble du portefeuille) | 1,87% | ≈ 1 871 000 € |
Le chiffre du titre est là. Vivre uniquement des distributions de ce portefeuille, sans jamais vendre une part, exige 2,6 fois plus de capital qu’un retrait à 3,9% — et 3,1 fois plus qu’un retrait à 4,7%.
Dit autrement : un lecteur qui a patiemment construit 730 000 € en croyant que la rente viendrait des dividendes découvrira qu’elle lui verse environ 780 € nets par mois, pas 2 000 €. L’écart n’est pas un détail de calcul, c’est un projet de vie décalé d’une décennie.
🎯 Un objectif de rente sans taux de retrait ni capital cible n’est pas un objectif. C’est une destination annoncée sans la distance, et c’est le calcul qu’il faut faire tôt — pas à cinq ans de l’échéance.
⚖️ Sauf que ce ne sont pas le même produit
Il serait malhonnête de s’arrêter là, parce que la comparaison ci-dessus oppose deux choses qui ne s’achètent pas.
Un retrait à 3,9% consomme le capital. C’est sa définition : les études cherchent le taux qui survit 30 ans, pas celui qui dure indéfiniment. Au bout du parcours, il peut ne rien rester, et c’est le scénario accepté. Il impose aussi de vendre des parts à chaque échéance, y compris dans un marché effondré — d’où l’ordre de retrait fixé à la fin de cet article.
Vivre des seules distributions repose sur la règle inverse : dépenser le revenu, ne jamais entamer le capital — une règle d’autodiscipline que la finance comportementale a décrite (Hersh Shefrin et Meir Statman, Journal of Financial Economics, 1984 ; un résumé). Elle ne crée pas de richesse : chaque distribution fait baisser le cours d’autant. Mais elle plafonne la dépense au rendement distribué, et elle supprime toute décision de vente. Pour qui a détenu des distributions dès le départ, il n’y a pas non plus de bascule à orchestrer au moment de la rente : vendre d’un coup un capitalisant aurait laissé 9,2% de capital en moins à vingt ans dans notre exemple. Le rentier consomme ce que ses ETF versent, et son nombre de parts ne change pas.
Et c’est là que le lien avec la transmission devient décisif. Notre article sur la transmission a établi un point juridique central : au décès, le compte-titres purge intégralement les plus-values latentes (art. 150-0 D du CGI) — les héritiers reçoivent les titres avec une valeur d’acquisition réévaluée au cours du jour du décès, sans aucun impôt sur le revenu ni prélèvement social sur les plus-values accumulées de votre vivant ; seuls restent dus les droits de succession. Ce qui préserve ce capital, c’est la modération du prélèvement — environ 1,9% au lieu de 3,9% — et non la forme du versement : à montant égal, une vente de parts serait moins imposée qu’une distribution (voir le tableau plus haut).
| Retrait 3,9% | Distributions seules | |
|---|---|---|
| Capital pour 2 000 €/mois nets | ≈ 730 000 € | ≈ 1 871 000 € |
| Durée | ~30 ans, épuisement assumé | perpétuelle |
| Capital transmis | incertain, souvent nul | intégral, plus-values latentes purgées au décès |
| Décisions à prendre | une vente à chaque échéance | aucune vente |
| Revenu | indexé sur l’inflation par construction | régulier, non indexé |
🎯 Les 2,6× ne sont donc pas une erreur, ce sont un prix. Ils achètent un prélèvement qui ne programme pas l’épuisement du capital, aucune vente à décider, et une succession dont les plus-values latentes sont purgées. C’est un choix parfaitement défendable — il ne devient indéfendable que si l’on tait ce qu’il coûte.
Et la conclusion pratique est un mélange, pas un camp : rien n’oblige à choisir un extrême. Un retrait total de 3% composé de 1,87% de distributions et 1,13% de ventes de parts consomme très lentement le capital tout en multipliant la rente nette par 1,7 environ par rapport aux distributions seules — et près de 60% de cette rente nette arrive encore sans aucune vente. C’est probablement la route que la plupart des lecteurs devraient viser.
⏳ Le risque que le taux de retrait ne dit pas : la séquence
Il reste un danger que ni 3,9% ni 4,7% ne capturent, et c’est le plus vicieux de la phase de rente.
Deux retraités obtiennent exactement le même rendement moyen sur quinze ans et retirent exactement la même somme chaque année. L’un a ses bonnes années au début, l’autre à la fin. Leurs capitaux finaux n’ont rien à voir. C’est le risque de séquence des rendements, et son ampleur est documentée : selon les travaux de Wade Pfau, environ 77% du résultat final d’une retraite s’explique par les rendements des dix premières années.
Le mécanisme est simple et brutal. Quand vous retirez d’un portefeuille qui vient de chuter, les euros sortis ne sont plus là pour participer au rebond. La baisse est encaissée définitivement sur la part vendue, alors qu’elle n’aurait été que temporaire si vous n’aviez rien vendu.
⚠️ Ce risque retourne deux principes qui sont vrais en accumulation. Une baisse obligataire est « une mauvaise nouvelle temporaire et une bonne nouvelle permanente » — vrai tant que vous ne vendez pas. « Buy, Hold and Hibernate » traverse les krachs — vrai tant que vous versez. En phase d’accumulation, un krach précoce est un cadeau : vous achetez bon marché. En phase de rente, le même krach précoce est la principale menace, parce que vous vendez dedans. La même personne, le même portefeuille, le même krach : bénéfique à 40 ans, destructeur à 65.
D’où une conséquence décisive : les briques obligations et or ne servent pas la même fonction selon la phase. En accumulation, elles amortissent la volatilité — un confort. En rente, elles sont ce que vous vendez pour ne pas vendre vos actions au plus bas. Elles passent de confort à infrastructure.
C’est la traduction exacte du bénéfice que notre article sur la diversification identifie comme le plus sous-estimé : « il reste quelque chose à vendre ». Au-delà du rééquilibrage, c’est d’abord une assurance contre le risque de séquence.
🧭 Quatre conséquences pour notre stratégie
1️⃣ La rente a désormais une formule, plus un adjectif. Capital nécessaire = rente nette annuelle ÷ [taux de retrait × (1 − 31,4% × fraction de plus-value)]. Tout lecteur peut y mettre ses chiffres. Un objectif de rente sans capital cible chiffré n’est pas un objectif, c’est un souhait.
2️⃣ La brique distribuante reste, et pour la meilleure des raisons. Un revenu qui arrive sans qu’aucune part n’ait à être vendue est, en phase de rente, la couverture directe contre le risque de séquence — le danger qui décide de tout. S’y ajoutent des liquidités qui arrivent sans décision pour rééquilibrer, et, pour qui a détenu des distributions dès le départ, aucune bascule à orchestrer. Le seul terrain où elle perd est l’impôt.
3️⃣ Ne pas alléger les briques obligations et or à l’approche de la rente. C’est le réflexe habituel — « je sécurise » — et il est ici exactement à l’envers : ces briques deviennent plus utiles, pas moins, parce qu’elles sont le stock de munitions qui évite de vendre des actions effondrées les dix premières années.
4️⃣ Ordre de retrait en phase de rente, qui prolonge directement notre règle de rééquilibrage :
- D’abord les distributions déjà perçues — elles sont sorties, l’impôt est dû de toute façon.
- Ensuite la vente dans la brique la plus sur-pondérée. Vanguard le recommande explicitement : « en phase de retrait, commencez par les classes d’actifs sur-pondérées ». Un seul geste finance la rente et rééquilibre le portefeuille — et il vend mécaniquement ce qui a monté, jamais ce qui s’est effondré.
- Jamais un retrait proportionnel sur les quatre briques : cela vend les actions en pleine baisse, c’est-à-dire précisément ce que le risque de séquence sanctionne.
🔍 Auto-examen : ce que cet article ne sait pas
Nous ne connaissons pas le taux de retrait sûr d’un 40/20/20/20. Les études citées portent sur des portefeuilles actions/obligations à 30-50% d’actions, sans or, en dollars. Notre allocation en contient 60% et une brique or de 20%. Le travail de Bengen suggère qu’une diversification plus large relève le taux sûr — c’est explicitement ce qui l’a fait passer de 4,1% à 4,7% — mais « suggère » n’est pas « démontre pour notre cas ». Utiliser 3,9% chez nous est un choix prudent, pas un résultat.
Il n’existe pas d’équivalent français de ces études. Nous importons des données américaines, sur une histoire boursière exceptionnellement favorable, avec une fiscalité et une inflation différentes, et nous y greffons la flat tax. C’est la meilleure approximation disponible ; ce n’est pas une mesure.
La formule ne donne pas un nombre universel. Le capital cible dépend de la rente visée, donc de vous. Mais l’ordre de grandeur mérite d’être posé : pour une rente modeste de 2 000 € nets, le capital nécessaire se situe entre 600 000 € et 1,9 million d’euros selon la méthode retenue. C’est un écart qui mérite d’être tranché tôt, pas à cinq ans de l’échéance.
🧠 En résumé
- ✅ La recherche situe le taux de retrait sûr entre 3,9% et 4,7% — Morningstar 2026 et Bengen 2025 — et non à 6% ou 8%. Bengen a relevé son propre chiffre grâce à une diversification plus large.
- ✅ Fiscalement, une distribution est une vente à 100% de plus-value. Elle est donc toujours au moins aussi chère qu’une vente de parts : 1 458 € de portefeuille consommés pour 1 000 € nets, contre 1 186 € par vente à 50% de plus-value latente.
- ✅ Vivre des seules distributions exige 2,6 fois plus de capital qu’un retrait à 3,9% : ≈ 1 871 000 € contre ≈ 730 000 € pour 2 000 € nets par mois.
- ✅ Ces 2,6× ne sont pas une erreur mais un prix : ils achètent un prélèvement qui n’épuise pas le capital, aucune vente à décider, et une succession dont les plus-values latentes sont purgées au décès. Le mélange (≈3% dont 1,87% de distributions, près de 60% de la rente nette sans vente) est probablement la bonne route pour la plupart.
- ✅ Le risque de séquence décide de tout : environ 77% du résultat final tient aux rendements des dix premières années. Un krach précoce est un cadeau en accumulation et une menace en rente — même portefeuille, phase opposée.
- ✅ Obligations et or changent de fonction en rente : de confort, ils deviennent l’infrastructure qui permet de ne pas vendre ses actions au plus bas. Il ne faut surtout pas les alléger en approchant de l’échéance.
💡 La bonne façon de le voir : pendant trente ans, le marché décide de la vitesse à laquelle vous devenez riche, et cela n’a presque aucune importance. Pendant les dix premières années de rente, il décide de l’ordre dans lequel les choses arrivent, et cela décide de tout.
Un portefeuille d’accumulation et un portefeuille de rente peuvent contenir exactement les mêmes lignes et ne pas être le même objet. Le premier encaisse les baisses ; le second les paie. La discipline d’accumulation sert le premier ; la phase de rente demande ses propres règles — un ordre de retrait, et une réserve dimensionnée avec soin.
« Construire un capital est une affaire de patience. En vivre est une affaire d’ordre. »
- Patrimoine & Valeur 🚀