
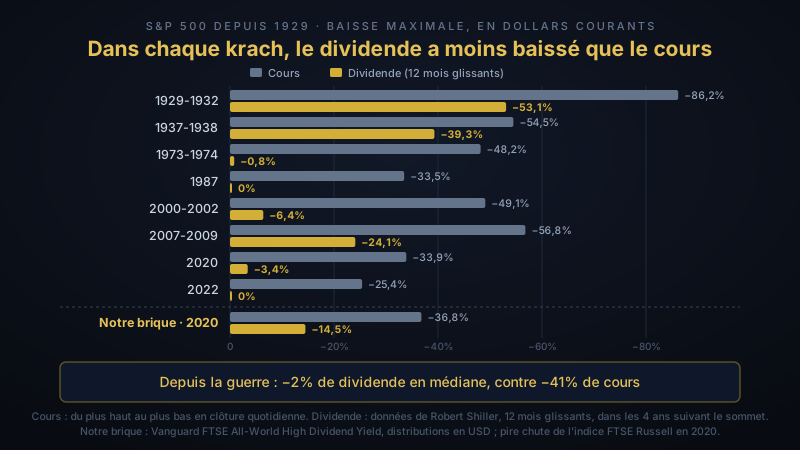
L’argument le plus souvent avancé en faveur de la brique distribuante de notre allocation tient en une phrase : elle verse quel que soit l’état du marché, et un revenu qui arrive sans qu’on vende rien est la protection directe contre le risque de séquence, ce danger qui décide d’environ 77% du résultat d’une rente.
L’objection est immédiate, et elle est sérieuse :
« Les entreprises coupent leurs dividendes précisément dans les crises. Votre flux s’arrête au moment exact où vous en avez besoin. »
C’est une affirmation vérifiable. Cet article la vérifie sur les huit grands krachs du marché américain depuis 1929, puis sur le seul krach que notre brique principale ait traversé, puis sur le portefeuille entier. Le résultat d’abord, parce qu’il est net :
🎯 Dans les huit krachs, le dividende a baissé moins que le cours. Depuis la guerre, la baisse médiane du dividende est de −2% quand celle du cours est de −41%, et la pire coupe — −24% en 2008 — est intervenue quand le cours perdait 57%. Notre brique principale, dans son seul krach, a vu sa distribution reculer de 14,5% quand son indice chutait de 36,8%. Le flux fléchit. Il ne s’arrête pas. Mais il fléchit plus qu’on ne le dit d’habitude, pour une raison précise, et il faut la connaître.
❌ D’abord, ce que la forme du versement ne change pas
Merton Miller et Franco Modigliani l’ont établi en 1961 : un dividende n’enrichit personne, le cours baisse du montant versé le jour du détachement. Une conséquence s’en déduit directement, et elle doit être posée avant toute défense :
Un détenteur de la version capitalisante qui vendrait chaque trimestre exactement le montant que verse la version distribuante finirait au même endroit, impôts mis à part. Recevoir 1 000 € de dividendes ou vendre 1 000 € de parts, c’est retirer 1 000 € du même portefeuille.
Ce qui protège une rente dans un krach n’est donc pas la forme du versement. C’est le montant retiré — et c’est là que le dividende devient intéressant, parce que ce montant, ce n’est pas le rentier qui le fixe.
🧭 Trois façons de financer une rente pendant un krach
Prenons un rentier qui vit d’un portefeuille d’actions, et un krach qui divise le cours par deux. Il n’a que trois façons de décider combien il retire.
| Règle de dépense | Ce que devient le revenu | Ce que devient le capital |
|---|---|---|
| Montant fixe (ex. 4% du capital de départ, indexé) | stable | il faut vendre 2 fois plus de parts par euro retiré |
| Pourcentage du capital courant (ex. 4% de la valeur du jour) | divisé par deux, comme le cours | jamais épuisé : on vend toujours la même fraction |
| Les distributions | suit ce que les entreprises versent | aucune part vendue |
La première règle est celle de la « règle des 4% » et de la plupart des études sur la retraite, et c’est elle qui crée le risque de séquence : vendre davantage de parts au plus bas transforme une baisse temporaire en perte définitive. La deuxième supprime ce risque, mais au prix d’un revenu aussi volatil que le marché — personne ne vit avec un budget qui peut perdre 57% en dix-huit mois.
La troisième est une règle de retrait variable, comme la deuxième, à une différence près : la variable n’est pas le cours, c’est la décision d’un conseil d’administration. Toute la question est de savoir combien cette variable-là bouge quand le cours s’effondre.
📚 Pourquoi le dividende devrait mieux tenir que le cours
Deux résultats classiques de la finance le laissent prévoir.
John Lintner (1956) a interrogé les dirigeants de 28 grandes entreprises industrielles américaines sur la façon dont ils fixaient leur dividende (American Economic Review). Sa conclusion : les entreprises visent une part cible de leurs bénéfices à long terme, mais n’ajustent leur versement que lentement, et répugnent par-dessus tout à le réduire, parce qu’elles pensent que le marché sanctionne une baisse. Le dividende est lissé par construction. Cinquante ans plus tard, une enquête auprès de 384 directeurs financiers l’a confirmé (Brav, Graham, Harvey et Michaely, 2005) : maintenir le niveau du dividende pèse autant, à leurs yeux, que les décisions d’investissement.
Robert Shiller (1981) a mesuré l’inverse du côté des cours (Do Stock Prices Move Too Much to be Justified by Subsequent Changes in Dividends?, American Economic Review ; version de travail NBER) : sur un siècle de données, la volatilité des cours apparaît cinq à treize fois trop élevée pour s’expliquer par l’évolution ultérieure des dividendes. Les cours surréagissent ; les dividendes, non.
Mis ensemble, ces deux résultats décrivent exactement ce dont une rente a besoin : un flux ancré sur ce que les entreprises gagnent, et non sur ce que le marché craint. Reste à vérifier que la théorie tient dans les pires moments.
📊 Huit krachs, mesurés
Les données de Robert Shiller couvrent le S&P 500 depuis 1871, cours et dividendes, mois par mois. Pour chaque grand krach, le tableau compare la baisse maximale du cours à la baisse maximale du dividende versé sur douze mois glissants, en dollars courants.
| Krach | Baisse du cours | Baisse du dividende | Rapport | Parts à vendre au creux, règle du montant fixe |
|---|---|---|---|---|
| 1929-1932 | −86,2% | −53,6% | 0,62 | ×7,2 |
| 1937-1938 | −54,5% | −39,3% | 0,72 | ×2,2 |
| 1973-1974 | −48,2% | −0,8% | 0,02 | ×1,9 |
| 1987 | −33,5% | 0,0% | 0 | ×1,5 |
| 2000-2002 | −49,1% | −6,4% | 0,13 | ×2,0 |
| 2007-2009 | −56,8% | −24,1% | 0,42 | ×2,3 |
| 2020 | −33,9% | −3,4% | 0,10 | ×1,5 |
| 2022 | −25,4% | 0,0% | 0 | ×1,3 |
Baisse du cours : du plus haut au plus bas en clôture quotidienne. Baisse du dividende : du plus haut au plus bas du dividende sur douze mois glissants, dans les quatre ans qui suivent le sommet du marché. La dernière colonne indique combien de parts il faut vendre au creux, par rapport à avant le krach, pour retirer le même montant en euros.
Quatre constats, dans l’ordre de leur importance.
1️⃣ Dans les huit cas, le dividende a baissé moins que le cours. Sans exception, y compris en 1929. Le rapport le plus défavorable est de 0,72 (1937-1938) : même dans ce cas, le revenu a moins chuté que le capital.
2️⃣ Depuis la guerre, la coupe est presque toujours négligeable. Sur les six krachs d’après-guerre, la baisse médiane du dividende est de −2%, pour une baisse médiane du cours de −41%. En 1973-1974, en 1987, en 2020 et en 2022, un rentier qui vivait de ses dividendes n’a pratiquement rien vu passer dans son revenu, pendant que le capital perdait entre un quart et la moitié de sa valeur.
3️⃣ La seule coupe sérieuse de l’ère moderne, 2008, est restée sous la moitié de la chute. −24,1% de dividende contre −56,8% de cours. La coupe s’est concentrée dans les banques — Bank of America a ramené son dividende trimestriel à un cent en 2009 —, c’est-à-dire précisément dans le secteur au cœur de la crise. Un rentier « dividendes » a perdu un quart de son revenu ; un rentier « montant fixe » a dû vendre 2,3 fois plus de parts au creux pour toucher le même revenu qu’avant.
4️⃣ Les années 1930 sont l’exception, et elle est violente. −54% de dividende entre 1930 et 1933, −39% en 1938. Quiconque vivait alors de ses seuls dividendes a perdu la moitié de son revenu. La déflation de l’époque en a amorti une partie — en pouvoir d’achat, la baisse est de 43% —, mais aucune défense de la brique distribuante ne doit reposer sur l’idée qu’un dividende ne peut pas être divisé par deux. Il l’a été.
💡 Ce que ce tableau établit : l’objection « les dividendes s’arrêtent dans les crises » est fausse dans sa forme forte. Ils fléchissent, d’un quart au pire depuis la guerre, de moitié dans la pire crise du siècle — toujours moins que le capital, souvent beaucoup moins. Ce qu’il n’établit pas : que le flux soit garanti. Il ne l’est pas.
⚠️ Le point faible d’un indice à haut dividende : il coupe davantage quand les banques coupent
Les chiffres qui précèdent portent sur le S&P 500 entier. Notre brique principale ne le suit pas : elle suit un indice mondial à haut dividende, dont la composition penche nettement vers les banques — près de 20% de l’indice aujourd’hui, contre environ 8% pour l’indice mondial. Si les coupes se concentrent dans les banques, cette brique doit couper plus que le marché. Les données le confirment, et il faut les donner entières.
En 2008, l’équivalent américain le plus proche, le Vanguard High Dividend Yield ETF, a vu sa distribution annuelle passer de 1,44 $ en 2008 à 1,09 $ en 2010, soit −24%, contre −20% pour le S&P 500 sur les mêmes années civiles. Mesurée comme dans le tableau ci-dessus, sur douze mois glissants, sa coupe atteint −31%, contre −24% pour le marché. Dans la crise bancaire la plus grave depuis 1929, l’inclinaison dividende a donc coupé plus que le marché, de quatre à sept points — moins qu’on aurait pu le craindre, mais davantage.
En 2020, en revanche, elle a coupé quatre fois plus. Voici les distributions par part du fonds que nous détenons, le Vanguard FTSE All-World High Dividend Yield (IE00B8GKDB10), en dollars, la devise dans laquelle il encaisse et verse :
| Trimestre | 2019 | 2020 | 2021 |
|---|---|---|---|
| Mars | 0,3972 $ | 0,3987 $ | 0,3801 $ |
| Juin | 0,7091 $ | 0,4038 $ | 0,6135 $ |
| Septembre | 0,4576 $ | 0,4860 $ | 0,5116 $ |
| Décembre | 0,3147 $ | 0,3377 $ | 0,5074 $ |
| Année | 1,8786 $ | 1,6262 $ | 2,0126 $ |
Sur les douze mois qui suivent le krach de mars 2020, la distribution a reculé de 14,5% par rapport aux douze mois précédents, quand celle du S&P 500 reculait de 3,4%. Le trimestre de juin — celui où les entreprises européennes versent l’essentiel de leurs dividendes — a chuté de 43%.
La cause est identifiée et datée. Le 27 mars 2020, la BCE a recommandé aux banques de la zone euro de ne verser aucun dividende jusqu’en octobre au moins ; la Banque d’Angleterre a demandé la même chose aux banques britanniques quatre jours plus tard. Pour les banques, ce n’étaient pas des coupes dictées par les bénéfices, mais par les régulateurs. L’énergie a suivi, pour des raisons de bénéfices cette fois : le 30 avril 2020, avec l’effondrement du pétrole, Shell a réduit son dividende des deux tiers, une première depuis la Seconde Guerre mondiale. Les deux coupes sont tombées précisément sur les deux secteurs que le filtre de rendement surpondère.
Trois choses doivent être dites en même temps sur ce chiffre.
C’est un vrai coût. Un rentier qui vivait de cette brique a perdu un septième de son revenu sur un an, et presque la moitié sur un trimestre. Le filtre dividende, qui achète une composition riche en banques et en énergie, achète aussi leur exposition aux superviseurs bancaires et au prix du pétrole.
C’est toujours 2,5 fois moins que le capital. Sur la même période, l’indice suivi par la brique a connu sa pire chute de la décennie, −36,8% selon la fiche FTSE Russell. −14,5% de revenu contre −36,8% de capital : la propriété mesurée sur le S&P 500 tient aussi sur notre ligne, avec un rapport de 0,39.
Et le revenu s’est rétabli vite. Dès l’année civile suivante, la distribution atteignait 2,0126 $, soit 7,1% de plus qu’en 2019. En 2022, elle montait à 2,1723 $.
🎯 Les mêmes secteurs expliquent les deux colonnes. Ce sont les banques et l’énergie qui ont fait couper la brique de 14,5% en 2020 — et ce sont elles qui l’ont fait finir 2022 à −4,9% quand l’indice mondial perdait 17,7%, portées par la remontée des taux. On ne peut pas avoir l’une sans l’autre : c’est la même composition, lue dans deux crises de nature opposée.
🏛️ À l’échelle du portefeuille : l’amortisseur inattendu
Un rentier ne vit pas d’une brique, il vit de l’allocation entière. Il faut donc reconstruire le revenu du portefeuille 40/20/20/20 à partir des rendements distribués relevés pour chaque ligne :
| Brique | Poids | Rendement distribué | Contribution au revenu | Part du revenu |
|---|---|---|---|---|
| Actions Monde High Dividend | 40% | 2,43% | 0,97 pt | 52% |
| Obligations d’État mondiales | 20% | 3,23% | 0,65 pt | 35% |
| Marchés émergents | 20% | 1,24% | 0,25 pt | 13% |
| Or physique | 20% | 0% | 0 | 0% |
| Portefeuille | 100% | 1,87% | 100% |
Appliquons maintenant à chaque ligne ce qu’elle a réellement versé autour du krach de 2020, douze mois après contre douze mois avant, toujours en dollars :
| Brique | Distribution 12 mois avant | 12 mois après | Variation |
|---|---|---|---|
| Actions Monde High Dividend | 1,8801 $ | 1,6076 $ | −14,5% |
| Obligations d’État mondiales | 1,3527 $ | 0,9193 $ | −32,0% |
| Marchés émergents | 0,7407 $ | 0,7888 $ | +6,5% |
| Revenu du portefeuille | 1,87% | 1,53% | −17,8% |
La surprise est dans la deuxième ligne : c’est la brique obligataire dont le revenu a le plus baissé, plus que la brique actions. Aucun conseil d’administration n’y est pour rien. Le coupon d’une obligation d’État n’est jamais réduit par son émetteur, mais celui d’un fonds obligataire suit les taux du marché : à mesure que les titres arrivent à échéance, ils sont remplacés par des titres qui rapportent le taux du jour. Or le 10 ans américain est passé d’environ 1,9% début 2020 à 0,5% en août. Le revenu du fonds a suivi, avec retard.
Et c’est là que l’allocation fait son travail. La baisse des taux qui a écrasé le coupon a fait monter le prix des obligations détenues : la ligne a gagné +9,4% en dollars sur l’année 2020 selon iShares. Le revenu perdu d’un côté est réapparu en capital de l’autre, sur la brique précisément que l’ordre de retrait désigne pour la vente — la plus surpondérée, celle qui a monté, jamais celle qui s’est effondrée. Un rentier qui applique cette règle encaisse en 2020, par une vente d’obligations, le coupon que les obligations ne lui versent plus.
💡 Ce que la construction apporte à la brique distribuante : les deux sources de revenu ne baissent pas pour la même raison. Le dividende baisse quand les entreprises souffrent ou quand les régulateurs l’imposent ; le coupon obligataire baisse quand les taux baissent — c’est-à-dire, presque toujours, dans les mêmes crises, mais avec une hausse de prix qui le compense. Aucune des deux n’est un flux garanti. Ensemble, avec la règle de vente, elles forment un revenu qui fléchit sans casser.
💶 Ce que cela change pour la rente, sans montant en euros
Il reste à traduire ces pourcentages en conséquences pour un rentier, et à le faire en rapports qui valent quel que soit le capital.
Les deux chiffres de départ, construits ci-dessus et dans l’article sur le taux de retrait :
- un taux de retrait de 3,9% par an, le taux de dépense fixe retenu par Morningstar dans son étude 2026 ;
- un rendement distribué de 1,87% pour le portefeuille.
Tout ce qui suit est raisonné en brut, avant impôt, pour comparer des grandeurs homogènes. (Net de la flat tax, qui frappe plus lourdement une distribution qu’une vente, ces parts sont plus faibles — environ 39% de la rente nette avant le krach et 32% après —, mais le raisonnement est le même.)
Avant le krach, les distributions couvrent 1,87 ÷ 3,9 = 48% du retrait. Les 2,03 points restants proviennent de ventes, dans la brique la plus surpondérée.
Dans un krach de type 2020, les distributions tombent à 1,53% et ne couvrent plus que 39% du retrait. Pour maintenir 3,9%, les ventes passent de 2,03 à 2,37 points du capital d’avant-crise : +0,33 point (0,332 avant arrondi). C’est la dégradation réelle, mesurée sur nos lignes, de la protection qu’apporte la brique distribuante dans un krach. Elle existe ; elle est petite.
Et si l’on accepte de laisser flotter la part distribuée — dépenser chaque année une part fixe financée par les ventes, plus ce que les distributions apportent —, la rente totale baisse de 0,33 ÷ 3,9 = 8,5% dans les douze mois qui suivent le krach, sans qu’aucune décision n’ait été prise.
Ce chiffre de 8,5% mérite d’être mis en regard de la littérature. Les règles de Guyton et Klinger, qui sont la référence des retraits variables, imposent une réduction de 10% du retrait lorsque le taux de retrait courant dépasse de 20% le taux de départ. Morningstar montre qu’accepter ce genre d’ajustement fait passer le taux de retrait soutenable de 3,9% à 5,7%. La brique distribuante produit spontanément une baisse du même ordre de grandeur, au moment où la littérature la recommande, déclenchée non par les nerfs du rentier mais par les décisions des entreprises.
🎯 C’est la vraie fonction de la brique distribuante dans une crise. Elle ne garantit pas le revenu, elle l’ajuste — modérément, automatiquement, et sur la base des bénéfices plutôt que des cours. Un rentier qui a rendu 20 à 30% de son budget compressible absorbe sans difficulté une baisse de 8,5%, et même une coupe de type 2008 — de −24% à −31% — sur la part distribuée. Il n’absorberait pas les −57% qu’impose une règle indexée sur le cours.
🤝 Pourquoi ne pas le faire soi-même avec un ETF capitalisant ?
C’est l’objection logique, et elle découle directement de Miller et Modigliani : si la forme ne compte pas, il suffit de détenir la version capitalisante et de vendre chaque trimestre ce que la version distribuante aurait versé. Fiscalement, c’est même plus avantageux en compte-titres, puisqu’une vente n’est imposée que sur sa fraction de plus-value quand une distribution l’est en totalité.
Trois raisons font que cette version maison n’est pas la même règle.
Elle exige une décision au pire moment. En juin 2020, il fallait aller chercher le montant que la part distribuante venait de verser, constater qu’il avait baissé de 43%, et passer un ordre de vente dans un marché qui sortait de sa chute la plus rapide de l’histoire. C’est exactement le type de geste que les biais documentés — aversion à la perte, biais d’action — rendent improbable. La version distribuante n’exige rien.
Le montant n’est plus fixé par les entreprises. Toute la valeur de la règle tient à ce que le montant retiré ne dépend ni du cours ni du rentier. Dès que le rentier décide, il peut décider autre chose — et dans un krach, il décide rarement bien.
Il n’y a pas de bascule à orchestrer. Qui a accumulé en capitalisant et veut ensuite vivre de distributions doit un jour vendre ; vendre d’un coup laissait 9,2% de capital en moins à vingt ans dans notre exemple chiffré. Les distributions apportent en outre 1,28% du portefeuille par an de liquidités nettes pour rééquilibrer sans ordre de vente — un avantage pratique, pas fiscal.
Le prix de tout cela reste réel et a été chiffré ailleurs : environ 0,59% du portefeuille par an d’impôt payé plus tôt qu’avec un capitalisant, ramené à environ 0,2% par an si le capitalisant finit lui aussi par vendre au bout de vingt ans — son avantage est un report et non une exonération —, mais proche de 0,56% si rien n’est jamais vendu. Il faut le lire face à ce qu’il achète : une règle de retrait variable qui a fonctionné dans les huit krachs du siècle, qui s’applique sans intervention, et qui a cédé 14,5% de revenu quand le capital en cédait 36,8%.
⚖️ Comme toujours, deux décisions restent séparées. L’inclinaison vers le haut dividende est un choix de composition — c’est elle qui explique à la fois la coupe plus forte de 2020 et la résistance de 2022. La part distribuante est un choix de forme — c’est elle qui transforme ce que versent les entreprises en règle de dépense automatique. Le même fonds Vanguard existe dans les deux versions, même indice, même TER de 0,29%. Cet article défend la seconde décision ; la première a son propre argumentaire.
🔍 Les limites de cette démonstration
Huit krachs, un seul marché. Le tableau historique porte sur le S&P 500, en dollars, parce que c’est la plus longue série disponible avec cours et dividendes mois par mois, depuis 1871. Or les entreprises américaines ajustent d’abord leurs rachats d’actions, jugés plus flexibles que le dividende, ce qui protège leur dividende. Un indice mondial, plus européen et plus bancaire, peut couper davantage, et 2020 en est la preuve.
Les séries de dividendes sont lissées. Les données mensuelles de Shiller portent sur douze mois glissants, et une partie de l’historique est interpolée à partir de données annuelles. Elles sous-estiment les à-coups d’un trimestre à l’autre : le −43% du trimestre de juin 2020 sur notre ligne en donne l’ordre de grandeur, que le chiffre annuel de −14,5% écrase.
Notre ligne n’a connu qu’un krach. Le fonds existe depuis 2013 : 2020 est son seul vrai test, et c’était un krach court, dont une partie des coupes a été imposée par les régulateurs plutôt que par les pertes. Une crise bancaire longue, de type 2008, sur un indice comptant 20% de banques, pourrait couper plus que 14,5%. Le −31% du fonds américain équivalent en 2008, sur douze mois glissants, est la meilleure estimation disponible, sans être une mesure.
Le revenu du portefeuille est une reconstitution. Les variations de 2020 sont mesurées sur les lignes réelles, mais elles sont pondérées par la contribution actuelle de chaque brique au revenu, pas par celle de 2020. Le −17,8% est un ordre de grandeur fiable, pas une mesure exacte.
Un dividende qui tient n’est pas un dividende indexé. En 1973-1974, le dividende américain n’a presque pas baissé en dollars, mais avec une inflation dépassant 10% en 1974, son pouvoir d’achat a reculé jusqu’à 11,6% au plus bas de la période 1972-1976. Sur 2022-2025, la distribution de notre brique a perdu 11,8% de pouvoir d’achat en euros. La stabilité mesurée ici est nominale.
La règle hybride n’a pas été testée sur un siècle. La part fixe financée par les ventes, plus la part distribuée qui flotte, va dans le sens que la littérature récompense, et la baisse qu’elle produit dans un krach est du même ordre que celle de Guyton et Klinger. Mais aucune étude ne donne son taux de retrait soutenable, et cet article n’en invente pas.
Tout est raisonné avant impôt. Les distributions sont imposées en totalité en compte-titres, les ventes sur leur seule plus-value. Les proportions changent en net, pas le sens de la démonstration.
📌 Les chiffres utilisés dans cet article
| Donnée | Valeur | Source et date |
|---|---|---|
| Baisses du cours du S&P 500 par krach | −86,2% · −54,5% · −48,2% · −33,5% · −49,1% · −56,8% · −33,9% · −25,4% | clôtures quotidiennes, Yardeni Research ; 1929-1932 calculé de 31,92 (7 septembre 1929) à 4,40 (1er juin 1932) |
| Baisses du dividende du S&P 500 par krach | −53,6% · −39,3% · −0,8% · 0% · −6,4% · −24,1% · −3,4% · 0% | dividende sur 12 mois glissants, en dollars courants, données de Robert Shiller |
| Dividende du S&P 500, années civiles 2008 → 2010 | 28,45 → 22,65 points (−20%) | Aswath Damodaran, NYU Stern |
| Distributions du Vanguard High Dividend Yield ETF (États-Unis) | 1,44 $ (2008) → 1,17 $ (2009) → 1,09 $ (2010) ; sur 12 mois glissants, 1,56 $ → 1,08 $ (−31%) | historique des distributions, VYM |
| Distributions de la brique principale, par trimestre | voir tableau, 2019-2021 | historique de distributions, IE00B8GKDB10 |
| Distributions de la brique obligataire | 0,6933 / 0,6594 $ → 0,5371 / 0,3822 $ (semestrielles) | historique de distributions, IE00B3F81K65 |
| Distributions de la brique émergents | 0,7407 $ → 0,7888 $ sur douze mois | historique de distributions, IE00B0M63177 |
| Pire chute de l’indice FTSE All-World High Dividend Yield sur 10 ans | −36,8%, en dollars, essentiellement en mars 2020 | fiche FTSE Russell au 31 août 2026 |
| Performance de la brique obligataire en 2020 | +9,38% en dollars (indice : +9,58%) | fiche iShares |
| Recommandation de la BCE sur les dividendes bancaires | 27 mars 2020, jusqu’au 1er octobre 2020 au moins | BCE, supervision bancaire |
| Suspension des dividendes des banques britanniques | 31 mars 2020, à la demande de la PRA | Banque d’Angleterre |
| Coupe du dividende de Shell | 0,47 $ → 0,16 $ par trimestre, 30 avril 2020 | CNN |
| Rendements distribués par brique | 2,43% · 3,23% · 1,24% · 0% ; 1,87% pour le portefeuille | relevés au 31 juillet 2026 |
| Taux de retrait de référence | 3,9% en dépense fixe, 5,7% avec ajustements | Morningstar, State of Retirement Income 2026 |
⚠️ Ce qui vieillira : les rendements distribués par brique et les taux Morningstar, révisés chaque année. Le tableau des huit krachs, lui, ne bougera plus — sauf pour s’allonger d’une ligne au prochain.
🧠 En résumé
- ✅ La forme du versement ne crée pas de richesse (Miller et Modigliani, 1961). Ce qui protège une rente dans un krach, c’est le montant retiré, et une distribution est une règle de retrait dont le montant est fixé par les entreprises.
- ✅ Dans les huit krachs du S&P 500 depuis 1929, le dividende a toujours baissé moins que le cours. Depuis la guerre : −2% en médiane contre −41%, et −24% au pire (2008) contre −57%.
- ⚠️ Les années 1930 sont l’exception : −54% de dividende. Un flux qui fléchit peut aussi être divisé par deux.
- ⚠️ Un indice à haut dividende coupe davantage quand les banques coupent : −14,5% sur notre ligne en 2020, contre −3,4% pour le S&P 500, à cause des banques (BCE, Banque d’Angleterre) et de l’énergie (Shell −66%) ; et −31% contre −24% pour l’équivalent américain en 2008. C’est la contrepartie des +12,8 points de 2022 : mêmes secteurs, crise inverse.
- ✅ Mais toujours 2,5 fois moins que le capital : −14,5% de revenu contre −36,8% pour l’indice, et un revenu supérieur de 7,1% à celui de 2019 dès 2021.
- ✅ À l’échelle du portefeuille, le revenu a baissé de 17,8%, la brique obligataire perdant en coupon ce qu’elle gagnait en prix (+9,4%) — que l’ordre de retrait permet d’encaisser.
- ✅ Pour la rente, en rapport indépendant du capital : les distributions couvrent 48% d’un retrait de 3,9% avant un krach, 39% après. Laisser flotter cette part réduit la rente de 8,5% — l’ordre de grandeur des règles de retrait variable que la littérature récompense, appliqué sans décision.
💡 La bonne façon de le voir : la brique distribuante n’est pas une assurance qui garantit le revenu. C’est un ajustement automatique, modéré, indexé sur les bénéfices plutôt que sur la panique. Dans la pire crise moderne, le dividende du marché a reculé d’un quart, celui d’un indice à haut dividende de près d’un tiers, quand le cours perdait plus de la moitié. Aucune règle qu’un rentier applique lui-même dans un marché qui s’effondre n’a ces trois propriétés à la fois.
« Le cours dit ce que le marché craint. Le dividende dit ce que les entreprises gagnent. Une rente doit écouter le second. »
- Patrimoine & Valeur 🚀