
🧠 Le conseil le plus inutile du domaine
Les articles sur les biais cognitifs de l’investisseur se terminent presque tous de la même façon : « soyez conscient de vos biais ». C’est probablement le conseil le moins efficace qui existe en finance personnelle.
La raison est que la conscience d’un biais ne le corrige pas. Un biais cognitif n’est pas une erreur de raisonnement qu’on redresse en la voyant : c’est un raccourci mental qui s’active plus vite que la délibération, en particulier sous stress — c’est-à-dire exactement au moment où il fait le plus de dégâts. Savoir que vous êtes sujet à l’aversion à la perte ne vous empêchera pas de vouloir vendre pendant un krach. Ça vous permettra seulement de nommer ce que vous êtes en train de faire pendant que vous le faites.
Ce qui fonctionne est d’une autre nature : décider à froid, par écrit, ce que vous ferez à chaud — puis n’avoir plus qu’à exécuter. C’est ce que les économistes appellent un dispositif d’engagement, et c’est toute la logique de notre stratégie.
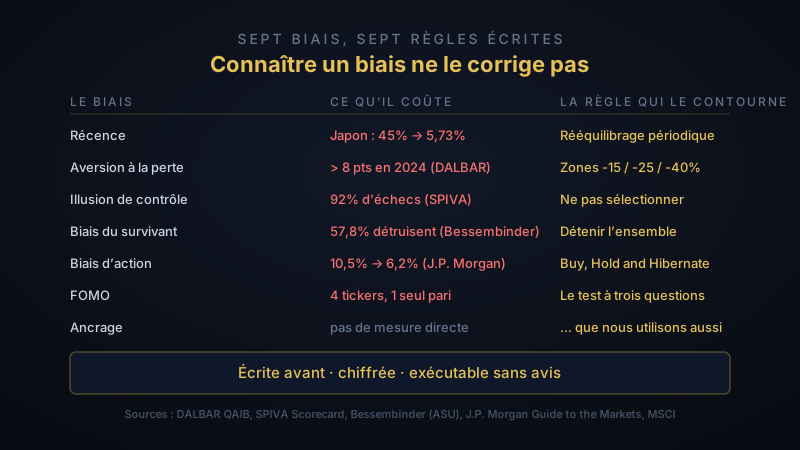
Les sept biais qui suivent sont donc présentés en trois temps : le mécanisme, le chiffre qui mesure son coût, et la règle écrite qui le neutralise. Toutes les données citées proviennent d’articles déjà publiés ici — aucun exemple inventé.
1️⃣ Le biais de récence
Le mécanisme : accorder un poids excessif au passé proche et l’extrapoler. Ce qui monte depuis dix ans paraît devoir continuer ; ce qui baisse depuis trois ans paraît condamné.
Le chiffre : à la fin des années 1980, le marché japonais représentait selon les sources 40% à 50% de la capitalisation mondiale, et le consensus tenait cette domination pour structurelle. Il pèse 5,73% du MSCI World au 31 juillet 2026. Dans l’autre sens, le volet « persistance » du SPIVA Scorecard montre que les fonds classés dans le premier quartile une année ont une probabilité proche du hasard de s’y maintenir l’année suivante.
La parade : une allocation cible fixe et un rééquilibrage par bandes. Le rééquilibrage est précisément le geste qui contredit le biais de récence, puisqu’il oblige à alléger ce qui a le plus monté pour renforcer ce qui a le moins monté. Personne ne le ferait spontanément.
💡 Détail complet dans le Japon de 1989.
2️⃣ L’aversion à la perte
Le mécanisme : identifié par Kahneman et Tversky (théorie des perspectives, 1979), c’est l’asymétrie fondamentale de la psychologie financière — une perte est ressentie environ deux fois plus intensément qu’un gain de même montant. Conséquence directe : on vend pour faire cesser la douleur, pas parce que l’analyse le commande.
Le chiffre : le behavior gap mesuré par le QAIB de DALBAR — l’écart entre la performance de l’investisseur moyen et celle des fonds qu’il détient. En 2024, cet écart a dépassé 8 points. Huit points de rendement annuel perdus non pas en choisissant les mauvais fonds, mais en entrant et sortant au mauvais moment.
La parade : des zones de renfort chiffrées à l’avance (-15%, -25%, -40% sous le PRU). Leur fonction réelle n’est pas d’optimiser un point d’entrée : c’est de transformer une baisse d’événement subi en événement attendu, prévu, tarifé. Une baisse de 15% qui figure dans un tableau écrit deux ans plus tôt ne produit pas la même réaction qu’une baisse de 15% qui arrive sans cadre.
3️⃣ L’illusion de contrôle
Le mécanisme : croire que plus d’analyse, plus d’information ou plus de temps passé améliore le résultat. C’est vrai dans presque tous les domaines de la vie professionnelle, ce qui rend l’illusion particulièrement tenace. Ce n’est pas vrai en sélection de titres.
Le chiffre : selon le SPIVA Scorecard de S&P Dow Jones Indices, environ 92% des fonds actions américains gérés activement font moins bien que leur indice sur 20 ans. Et sur les 15 dernières années, aucune des 22 catégories de fonds actions US suivies n’a vu une majorité de gérants battre son indice. Ce sont des professionnels à plein temps, avec des moyens qu’aucun particulier n’aura.
La parade : ne pas sélectionner. C’est la règle éditoriale de ce blog et le cœur de notre approche — détaillée dans pourquoi le stock-picking échoue presque toujours.
4️⃣ Le biais du survivant
Le mécanisme : ne voir que ce qui a réussi. Les entreprises qui ont fait faillite ne figurent dans aucun palmarès, les fonds fermés disparaissent des comparateurs, et les investisseurs ruinés ne publient pas leur performance.
Le chiffre : l’étude de Bessembinder sur l’ensemble des actions américaines depuis 1926 — 57,8% des titres cotés ont détruit de la richesse par rapport à un placement en bons du Trésor sur leur durée de vie, et environ 4% expliquent la totalité de la richesse nette créée par le marché. Le SPIVA, lui, corrige explicitement ce biais en comptant comme des échecs les fonds fermés ou fusionnés en cours de route ; sans cette correction, la performance moyenne de la gestion active serait mécaniquement surestimée.
La parade : détenir l’ensemble plutôt que la sélection. Un indice large garantit de posséder les 4% de gagnants sans avoir à les identifier — et impose, en contrepartie, de posséder aussi les 57,8% de perdants, ce qui est le prix à payer et non un défaut. Notre brique principale, inclinée vers le dividende, s’écarte en partie de cette règle, et nous le disons.
5️⃣ Le biais d’action
Le mécanisme : sous incertitude, faire quelque chose paraît systématiquement supérieur à ne rien faire. L’inaction est vécue comme une négligence, alors qu’elle est le plus souvent la décision optimale.
Le chiffre : le plus spectaculaire du blog. D’après les données J.P. Morgan Asset Management, rater les 10 meilleures séances sur vingt ans fait passer le rendement annualisé du S&P 500 de 10,5% à 6,2%. Et ces séances ne sont pas isolables : 7 des 10 meilleurs jours sont survenus dans les deux semaines suivant l’un des 10 pires, et les 10 meilleurs se sont tous produits pendant une récession. Agir pour éviter les pires jours revient mécaniquement à rater les meilleurs.
La parade : « Buy, Hold and Hibernate », et le fait que les seules actions autorisées par la méthode (DCA programmé, rééquilibrage par bandes, renfort en zone définie) soient toutes déclenchées par une règle et non par une opinion.
💡 Développé dans pourquoi le market timing ne marche presque jamais.
6️⃣ Le FOMO et le mimétisme
Le mécanisme : acheter ce qui vient de monter, parce que tout le monde en parle. C’est le biais le plus coûteux du lot, parce qu’il agit au sommet plutôt qu’au creux.
Le chiffre : sa trace la plus visible n’est pas une statistique de marché mais une composition de portefeuille. Le portefeuille type de l’investisseur qui a « voulu bien faire » empile un ETF World, un S&P 500, un Nasdaq 100 et un ETF thématique technologique — quatre lignes achetées à quatre moments d’enthousiasme différents. Or le premier fonds est déjà à 72,03% américain et 28,87% technologique. Résultat : quatre tickers, quatre PRU, quatre fois des frais, et un seul pari.
La parade : le test à trois questions avant toute nouvelle ligne, décrit dans combien d’ETF faut-il vraiment. La première suffit généralement : cette ligne apporte-t-elle un facteur de risque que je ne détiens pas déjà ?
7️⃣ L’ancrage
Le mécanisme : fixer une valeur de référence arbitraire et juger tout le reste par rapport à elle. En bourse, l’ancre est presque toujours le prix d’achat : « je vends dès que je reviens à l’équilibre », « je ne peux pas vendre à perte ».
Le chiffre : c’est le seul des sept pour lequel le blog ne dispose pas d’une mesure directe. L’ancrage se manifeste plutôt à travers les autres — il alimente l’aversion à la perte mesurée par DALBAR et le refus de rééquilibrer.
La parade : le prix d’achat n’a aucune valeur informative. Le marché ignore votre PRU, et la décision de conserver ou de vendre une ligne devrait dépendre uniquement de son rôle dans l’allocation cible. Ce qui nous amène au point le plus inconfortable de cet article.
🪞 Notre propre biais, assumé
L’honnêteté impose de le reconnaître : notre méthode utilise l’ancrage. Les zones de renfort à -15%, -25% et -40% sont définies par rapport au PRU, c’est-à-dire par rapport au prix d’achat — l’ancre que le paragraphe précédent vient de qualifier de sans valeur informative.
Cette contradiction est réelle, et il n’y a que deux réponses possibles. La mauvaise consisterait à prétendre que le PRU dit quelque chose du marché. Il ne dit rien : un titre décoté de 40% sous votre prix d’achat n’est pas « bon marché », il est simplement moins cher qu’au moment où vous l’avez payé, ce qui est une information sur vous et non sur lui.
La bonne réponse est celle-ci : nous n’utilisons pas le PRU comme un signal de valorisation, mais comme un déclencheur mécanique. Sa fonction n’est pas d’identifier une opportunité — c’est de garantir qu’un achat aura lieu pendant une baisse, à un moment où aucune raison rationnelle ne donnera envie d’acheter. Une ancre arbitraire choisie à froid et appliquée sans discussion vaut mieux qu’une décision lucide prise à chaud, parce que la décision lucide prise à chaud n’existe pas.
⚠️ Ce que ça implique, et qui devrait figurer plus souvent dans les articles de ce genre : un dispositif d’engagement n’est pas la version rationnelle du comportement. C’est un aveu d’irrationalité, organisé à l’avance pour en limiter les dégâts. Nous n’avons pas corrigé nos biais ; nous avons écrit des règles qui les contournent.
📋 Ce qui distingue une règle d’une bonne résolution
Une parade ne fonctionne que si elle possède trois propriétés. C’est le seul test qui compte au moment de formaliser sa propre méthode.
- Elle est écrite avant. Une règle formulée pendant la baisse est une justification, pas une règle.
- Elle est chiffrée. « Renforcer en cas de forte baisse » n’engage à rien ; « -15%, -25%, -40% sous le PRU » ne laisse aucune marge d’interprétation au moment où votre cerveau cherchera précisément une marge d’interprétation.
- Elle est exécutable sans avis. Si l’application de la règle suppose de juger si le contexte s’y prête, ce n’est plus une règle.
Une résolution possède la première propriété au mieux. C’est toute la différence entre « je resterai calme » et un tableau de seuils.
🏆 Conclusion
- ✅ Connaître un biais ne le neutralise pas : il s’active plus vite que la délibération, et précisément sous stress
- ✅ Le coût est mesurable : plus de 8 points d’écart en 2024 entre l’investisseur moyen et ses propres fonds (DALBAR), 4,3 points annualisés perdus en ratant 10 séances sur vingt ans (J.P. Morgan)
- ✅ Six des sept biais de cet article sont chiffrés par des données publiées, pas illustrés par des anecdotes
- ✅ La seule parade efficace est structurelle : une règle écrite avant, chiffrée, et exécutable sans avis
- ✅ Notre propre méthode repose sur une ancre arbitraire, assumée comme dispositif d’engagement et non comme signal de marché
🎯 Notre position : “Un investisseur discipliné n’est pas quelqu’un qui a vaincu ses biais. C’est quelqu’un qui a écrit ses règles à un moment où il était encore capable de raisonner, et qui s’interdit de les rouvrir quand il ne l’est plus.” - Patrimoine & Valeur
🧘 Buy, Hold and Hibernate. 🚀