
🎯 Une question mal posée : “PEA ou CTO” n’est pas un choix binaire
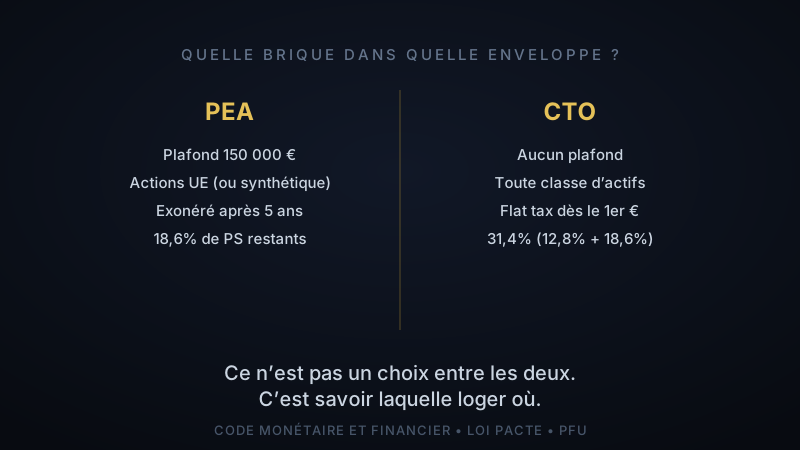
On nous pose souvent la question comme si PEA et CTO étaient deux compétiteurs entre lesquels choisir une bonne fois pour toutes. Ce n’est pas la bonne façon de la poser : le PEA impose des règles d’éligibilité que la plupart des portefeuilles ETF ne peuvent pas satisfaire dans leur intégralité, ce qui rend le CTO nécessaire dès qu’on veut loger autre chose que des actions. La vraie question n’est donc pas “lequel des deux”, mais “quelle brique de mon portefeuille va dans quelle enveloppe, et pourquoi”.
Comme on l’a détaillé dans notre article sur l’instabilité réglementaire du PEA, la réponse à cette question dépend aussi d’un cadre fiscal que l’État a voulu modifier, puis s’est engagé à laisser intact, en l’espace de cinq semaines cet été 2026. Voici ce qui reste stable, ce qui ne l’est pas, et comment nous logeons nous-mêmes notre stratégie All Weather à Dividende.
🏛️ Le PEA : un plafond, une durée, et une règle d’éligibilité stricte sur le papier
Le Plan d’Épargne en Actions repose sur trois paramètres à connaître avant d’y loger le moindre ETF.
| Paramètre | Règle |
|---|---|
| Plafond de versement | 150 000 € par titulaire (300 000 € pour un couple avec deux PEA individuels) |
| Éligibilité | Actions et ETF actions de sociétés domiciliées dans l’UE/EEE (ou ETF domiciliés en UE répliquant un indice éligible) |
| Durée pour l’exonération | Après 5 ans : plus-values et distributions exonérées d’impôt sur le revenu (prélèvements sociaux de 18,6% toujours dus) |
| Retrait avant 5 ans | Clôture le plan dans la majorité des cas (hors licenciement, invalidité, mise à la retraite anticipée, création ou reprise d’entreprise) |
| Retrait après 5 ans | N’entraîne plus la clôture du plan depuis la loi PACTE (2019), et les versements restent possibles tant que leur cumul n’a pas atteint le plafond |
⚠️ Le plafond n’est pas une limite de valeur, mais de versement : une fois les 150 000 € versés, un PEA qui a doublé de valeur grâce à la performance des marchés reste parfaitement valide — la limite ne s’applique qu’aux sommes que vous y déposez, pas à sa valeur de marché.
Sur le papier, la règle d’éligibilité est simple : seuls les titres de sociétés dont le siège est dans l’Union européenne ou l’Espace économique européen peuvent entrer dans un PEA. En pratique, cette règle est presque invisible pour l’investisseur en ETF — et c’est précisément là que ça se complique.
🔓 Comment le S&P 500 entre dans un PEA qui n’accepte que des actions européennes
Un ETF domicilié dans l’Union européenne est éligible au PEA s’il détient au moins 75% d’actions de sociétés européennes — même s’il réplique un indice hors d’Europe. C’est le mécanisme de la réplication synthétique que nous avons détaillé dans notre article sur ETF physique vs synthétique : le fonds détient un panier de collatéral composé de titres européens éligibles, et échange sa performance contre celle du S&P 500 ou du Nasdaq via un contrat de swap conclu avec une banque de contrepartie. Le fonds est juridiquement européen ; sa performance, elle, ne l’est pas.
C’est exactement ce montage que la Direction Générale du Trésor a voulu remettre en cause en juillet 2026, avant de faire marche arrière en août — un épisode qui montre que cette tolérance réglementaire, aussi ancienne et documentée soit-elle, reste un choix politique révisable, pas un droit acquis.
💡 Ce que ça implique concrètement : un ETF S&P 500 ou Nasdaq éligible au PEA n’est presque jamais un ETF à réplication physique — c’est quasi systématiquement un ETF synthétique. Si vous tenez à une exposition américaine en PEA, vous acceptez de fait le risque de contrepartie encadré par le plafond UCITS (10% max par contrepartie), documenté dans notre article sur les vrais risques des ETF. Il n’existe pas d’alternative physique éligible pour ces indices.
Pour les briques qui ne peuvent bénéficier d’aucun contournement de ce type — obligations, or physique — l’éligibilité PEA reste fermée, quel que soit le mode de réplication. C’est une limite structurelle, pas une question de choix d’émetteur.
💼 Le CTO : aucune restriction, aucun avantage fiscal à l’entrée
Le Compte-Titres Ordinaire n’impose aucune des trois contraintes du PEA :
- Pas de plafond : versez ce que vous voulez, sans limite.
- Pas de restriction d’éligibilité : actions, ETF obligataires, ETF or, ETF marchés émergents, indices américains en réplication physique — tout y est logeable.
- Pas de durée de détention à respecter pour bénéficier d’un régime fiscal donné.
Le prix de cette liberté totale est fiscal : les plus-values et distributions perçues sur un CTO sont soumises au prélèvement forfaitaire unique (PFU) de 31,4% dès le premier euro — 12,8% d’impôt sur le revenu et 18,6% de prélèvements sociaux — sans la moindre période de détention qui viendrait alléger cette charge. Une option pour le barème progressif de l’impôt sur le revenu reste possible si elle s’avère plus favorable selon votre tranche marginale, mais elle s’applique alors à l’ensemble de vos revenus mobiliers de l’année, pas ligne par ligne.
⚠️ Un taux qui bouge, lui aussi : les prélèvements sociaux sont passés de 17,2% à 18,6% avec la loi de financement de la sécurité sociale 2026 (+1,4 point de CSG), portant la flat tax de 30% à 31,4% en CTO, et les prélèvements dus sur un PEA de plus de cinq ans de 17,2% à 18,6%. La hausse s’applique même rétroactivement aux plus-values mobilières réalisées dès 2025. Un rappel de plus que la fiscalité de l’épargne, contrairement au plafond ou à la règle des 5 ans, n’est jamais un paramètre figé — voir notre article sur l’instabilité réglementaire du PEA.
⚠️ Un abattement disparu : avant la réforme de 2018, la durée de détention des titres sur un CTO ouvrait droit à un abattement pouvant aller jusqu’à 65% de la plus-value imposable. Ce mécanisme ne s’applique plus aux titres acquis après le 1er janvier 2018 sous le régime du PFU — la durée de détention n’a donc plus, aujourd’hui, aucun effet fiscal sur un CTO, contrairement au PEA où elle reste le paramètre central.
📊 Le comparatif complet
| PEA | CTO | |
|---|---|---|
| Plafond de versement | 150 000 € | Aucun |
| Éligibilité | Actions/ETF actions UE ou assimilés (via swap pour les indices hors UE) | Tout instrument, toute zone géographique |
| Fiscalité avant 5 ans | Flat tax 31,4% en cas de retrait, plan généralement clôturé | Flat tax 31,4% dès le premier euro, sans condition de durée |
| Fiscalité après 5 ans | Exonération d’impôt sur le revenu (18,6% de prélèvements sociaux restent dus) | Toujours 31,4% (12,8% + 18,6%) |
| Retrait avant échéance | Clôture le plan (hors exceptions légales) | Libre à tout moment |
| Obligations, or, ETF hors UE en réplication physique | Non éligibles | Éligibles |
🧮 Un exemple chiffré pour rendre l’écart concret
Prenons 10 000 € de plus-value réalisée sur un ETF, détenu plus de 5 ans dans les deux cas :
- En PEA : 18,6% de prélèvements sociaux → 1 860 € d’impôt, il reste 8 140 €.
- En CTO : 31,4% de flat tax → 3 140 € d’impôt, il reste 6 860 €.
L’écart — 1 280 € sur cet exemple — n’est pas anecdotique à l’échelle d’un portefeuille construit sur plusieurs décennies. C’est cet écart qui justifie de loger prioritairement en PEA tout ce qui peut légalement y entrer, et de réserver le CTO à ce qui ne le peut structurellement pas.
🧱 Notre approche : pourquoi notre stratégie 40/20/20/20 est logée en CTO
Notre allocation All Weather à Dividende combine 40% ETF Actions Monde à Haut Dividende, 20% ETF Obligations Globales, 20% ETF Or Physique et 20% ETF Marchés Émergents. Seule la quatrième brique dispose d’une version PEA-compatible, via un montage synthétique ; aucun ETF mondial à haut dividende n’est éligible (le détail). Les ETF obligataires et l’or physique (ETC) n’ont, eux, structurellement aucune version éligible au PEA, quel que soit le mode de réplication.
Loger l’intégralité des 4 briques dans une seule enveloppe cohérente impose donc le CTO — pas par choix fiscal, mais par nécessité structurelle. C’est le prix que nous acceptons de payer pour répliquer fidèlement un modèle à 4 classes d’actifs plutôt que de le déformer pour le faire rentrer dans le PEA.
🎯 Ce que vous pouvez faire différemment : si votre allocation se limite à des actions éligibles (un ETF Monde synthétique, par exemple), sans obligations ni or, le PEA reste la meilleure enveloppe fiscale disponible en France pour vos retraits de votre vivant. Au décès, en revanche, il déclenche 18,6% de prélèvements sociaux sur ses gains, quand le compte-titres efface la plus-value latente (le calcul). C’est seulement à partir du moment où vous ajoutez des classes d’actifs non éligibles que le CTO devient une nécessité plutôt qu’une option.
🏆 Conclusion : loger chaque brique où elle appartient
- ✅ De votre vivant, le PEA reste imbattable fiscalement pour une exposition actions/ETF actions éligible — utilisez son plafond de 150 000 € en priorité pour cette brique, en sachant qu’au décès c’est le compte-titres qui l’emporte
- ✅ L’éligibilité PEA aux indices hors UE (S&P 500, Nasdaq, MSCI World) passe presque toujours par un ETF synthétique — un choix qui implique le risque de contrepartie encadré par UCITS, pas un tour de passe-passe gratuit
- ✅ Le CTO n’a ni plafond ni condition d’éligibilité, mais taxe chaque euro de plus-value à 31,4% dès le premier jour, sans effet de la durée de détention depuis 2018
- ✅ Un portefeuille multi-actifs (obligations, or) impose structurellement le CTO pour au moins une partie de ses briques
💡 Notre position : “Le PEA et le CTO ne sont pas deux enveloppes concurrentes, mais deux outils complémentaires. La question n’est jamais laquelle choisir, mais quelle brique de votre portefeuille appartient à laquelle.” - Patrimoine & Valeur
🧘 Buy, Hold and Hibernate. 🚀