
🎯 Une question laissée ouverte par le choix de l’enveloppe
Notre article sur le choix de l’enveloppe comparait le PEA, le compte-titres, l’assurance-vie et le PER sur un seul critère — ce qu’il reste après impôts et frais quand on retire son argent de son vivant — et concluait au compte-titres. Avec une limite explicite :
« Il ne dit rien de la transmission. L’assurance-vie dispose d’un régime successoral spécifique qui n’a aucun équivalent en compte-titres. Un lecteur dont l’objectif principal est la transmission doit refaire l’arbitrage sur ce critère, qui peut renverser toutes les conclusions ci-dessus. »
Voici ce réexamen. L’abattement de 152 500 € par bénéficiaire est l’argument le plus cité de l’épargne française, et il est réel.
Il ne renverse rien. Et la raison est un mécanisme dont presque personne ne parle, parce qu’il ne porte aucun nom commercial et qu’aucun réseau n’a intérêt à le vendre.
💡 Précision de vocabulaire, indispensable ici. Il existe deux impôts distincts au décès, et les confondre est l’erreur qui fausse toute la comparaison. Le premier frappe la plus-value accumulée sur les placements (31,4% en compte-titres de votre vivant). Le second frappe la valeur transmise, quelle que soit son origine : ce sont les droits de succession. Une enveloppe peut très bien être excellente sur l’un et médiocre sur l’autre.
⚡ Quatre enveloppes, quatre régimes au décès
Voici ce qui se passe à la mort du titulaire, enveloppe par enveloppe. C’est le tableau que l’article précédent ne contenait pas.
| Enveloppe | Sort de l’enveloppe | Plus-value latente | Droits de succession |
|---|---|---|---|
| Compte-titres | Transmis aux héritiers | Effacée (prix de revient réévalué au jour du décès) | Barème classique après abattement de 100 000 € par enfant |
| PEA | Clôturé immédiatement, titres virés sur un compte-titres | Exonérée d’impôt sur le revenu, mais 18,6% de prélèvements sociaux dus | Barème classique sur la valeur nette |
| Assurance-vie | Hors succession civile | 17,2% de prélèvements sociaux prélevés par l’assureur | Régime spécifique : 152 500 € par bénéficiaire, puis 20% |
| PER assurantiel | Hors succession civile | Exonérée | 152 500 € par bénéficiaire si décès avant 70 ans, sinon 30 500 € au total |
Trois faits sautent aux yeux, et deux d’entre eux sont rarement dits.
Le premier est connu, mais son ampleur l’est moins : l’assurance-vie et le PER passent « hors succession ». Le capital décès ne fait juridiquement pas partie de l’héritage, si bien que leurs abattements ne consomment pas celui de 100 000 € par enfant — ils s’y ajoutent. Un parent peut donc transmettre 100 000 € par succession plus 152 500 € par assurance-vie au même enfant, soit 252 500 € en franchise totale de droits.
⚠️ Le cumul ne vaut que pour les versements effectués avant 70 ans. Au-delà, le mécanisme s’inverse : les primes versées après le 70e anniversaire qui dépassent l’abattement global de 30 500 € sont réintégrées à l’actif successoral — elles retombent donc dans le même pot que le reste de l’héritage et consomment l’abattement de 100 000 €, au lieu de s’y ajouter. Seuls les gains du contrat restent exonérés de droits. C’est la même logique pour un PER dont le titulaire meurt après 70 ans.
Le deuxième est le sujet de cet article : le compte-titres efface la plus-value latente. Nous y venons.
Le troisième est une mauvaise surprise : le PEA, meilleure enveloppe française de votre vivant, déclenche au décès des prélèvements sociaux comme l’assurance-vie — à un taux plus élevé, et sans aucun abattement en contrepartie.
💎 Le mécanisme que personne ne compte : la purge au décès
Voici la règle, et elle est d’une simplicité désarmante.
Quand vous mourez, les titres de votre compte-titres passent à vos héritiers avec un prix de revient fiscal réévalué à la valeur du jour du décès. Votre ETF acheté 80 € et qui en vaut 200 est réputé avoir été acquis 200 € par votre enfant. S’il le revend le lendemain à 200 €, il ne déclare aucune plus-value et ne paie aucun impôt dessus.
Toute la plus-value accumulée pendant votre vie — parfois trente ans de capitalisation — disparaît fiscalement. Définitivement.
Chiffrons. Un portefeuille de 250 000 € qui a doublé porte 125 000 € de plus-value latente. De votre vivant, la solder coûte 31,4% :
💰 125 000 € × 31,4% = 39 250 €. C’est le montant de l’impôt que votre décès annule. Sur un compte-titres, et sur lui seul.
C’est le pendant exact de la discipline « Buy, Hold and Hibernate » : plus vous avez tenu longtemps sans vendre, plus la plus-value latente est grosse, et plus la purge vaut cher. C’est aussi là que la règle de rente du blog rejoint la transmission : vivre des seules distributions revient à prélever environ 2% par an au lieu de 4%, sans jamais céder de parts. Toute la croissance du cours reste latente jusqu’au décès, où elle est effacée. Une précision s’impose : à montant prélevé égal, une vente de parts serait moins imposée qu’une distribution (le calcul). Ce qui préserve le capital transmis, c’est la modération du prélèvement, et la distribution est la règle qui l’impose sans décision. L’enveloppe la moins avantageuse fiscalement de votre vivant est celle qui récompense le plus la détention longue à la fin.
⚠️ La symétrie est brutale : les moins-values latentes, elles, sont perdues. Elles ne sont ni imputables ni reportables par les héritiers. Un portefeuille en perte au moment du décès ne transmet aucun crédit d’impôt.
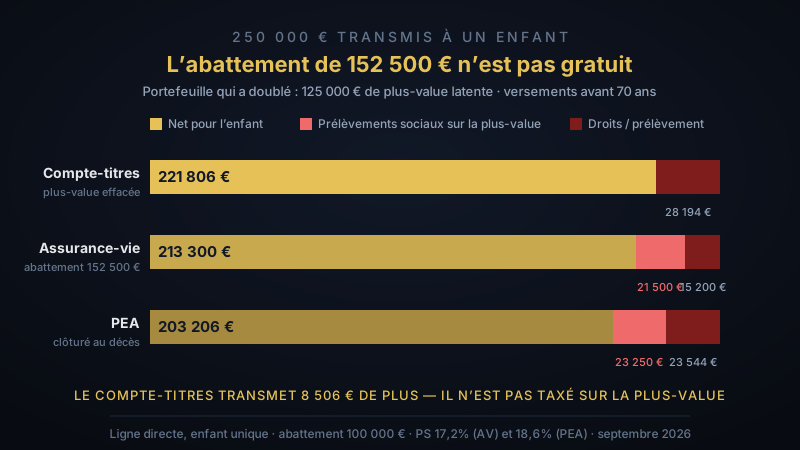
🧮 Le test : 250 000 €, un enfant, un portefeuille qui a doublé
Comparons les deux enveloppes sur exactement la même somme et le même héritier. Un capital de 250 000 €, dont 125 000 € de plus-value, transmis à un enfant unique.
En compte-titres, la plus-value est effacée. Restent les droits de succession sur la valeur au décès :
| Étape | Montant |
|---|---|
| Valeur transmise | 250 000 € |
| Abattement enfant | −100 000 € |
| Part taxable | 150 000 € |
| Droits (barème 5% → 20%) | −28 194 € |
| Impôt sur la plus-value | 0 € |
| Net pour l’enfant | 221 806 € |
En assurance-vie, versements effectués avant 70 ans, donc le régime le plus favorable :
| Étape | Montant |
|---|---|
| Valeur du contrat | 250 000 € |
| Prélèvements sociaux 17,2% sur 125 000 € de gains | −21 500 € |
| Capital décès | 228 500 € |
| Abattement bénéficiaire | −152 500 € |
| Part taxable | 76 000 € |
| Prélèvement de 20% | −15 200 € |
| Net pour l’enfant | 213 300 € |
🎯 Le compte-titres transmet 8 506 € de plus. Sur la même somme, au même enfant, avec l’enveloppe réputée la moins bien traitée au décès contre celle réputée imbattable.
L’explication tient en une phrase : l’abattement de 152 500 € est acheté au prix de 17,2% sur la totalité des gains du contrat. L’assurance-vie exonère une tranche de capital, mais taxe d’abord tout le gain. Le compte-titres ne fait pas de cadeau sur le capital, mais ne taxe pas du tout le gain.
Et le résultat ne s’inverse pas quand on en ajoute. Avec deux enfants, l’assurance-vie ne paie plus un centime de prélèvement de 20% — les 228 500 € tiennent sous deux abattements de 152 500 € — mais elle a déjà payé ses 21 500 € de prélèvements sociaux, tandis que les droits du compte-titres tombent à 6 389 €. L’écart se creuse à 15 111 € en faveur du compte-titres.
⚠️ Ce test repose sur deux hypothèses, et elles jouent en sens contraires.
La première avantage le compte-titres : le portefeuille dispose de tout l’abattement de 100 000 €, comme s’il constituait l’héritage entier. Si l’enfant hérite aussi d’une maison de 300 000 €, c’est elle qui consomme l’abattement. Le compte-titres est alors taxé à 20% dès le premier euro et ne transmet plus que 200 000 €. L’abattement de l’assurance-vie, lui, s’ajoute à celui de la succession : elle garde ses 213 300 € et passe devant de 13 300 €.
La seconde avantage l’assurance-vie : elle la suppose arrivée à 250 000 €, comme si elle ne prélevait aucun frais. À 0,50% par an, le meilleur tarif du marché, les mêmes 125 000 € versés ne valent que 233 609 € au moment où le compte-titres a doublé (un peu plus de quatorze ans à 5% par an). L’enfant reçoit alors 202 443 € : 19 363 € de moins qu’avec le compte-titres quand le portefeuille est tout l’héritage, et 2 443 € de plus seulement quand une maison a pris l’abattement. Moins d’un an de détention supplémentaire efface cette avance ; à vingt ans, le compte-titres repasse devant de près de 18 000 €.
Au total : quand le portefeuille dispose de l’abattement, le compte-titres gagne nettement ; quand une maison l’a déjà pris, c’est l’égalité, et la durée de détention la fait pencher vers le compte-titres.
📉 Le seuil de bascule : l’assurance-vie gagne quand le contrat a peu gagné
Un seul résultat ne prouve rien. Nous avons donc cherché le point de bascule : quelle part de plus-value latente faut-il pour que le compte-titres passe devant ?
Transmission à un enfant unique, versements avant 70 ans, même valeur dans les deux enveloppes, portefeuille disposant de l’abattement de 100 000 € :
| Capital transmis | L’assurance-vie l’emporte si la plus-value représente moins de… |
|---|---|
| 250 000 € | 25,3% du capital |
| 500 000 € | 12,6% du capital |
| 1 000 000 € | 22,7% du capital |
| 2 000 000 € | 50,2% du capital |
| 3 000 000 € | 72,2% du capital |
La courbe n’est pas monotone, et c’est ce qui la rend lisible. Elle raconte deux choses qui se combattent :
- La plus-value pénalise l’assurance-vie. Plus le contrat a monté, plus les 17,2% mordent. Un portefeuille ETF détenu vingt ans porte couramment 50 à 70% de plus-value latente : très au-dessus de tous les seuils du haut du tableau.
- Le montant pénalise le compte-titres. Au-delà de 552 324 € de part taxable, le barème successoral passe à 30%, puis 40%, puis 45% — tandis que l’assurance-vie reste à 20% jusqu’à 852 500 € par bénéficiaire, puis 31,25%. C’est pourquoi le seuil remonte dès que le capital dépasse environ 650 000 €, soit 552 324 € de part taxable après l’abattement.
🎯 La ligne de partage est donc celle-ci. L’assurance-vie gagne sur les gros patrimoines et sur les contrats jeunes ; elle fait jeu égal quand d’autres biens ont déjà pris l’abattement de 100 000 €. Le compte-titres gagne sur les patrimoines moyens longuement capitalisés — exactement le cas d’un investisseur qui applique une stratégie d’ETF en achat-conservation.
✅ Où l’assurance-vie reste imbattable
Il serait malhonnête d’arrêter l’article ici. Il existe un cas où l’assurance-vie n’est pas simplement meilleure : elle est sans rival, et par un ordre de grandeur.
Quand le bénéficiaire n’est pas un héritier en ligne directe.
Les droits de succession explosent hors du cercle parents-enfants : 55% pour un neveu après 7 967 € d’abattement, 60% pour un concubin non pacsé, un filleul ou un ami, après 1 594 €. L’assurance-vie, elle, applique le même régime à tout le monde : 152 500 €, puis 20%.
Sur 200 000 € transmis, avec 100 000 € de plus-value :
| Bénéficiaire | Via compte-titres | Via assurance-vie | Écart |
|---|---|---|---|
| Neveu | 94 382 € | 176 740 € | +82 358 € |
| Concubin, filleul, ami | 80 956 € | 176 740 € | +95 784 € |
Ce n’est plus un arbitrage, c’est un changement de nature. Les 17,2% de prélèvements sociaux deviennent une broutille face à un barème à 60%. Pour transmettre à quelqu’un que le code civil ne reconnaît pas comme votre héritier, la clause bénéficiaire d’une assurance-vie n’a strictement aucun équivalent.
💡 Le conjoint marié et le partenaire de PACS, eux, sont totalement exonérés de droits de succession depuis 2007, quelle que soit l’enveloppe. Pour eux, tout ce débat est sans objet : l’assurance-vie ne leur apporte aucun avantage fiscal au décès, puisqu’ils ne paient déjà rien.
Deuxième cas, moins spectaculaire mais réel : les versements après 70 ans. Ils relèvent d’un régime différent (article 757 B) avec un abattement global de 30 500 € seulement — mais les gains, eux, échappent totalement aux droits de succession. Un contrat ouvert à 72 ans et détenu vingt ans ne transmet que ses primes au barème ; tout ce qu’il a produit échappe aux droits, sinon aux prélèvements sociaux. C’est le seul dispositif français qui traite aussi bien un épargnant tardif.
Dans notre cas de test, ce régime est même, sur le papier, le meilleur de tous : les 94 500 € de primes taxables (125 000 € moins 30 500 €) tiennent sous l’abattement de 100 000 € de l’enfant, et seuls les prélèvements sociaux restent dus. L’enfant reçoit 228 500 €, 6 694 € de plus qu’avec le compte-titres. Mais le papier oublie les frais : à 0,50% par an, le contrat ne vaut que 233 609 € quand le compte-titres a doublé, et l’enfant reçoit 214 928 €, soit 6 878 € de moins. Si une maison a déjà pris l’abattement, l’écart reste en faveur du compte-titres (3 972 €).
⚠️ Le PER : un piège qui se referme le jour de votre 70e anniversaire
Notre article précédent concluait que le PER était « le seul à produire un avantage franc, et qu’il le facturait en liquidité et en risque réglementaire ». La transmission ajoute un troisième prix, et il est mal connu.
Pour un PER assurantiel, le régime successoral dépend de l’âge au décès, et non de l’âge aux versements.
C’est l’inverse exact de l’assurance-vie. En assurance-vie, un versement fait à 45 ans reste protégé par l’abattement de 152 500 € même si vous mourez à 95 ans : c’est la date du versement qui compte, et elle est acquise. Dans un PER, c’est la date du décès.
⚠️ Conséquence concrète. Vous alimentez un PER de 40 à 65 ans. Vous mourez à 69 ans : vos bénéficiaires ont 152 500 € d’abattement chacun. Vous mourez à 71 ans : ils ont 30 500 € au total, tous bénéficiaires confondus. Le même plan, les mêmes versements, la même clause — et une différence d’abattement qui peut dépasser 120 000 € par bénéficiaire, décidée par deux années de plus.
C’est le seul produit d’épargne français dont le traitement successoral dépend d’un événement que le souscripteur ne contrôle pas et ne peut pas anticiper. Un PER se transmet bien ou mal selon la date de votre mort.
À noter dans l’autre sens : dans les deux régimes, les plus-values du PER échappent aux droits de succession, et le conjoint ou partenaire de PACS est exonéré. Et un PER bancaire (compte-titres) ne bénéficie d’aucun des deux régimes : son capital rejoint la succession ordinaire.
🔻 Le PEA, seul perdant net
Le PEA ne dispose d’aucun régime de transmission. Au décès, il est clôturé de plein droit ; les titres sont virés sur un compte-titres ouvert au nom des héritiers, qui bénéficient bien de la réévaluation du prix de revient.
Mais avant cela, les prélèvements sociaux sont dus sur le gain du plan — au taux de 18,6% depuis 2026, le plus élevé des quatre enveloppes. L’exonération d’impôt sur le revenu est conservée, y compris si le plan a moins de cinq ans, ce qui est une clémence réelle. Elle ne compense pas le prélèvement.
Sur notre portefeuille test de 250 000 € avec 125 000 € de gains :
| PEA | Compte-titres | |
|---|---|---|
| Prélèvements sociaux au décès | −23 250 € | 0 € |
| Actif successoral | 226 750 € | 250 000 € |
| Droits de succession | −23 544 € | −28 194 € |
| Net pour l’enfant | 203 206 € | 221 806 € |
🎯 18 600 € d’écart, sur le même portefeuille, au profit de l’enveloppe qui n’a aucun avantage fiscal. L’enveloppe la plus avantageuse de votre vivant devient la plus coûteuse à votre décès — et elle est la seule des quatre à ne rien offrir en contrepartie.
C’est un argument de plus, et il est indépendant de tous les précédents : nous avions écarté le PEA pour notre allocation parce qu’il n’accepte qu’une brique sur quatre, et parce que l’État a voulu en exclure les ETF synthétiques avant d’y renoncer, le tout en cinq semaines. Le voici écarté une troisième fois, par la succession.
🔍 Auto-examen : faut-il ouvrir une assurance-vie pour transmettre ?
C’est la question que doit se poser tout lecteur qui applique notre stratégie — quatre briques d’ETF logées en compte-titres. Nous nous l’appliquons d’abord à nous-mêmes.
Ce que dirait le réflexe : ouvrir un contrat, y basculer une partie du portefeuille, capter 152 500 € d’abattement par enfant.
Ce que dit le calcul : basculer suppose de vendre le compte-titres, donc de matérialiser toute la plus-value latente et de payer 31,4% dessus, soit les 39 250 € que le décès aurait effacés. Il reste 210 750 € à placer dans le contrat. Au décès, après l’abattement de 152 500 €, l’enfant reçoit 199 100 €, contre 221 806 € s’il hérite du compte-titres : 22 706 € de moins. Avec deux enfants, 32 861 € de moins. Même quand une maison a déjà pris l’abattement de 100 000 €, le cas le plus favorable à l’assurance-vie, la bascule ne gagne rien : 199 100 € contre 200 000 € si le décès survient aussitôt, et l’écart se creuse chaque année ensuite, parce que les 39 250 € d’impôt ne travaillent plus et que le contrat prélève ses frais.
Et ce n’est pas toute la facture. S’y ajoutent les frais de gestion annuels du contrat, dont notre article précédent a montré qu’aucun contrat du marché ne passe le seuil de rentabilité sur un ETF capitalisant, et l’indisponibilité de la brique or, qui est un ETC et non un fonds, donc quasi introuvable en unités de compte.
🎯 Conclusion : rien à faire. Payer 39 250 € aujourd’hui, plus des frais annuels, pour transmettre 22 706 € de moins. C’est le biais d’action dans sa forme la plus pure — celui que nous avons décrit dans nos sept biais cognitifs : l’opération paraît sophistiquée, elle est mesurable, elle a un nom que l’on peut citer en dîner, et elle détruit de la valeur dans les deux sens à la fois.
Ajoutons le rappel qui remet tout à sa place : la rente et la transmission ne s’opposent pas. Ce portefeuille est construit pour produire des distributions régulières ; un rentier qui s’en tient à ce flux prélève peu, ne vend rien, et laisse la plus-value latente du cours grossir jusqu’à la succession, où le compte-titres l’efface. Déménager vers l’assurance-vie pour courir après son abattement coûterait, dans le cas étudié ici, 39 250 € d’impôt immédiat, et l’enfant recevrait au bout du compte 22 706 € de moins : ce serait dégrader les deux objectifs à la fois.
Ce qui change si vous partez de zéro — la même asymétrie que d’habitude. Ne rien faire sur une ligne existante est gratuit ; construire impose de choisir. Pour un lecteur qui n’a encore rien acheté, trois règles tombent du tableau ci-dessus :
- Si vos bénéficiaires sont vos enfants, le compte-titres n’est pas un handicap successoral. Il est probablement l’optimum, et il le devient davantage chaque année de détention.
- Si un bénéficiaire n’est pas un héritier en ligne directe — concubin, neveu, filleul, ami — ouvrez une assurance-vie et faites-en votre clause bénéficiaire. Aucun autre outil ne divise la facture par plus de quatre.
- Les abattements s’additionnent — avant 70 ans. 100 000 € par enfant en succession, plus 152 500 € par bénéficiaire en assurance-vie : 252 500 € en franchise. C’est le seul argument de cet article qui joue en faveur de l’assurance-vie en ligne directe, et il est réel. La question n’est donc jamais « l’un ou l’autre » sur la totalité du patrimoine, mais « combien dans chacun » — sachant que le cumul disparaît sur les versements postérieurs à 70 ans, qui retombent dans l’actif successoral.
🎁 Le vrai levier n’est pas l’enveloppe, c’est la donation
Si la transmission est réellement votre objectif, l’outil le plus puissant n’est aucune des quatre enveloppes : c’est la donation de votre vivant.
Une donation de titres en pleine propriété purge la plus-value latente exactement comme le décès, et ouvre droit au même abattement de 100 000 € par parent et par enfant — qui se reconstitue tous les quinze ans. Un couple peut ainsi transmettre 200 000 € par enfant tous les quinze ans, sans droits, en effaçant au passage toute la plus-value accumulée.
Deux précisions qui comptent :
- Le démembrement ne purge que partiellement. Donner la seule nue-propriété n’efface la plus-value qu’à hauteur de la valeur de cette nue-propriété, et non en totalité comme une donation pleine.
- La donation est irrévocable. C’est sa différence fondamentale avec une clause bénéficiaire d’assurance-vie, modifiable à tout moment. On ne reprend pas ce qu’on a donné.
🔄 Mise à jour du 8 octobre 2026. Le projet de loi de finances pour 2027 (article 4) propose, pour les dons consentis entre le 1er janvier et le 30 juin 2027 à un enfant ou petit-enfant de moins de 50 ans, un taux unique de 6% jusqu’à 100 000 € et un relèvement de 31 865 € à 50 000 € de l’exonération des dons familiaux. Ces mesures, non encore votées, visent les dons de sommes d’argent, pas de titres. Pour un portefeuille d’ETF, donner l’argent suppose d’abord de vendre, donc de payer 31,4% sur la plus-value ; donner les titres eux-mêmes reste ce qui purge cette plus-value.
💡 Le rapprochement mérite d’être fait explicitement : la donation et le décès déclenchent le même mécanisme de purge. Ce qui signifie que la stratégie de détention longue en compte-titres n’est pas un pari sur votre mort — c’est un report d’impôt que vous pouvez choisir de solder quand vous le voulez, sur qui vous voulez, sans jamais le payer.
⚠️ Ce que cet article ne prouve pas
- Il ne traite pas les patrimoines complexes. Immobilier, parts de société, assurance-vie luxembourgeoise, pacte Dutreil, résidence fiscale à l’étranger : chacun de ces éléments peut renverser les conclusions ci-dessus. Les calculs présentés portent sur un portefeuille de titres liquides transmis à des résidents fiscaux français.
- Les droits de succession sont supposés payés sur l’actif transmis. Un héritier qui les règle avec d’autres ressources obtient un résultat différent en trésorerie, pas en fiscalité.
- Le taux de prélèvements sociaux du PEA est une simplification. Les plans ouverts avant 2018 peuvent bénéficier de « taux historiques » sur la fraction de gain antérieure, qui abaissent la facture. L’ordre de grandeur, lui, ne change pas.
- Les chiffres ont une date. Prélèvements sociaux à 18,6% (17,2% en assurance-vie), flat tax à 31,4%, barèmes et abattements successoraux gelés depuis 2012-2014 et prévus pour le rester jusqu’à fin 2028. Ni la loi de finances pour 2025 ni celle pour 2026 n’ont modifié le régime successoral de l’assurance-vie, malgré un amendement en ce sens adopté en commission fin 2024 puis rejeté en séance. Le projet de loi de finances pour 2027 (article 6) réserve son régime fiscal aux contrats respectant les critères du droit français — primes en numéraire, actifs équivalents à ceux d’un contrat français, pas de titres familiaux dans un fonds dédié — ce qui ne change rien pour un contrat français classique, mais vise les contrats étrangers qui s’en écartent. Le sujet revient à chaque budget : ce qui est chiffré ici est daté de septembre 2026.
- Un régime successoral est un pari long. Celui de l’assurance-vie est visé à chaque loi de finances depuis dix ans. Choisir une enveloppe pour un avantage qui se dénouera dans trente ans, c’est parier trente ans sur la stabilité fiscale — le même pari que celui que nous avons décrit pour le PEA, et il n’a pas mieux tenu.
🏆 Conclusion
La transmission pouvait renverser les conclusions sur les enveloppes. Elle ne les renverse pas : elle les renforce, pour une raison qu’on ne voit pas en raisonnant de son vivant.
Le compte-titres a un régime successoral. Il ne porte simplement pas de nom. Personne ne le commercialise, aucun conseiller n’en fait un argument, et il est pourtant d’une efficacité redoutable sur un cas très courant : un portefeuille longuement détenu, transmis à ses enfants. La purge des plus-values latentes vaut, sur notre portefeuille test, plus que l’abattement de 152 500 € ne rapporte ; et même quand une maison a déjà pris l’abattement de la succession, les frais annuels du contrat ramènent l’assurance-vie à égalité.
L’assurance-vie garde un territoire, et il faut le dire aussi fort : hors de la ligne directe, elle est irremplaçable. Pour un concubin, un neveu, un filleul, elle fait la différence entre 55 ou 60% de droits et 20%. Ce n’est pas un ajustement, c’est près de la moitié du patrimoine.
Il n’existe donc pas d’enveloppe de transmission. Il existe une question préalable, et elle n’est pas fiscale : à qui, et quand ? Le code général des impôts ne répond qu’après.
« Le compte-titres n’a aucun avantage fiscal de votre vivant, et le meilleur régime successoral que personne ne vous vendra jamais — parce qu’il ne rapporte de commission à personne. »
— Patrimoine & Valeur 🚀