
📊 Quatre ISIN, et ce qu’il y a à côté sur l’étagère
Notre allocation All Weather à Dividende cite quatre produits précis, avec leurs ISIN. Un ISIN cité sans comparatif ressemble à une recommandation alors que ce n’est qu’un exemple : pour savoir ce qu’il vaut, il faut voir ce qu’il y a à côté de lui sur l’étagère.
C’est l’exercice le plus simple et le plus fastidieux de l’investissement en ETF : ouvrir les fiches et comparer, avec ce que l’on sait déjà de la réplication, de la liquidité, de l’enveloppe, de la fiche réglementaire et du contenu réel d’un indice.
Voici donc dix-neuf produits, sur les quatre briques, avec la grille de lecture que l’article sur le DICI a mise en place.
🎯 Ce que cet article n’est pas : un classement, ni une recommandation d’achat. Sur trois des quatre briques, le comparatif montre qu’il n’y a pas de gagnant — il y a des produits qui ne font pas la même chose sous le même mot. C’est plus utile qu’un podium.
🧭 La grille de lecture : cinq colonnes, dans cet ordre
Nous comparons chaque produit sur cinq critères, volontairement dans cet ordre d’importance — qui n’est pas celui des comparateurs en ligne :
| Critère | Pourquoi il compte | Où le trouver |
|---|---|---|
| L’indice suivi | Deux ETF « dividende monde » peuvent détenir 2 349 ou 100 entreprises. C’est le choix le plus lourd de conséquences. | Fiche produit, pas le nom commercial |
| Le TER | Les frais courants, prélevés quotidiennement sur la valeur liquidative | DIC PRIIPs, rubrique coûts récurrents |
| L’écart de suivi | Le coût réel : ce que le fonds a vraiment perdu (ou gagné) face à son indice, frais compris | Bases de données indépendantes |
| L’encours | Un fonds trop petit peut fermer et vous forcer à vendre à un moment que vous n’avez pas choisi | Fiche produit |
| L’enveloppe | PEA ou CTO — ce n’est pas un détail de confort, c’est une contrainte structurelle | Documentation légale de l’émetteur |
💡 Le TER n’est qu’un prix affiché. Un fonds à 0,29% de frais peut coûter moins cher en réalité qu’un fonds à 0,20%, parce que le prêt de titres, la fiscalité des dividendes à la source et la qualité de l’échantillonnage jouent dans les deux sens. C’est tout l’objet de la colonne « écart de suivi ».
Convention de lecture de l’écart de suivi : nous reprenons la convention des bases publiques, où l’écart est calculé comme performance de l’indice moins performance de l’ETF. Un chiffre positif signifie donc que le fonds est en retard sur son indice — c’est un coût. Un chiffre négatif signifie qu’il l’a battu.
⚠️ Chiffres datés, article évergreen. Tous les encours sont relevés au 31 juillet 2026, les TER et écarts de suivi à début septembre 2026. Ces valeurs bougent. Cet article est conçu pour être rafraîchi chaque année — si vous le lisez en 2027 ou plus tard, vérifiez sur la fiche de l’émetteur avant de vous appuyer sur un chiffre.
💰 Brique 1 — Actions Monde High Dividend (40%)
C’est la brique principale, celle qui porte la croissance du portefeuille. Cinq produits sérieux se partagent le terrain en Europe.
| Produit | ISIN | TER | Encours | Réplication | Distribution | Lignes |
|---|---|---|---|---|---|---|
| Vanguard FTSE All-World High Dividend Yield (Dist) | IE00B8GKDB10 | 0,29% | 9 897 M€ | Physique (échantillonnage) | Trimestrielle | 2 349 |
| VanEck Morningstar Developed Markets Dividend Leaders | NL0011683594 | 0,38% | 9 668 M€ | Physique (totale) | Trimestrielle | 100 |
| iShares STOXX Global Select Dividend 100 | DE000A0F5UH1 | 0,46% | 5 243 M€ | Physique (totale) | Distribuante | 100 |
| SPDR S&P Global Dividend Aristocrats | IE00B9CQXS71 | 0,45% | 1 513 M€ | Physique (totale) | Trimestrielle | 92 |
| Fidelity Global Quality Income | IE00BYXVGZ48 | 0,40% | 779 M€ | Physique (totale) | Trimestrielle | 243 |
Encours et compositions relevés au 31 juillet 2026 (source : fiches justETF et documents des émetteurs).
Le mot « dividende » recouvre trois métiers différents
Regardez la colonne « lignes » : de 92 à 2 349. Et regardez maintenant le poids des États-Unis dans chacun de ces portefeuilles :
| Produit | Poids des États-Unis | Rendement distribué affiché |
|---|---|---|
| Vanguard FTSE All-World High Dividend Yield | 36,78% | 2,43% |
| SPDR S&P Global Dividend Aristocrats | 53,09% | 3,88% |
| Fidelity Global Quality Income | 68,30% | 1,70% |
| iShares STOXX Global Select Dividend 100 | — (100 lignes, développés) | 3,79% |
Ces produits ne font pas le même métier. Trois familles cohabitent sous la même étiquette :
- 🌍 Le haut rendement large (Vanguard) : on prend la moitié la plus distribuante du marché mondial, mesurée en capitalisation, marchés émergents compris. Résultat : 2 349 lignes, les États-Unis ramenés à 36,78% — soit moitié moins que dans un MSCI World classique à 72%. Le rendement affiché est modeste parce que la base est large.
- 🏆 Les aristocrates (SPDR) : on ne retient que des entreprises qui ont maintenu un dividende régulier pendant au moins dix ans, avec des critères de qualité, puis on les pondère par leur rendement. 92 lignes, 38% de financières, rendement élevé, concentration forte.
- 💎 Le quality income (Fidelity) : on filtre d’abord sur la qualité du bilan, le dividende n’est qu’un critère secondaire. Résultat paradoxal : 68,30% d’États-Unis et 1,70% de rendement — le plus bas du tableau, pour un produit vendu comme un ETF de revenu.
⚠️ Le piège du rendement affiché. Un rendement de distribution se calcule sur les douze derniers mois de coupons rapportés au cours actuel. Après une année de forte hausse des cours, il chute mécaniquement sans qu’aucun dividende n’ait été coupé. Ne comparez jamais deux fonds sur ce seul chiffre : il mesure autant le parcours du cours que la générosité des entreprises.
Le coût réel du Vanguard : moins que son TER
C’est ici que la colonne « écart de suivi » renverse l’intuition. Sur le Vanguard FTSE All-World High Dividend Yield :
| Année | Écart de suivi |
|---|---|
| Moyenne depuis 2014 | −0,06% par an |
| 2025 | −0,07% |
| 2024 | −0,10% |
| 2023 | −0,20% |
Source : trackingdifferences.com. Rappel : un chiffre négatif signifie que le fonds a battu son indice.
Un TER de 0,29% par an, et un fonds qui fait mieux que son indice de référence sur dix ans. Ce n’est pas une anomalie : l’indice est calculé avec une hypothèse standard de retenue à la source sur les dividendes, et un fonds irlandais bien géré récupère une partie de cette retenue grâce aux conventions fiscales, à quoi s’ajoutent les revenus du prêt de titres. Le gain dépasse les frais.
🎯 Ce que nous en retenons : sur cette brique, le TER le plus bas est aussi le portefeuille le plus large et le coût réel le plus faible. C’est rare, et ça explique pourquoi nous citons ce produit. Mais le vrai argument n’est pas les 0,29% — c’est les 2 349 lignes et les 36,78% d’exposition américaine, qui font de cette brique autre chose qu’un World déguisé.
🛡️ Brique 2 — Obligations mondiales (20%)
Et c’est ici que le comparatif devient inconfortable pour nous.
| Produit | ISIN | TER | Encours | Change | Distribution | Indice |
|---|---|---|---|---|---|---|
| iShares Global Government Bond (Dist) — notre ligne | IE00B3F81K65 | 0,20% | 1 108 M€ | ❌ non couvert | Semestrielle | FTSE G7 Government Bond |
| Xtrackers Global Government Bond 1D EUR Hedged | LU0690964092 | 0,25% | 104 M€ | ✅ couvert EUR | Trimestrielle | FTSE WGBI Marchés développés |
| iShares Core Global Aggregate Bond EUR Hedged (Acc) | IE00BDBRDM35 | 0,10% | 2 518 M€ | ✅ couvert EUR | ❌ capitalisante | Bloomberg Global Aggregate |
| Vanguard Global Aggregate Bond EUR Hedged (Acc) | IE00BG47KH54 | 0,08% | 2 308 M€ | ✅ couvert EUR | ❌ capitalisante | Bloomberg Global Agg. Float Adj. |
Encours au 31 juillet 2026 (Xtrackers au 29 juillet).
🔍 Auto-examen : sur le papier, notre ligne est la plus mauvaise du tableau
Il faut le dire franchement. Notre ligne obligataire, l’iShares Global Government Bond, cumule trois griefs dans ce tableau :
- Deux fois et demie le prix du Vanguard équivalent (0,20% contre 0,08%).
- Aucune couverture contre le risque de change, avec 55,5% d’obligations d’État américaines : mesurée en euros, la volatilité de cette ligne est largement pilotée par l’EUR/USD.
- Un indice plus étroit que les autres : le FTSE G7, soit sept pays, quand le Bloomberg Global Aggregate en couvre des dizaines et y ajoute le crédit investment grade.
Notre article sur les obligations en relevait déjà la limite : « un ETF d’obligations mondiales non couvert expose un investisseur en euros aux mouvements du dollar et du yen, qui peuvent dépasser en amplitude les mouvements obligataires eux-mêmes ». Le comparatif le transforme en chiffres.
Reste à savoir ce que ces chiffres valent. Nous allons voir que l’un des trois griefs ne résiste pas à l’examen — et que c’est celui qui paraissait le plus solide.
Le trilemme de la poche obligataire
Nous voulons trois choses de cette brique : qu’elle soit couverte en change (c’est du moins le réflexe — nous le testons juste après), qu’elle distribue (pour financer le rééquilibrage sans vendre), et qu’elle soit peu chère et de taille sérieuse. Le marché européen ne propose pas les trois ensemble :
| Ce que vous voulez | Ce que vous obtenez | Ce que vous abandonnez |
|---|---|---|
| Couvert et distribuant | Xtrackers, 0,25% | Un encours de 104 M€ seulement, et le TER le plus élevé des quatre |
| Couvert et très bon marché | Vanguard, 0,08%, 2,3 Md€ | La distribution : le fonds est capitalisant |
| Distribuant et gros | Notre iShares, 1,1 Md€ | La couverture de change |
⚠️ Pourquoi les 104 M€ du Xtrackers sont un vrai sujet. Un fonds de cette taille est exactement le profil que l’article sur les risques des ETF décrivait : sous-critique économiquement pour l’émetteur, donc candidat à une fusion ou une fermeture. Une fermeture ne fait pas perdre d’argent — elle force une vente à une date imposée, dans une enveloppe fiscalisée. Sur une poche censée être la partie tranquille du portefeuille, c’est un risque mal placé.
🧪 Le grief du change ne résiste pas à l’examen
Posons la question correctement. Le travail de cette brique n’est pas de rapporter : c’est de tenir, ou de monter, quand les actions s’effondrent. La bonne question n’est donc pas « cette ligne est-elle volatile ? » mais « le change a-t-il aidé ou nui au moment où la brique devait fonctionner ? »
Et la réponse gêne le réflexe de couverture, parce que le dollar est une devise de crise. Quand les marchés paniquent, les capitaux se réfugient dans les bons du Trésor américain, ce qui fait monter le dollar en même temps que les obligations.
| Épisode | Ce qu’a fait le dollar | Effet pour un porteur en euros |
|---|---|---|
| 2008 | Forte appréciation au second semestre, dans la fuite vers la qualité | La hausse du dollar s’ajoute au gain obligataire |
| 2022 | L’euro passe d’environ 1,14 $ en janvier à un plancher proche de 0,96 $ fin septembre, avant de finir l’année autour de 1,07 $ | La hausse du dollar amortit une partie substantielle de la baisse obligataire |
Autrement dit, dans les deux épisodes de référence — la crise de crédit et le choc de taux — la version non couverte a mieux protégé un investisseur en euros que la version couverte. Le change n’a pas ajouté du risque au mauvais moment : il en a retiré.
À quoi s’ajoute un coût rarement mentionné : couvrir n’est pas gratuit. La couverture vous fait renoncer au différentiel de taux entre chaque devise et l’euro : aujourd’hui de l’ordre de 1,1 à 1,4 point pour le dollar, qui pèse 55,5% de la ligne, en partie compensé par le yen, dont les taux sont plus bas que ceux de l’euro. Au total, de l’ordre d’un demi-point par an. Les fiches donnent le même ordre de grandeur : 3,23% distribués sur notre ligne non couverte contre 2,83% sur l’équivalent couvert du tableau, qui suit toutefois un indice plus large.
⚠️ Couvrir cette poche reviendrait donc à payer de l’ordre d’un demi-point de rendement par an — prélevé sur la rente — pour supprimer un amortisseur qui a fonctionné en 2008 et en 2022. C’est l’inverse de l’objectif poursuivi.
💡 Ce n’est pas une loi de la nature. Le statut refuge du dollar n’est garanti par rien, et une appréciation durable de l’euro ferait de l’absence de couverture un handicap permanent. L’argument n’est pas « ne couvrez jamais » : il est que le réflexe de couverture, appliqué sans examen à cette brique précise, coûte du revenu et se paie d’une protection en moins.
💶 Et la rente, dans tout ça ?
Deuxième vérification, que le tableau du trilemme rend indispensable : les deux versions couvertes bon marché sont capitalisantes. Que perd-on en abandonnant la distribution ?
Beaucoup plus qu’il n’y paraît, parce que l’or ne distribue rien et les émergents très peu :
| Brique | Poids | Rendement distribué | Contribution au revenu |
|---|---|---|---|
| Actions Monde High Dividend | 40% | 2,43% | 0,97% |
| Obligations | 20% | 3,23% | 0,65% |
| Or | 20% | 0% | 0% |
| Marchés émergents | 20% | 1,24% | 0,25% |
| Total du portefeuille | 1,87% |
La brique obligataire fournit environ 35% du revenu distribué de l’allocation. Passer au capitalisant, c’est amputer d’un tiers le flux qui constitue l’objectif même de la stratégie.
Il existe une réponse technique, et elle est solide : en CTO, une vente partielle programmée est fiscalement supérieure à un coupon, puisque seule la plus-value latente contenue dans la part vendue est imposée, contre la totalité du coupon. C’est exactement le raisonnement de l’article capitalisant ou distribuant, et pour un investisseur en pure accumulation, cette route est la bonne.
Mais elle a un prix que le calcul fiscal ne montre pas : elle remplace un flux automatique par une décision à prendre à chaque échéance. Or le blog a documenté que seule une règle écrite à l’avance, chiffrée et exécutable sans avis survit à la durée. Un coupon n’exige aucune décision. C’est une qualité, pas un détail.
🎯 Ce que nous en faisons : rien
Verdict, et il n’est pas celui que le tableau laissait attendre au début de cette section : nous ne changeons pas la ligne. Non pas parce qu’un arbitrage serait fiscalisé — il le serait, à la flat tax de 31,4% — mais parce que, une fois les trois griefs examinés, il ne reste pas grand-chose à corriger.
Reste l’écart de frais. Chiffrons-le sur un portefeuille réel plutôt qu’en points de base :
| Portefeuille | 250 000 € |
| Brique obligataire (20%) | 50 000 € |
| Écart de TER (0,20% → 0,08%) | 0,12 point |
| Gain annuel | 60 € |
| En % du portefeuille total | 0,024% |
🎯 Soixante euros par an. C’est le montant pour lequel il faudrait dédoubler une ligne pendant une décennie, le temps que les versements fassent basculer la poche. Un comparatif produit une liste d’écarts, et chaque écart ressemble à une action à entreprendre — c’est très exactement le biais d’action que nous avons documenté, celui qui, en faisant rater les dix meilleures séances de vingt ans, ramène le rendement annualisé du S&P 500 de 10,5% à 6,2%.
Un seul grief survit à l’examen : l’indice FTSE G7 est plus étroit que le Bloomberg Global Aggregate. C’est une vraie question, mais c’est une question d’indice, pas de produit — elle se traite en révisant la stratégie, pas en changeant de ticker pour 60 € par an.
Deux situations, et elles n’appellent pas la même réponse :
- ✅ Pour une ligne existante — la nôtre, peut-être la vôtre : rien à faire. Le comparatif n’a pas produit une action, il a produit une explication. Vous savez désormais pourquoi vous détenez cette ligne — parce qu’elle distribue un tiers du revenu du portefeuille et parce que son exposition au dollar a joué le rôle d’amortisseur en 2008 et en 2022 — au lieu de la détenir par héritage. C’est le vrai bénéfice de l’exercice.
- ✅ Pour une poche construite aujourd’hui, à partir de zéro : le choix est ouvert, le coût de sortie est nul, et rien n’oblige à recopier notre ligne. Mais tranchez la question du change en connaissance de l’arbitrage ci-dessus — rendement et amortisseur de crise contre stabilité comptable — et non par réflexe parce que « couvert » sonne plus prudent que « non couvert ».
💡 L’asymétrie est le cœur du sujet. Ne rien faire sur une position existante est presque toujours gratuit ; ouvrir une position nouvelle engage pour des années. Un écart qui ne justifie pas de bouger peut parfaitement justifier de choisir autrement au premier euro investi.
🥇 Brique 3 — Or physique (20%)
L’or est la seule brique où le comparatif est simple, pour une raison tenant au produit lui-même : tous ces véhicules détiennent la même chose.
| Produit | ISIN | TER | Encours | Domicile | Lancement |
|---|---|---|---|---|---|
| iShares Physical Gold ETC | IE00B4ND3602 | 0,12% | 34 095 M€ | Irlande | 2011 |
| Invesco Physical Gold ETC | IE00B579F325 | 0,12% | 26 446 M€ | Irlande | 2009 |
| Amundi Physical Gold ETC (C) | FR0013416716 | 0,12% | 11 622 M€ | Irlande | 2019 |
| Xtrackers IE Physical Gold ETC | DE000A2T0VU5 | 0,11% | 5 908 M€ | Irlande | 2020 |
| WisdomTree Physical Gold | JE00B1VS3770 | 0,39% | 6 344 M€ | Jersey | 2007 |
Encours relevés en septembre 2026.
Ce ne sont pas des ETF, et ça change ce qu’il faut surveiller
Point essentiel, presque jamais expliqué : ces produits s’appellent ETC (Exchange Traded Commodity) et non ETF. La différence n’est pas cosmétique.
Un ETF est un fonds UCITS : un patrimoine collectif, soumis aux règles de diversification européennes. Un ETC est un titre de dette émis par un véhicule dédié, adossé à un collatéral — ici, des barres d’or physiques allouées, numérotées, conservées chez un dépositaire.
Conséquences concrètes :
- ❌ Aucun ETC n’est éligible au PEA, et aucun ne le sera jamais. Ce n’est pas une question de composition, c’est une question de forme juridique.
- ❌ Les règles UCITS de diversification ne s’appliquent pas — ce qui est logique pour un produit qui détient un seul actif, mais signifie que le garde-fou que vous connaissez ailleurs est absent.
- ✅ Le risque à regarder n’est donc pas le même : sur un ETC physique, ce sont la qualité du dépositaire, la ségrégation des barres (votre or n’est pas au bilan de la banque) et l’existence d’un droit de rachat. Sur ces trois points, les cinq produits du tableau sont adossés à de grands dépositaires bancaires et détiennent de l’or alloué.
Le seul cas du blog où les frais tranchent tout
Puisque le métal est identique et la structure équivalente, il ne reste que le prix. Et l’écart est spectaculaire :
💡 WisdomTree Physical Gold facture 0,39% par an — plus du triple du Xtrackers à 0,11% — pour détenir exactement la même chose. Sur 20 000 € investis pendant 20 ans avec un or qui progresserait de 5% par an, l’écart de frais représente environ 2 700 €. Le produit reste bon ; il est simplement vendu au prix de son ancienneté (2007, l’un des tout premiers ETC or européens) et de sa notoriété.
⚠️ Une limite d’analyse assumée : les bases publiques d’écart de suivi ne couvrent pas les ETC, puisque ce ne sont pas des fonds indiciels. Sur cette brique, nous ne disposons donc pas de l’équivalent de la colonne qui nous a servi sur les actions — le TER et la structure sont les seuls éléments objectifs comparables.
🌏 Brique 4 — Marchés émergents (20%)
C’est la seule brique de notre allocation qui puisse, en théorie, entrer dans un PEA. En théorie.
| Produit | ISIN | TER | Encours | Réplication | Politique | Lignes | Enveloppe |
|---|---|---|---|---|---|---|---|
| iShares MSCI EM (Dist) — notre ligne | IE00B0M63177 | 0,18% | 8 928 M€ | Physique (totale) | Distribuante | 1 214 | CTO |
| iShares Core MSCI EM IMI (Acc) | IE00BKM4GZ66 | 0,18% | 39 035 M€ | Physique (totale) | Capitalisante | 3 069 | CTO |
| Vanguard FTSE Emerging Markets (Dist) | IE00B3VVMM84 | 0,17% | 3 159 M€ | Physique (totale) | Distribuante | 2 288 | CTO |
| Amundi MSCI Emerging Markets Swap (Acc) | LU1681045370 | 0,20% | 4 202 M€ | Synthétique | Capitalisante | 1 214 | CTO |
| Amundi PEA Emergent ESG Transition (Acc) | FR0013412020 | 0,30% | 875 M€ | Synthétique | Capitalisante | — | PEA |
Encours au 30-31 juillet 2026.
Physique contre synthétique : l’écart s’est refermé
Historiquement, le synthétique battait le physique sur les marchés émergents, pour une raison technique : le swap réplique l’indice brut, sans subir les retenues à la source que paie un fonds détenant réellement les titres. Les moyennes longues portent encore la trace de cet avantage. Mais regardez les quatre dernières années :
| Année | iShares MSCI EM (physique) | Amundi MSCI EM Swap (synthétique) |
|---|---|---|
| 2025 | −0,1% | 0,0% |
| 2024 | −0,1% | +0,1% |
| 2023 | +0,1% | +0,1% |
| 2022 | 0,0% | 0,0% |
| Moyenne longue | +0,51% (depuis 2008) | +0,42% (depuis 2011) |
Source : trackingdifferences.com. Rappel : positif = le fonds est en retard sur son indice.
🎯 L’écart tient aujourd’hui dans un dixième de point, dans les deux sens. L’argument « le synthétique est structurellement meilleur sur les émergents » a été vrai ; il ne l’est plus assez pour arbitrer un choix. Le risque de contrepartie du swap, lui, n’a pas disparu. Quand un avantage mesuré s’efface et qu’un risque demeure, le choix se fait tout seul.
IMI ou standard : 1 855 lignes de plus, pour quoi ?
L’iShares Core MSCI EM IMI détient 3 069 lignes contre 1 214 pour la version standard, au même TER, avec un encours quatre fois supérieur. L’IMI ajoute les petites capitalisations.
C’est exactement la question traitée dans combien d’ETF faut-il vraiment, appliquée cette fois à l’intérieur d’un seul fonds : ces 1 855 lignes supplémentaires pèsent quelques pourcents de l’encours total et ne déplacent pas le portefeuille. Le choix entre IMI et standard n’est pas un choix de diversification — c’est, pour l’essentiel, un choix entre capitalisant et distribuant déguisé en choix d’indice.
Le PEA : une porte étroite, et peut-être temporaire
Une seule ligne du tableau entre dans un PEA : l’Amundi PEA Emergent. Le prix de ce billet d’entrée est élevé :
- 0,30% de TER, contre 0,17% à 0,20% pour les autres.
- 875 M€ d’encours, le plus faible de la brique.
- Une réplication synthétique obligatoire — un fonds détenant réellement des actions chinoises ou taïwanaises ne peut pas être éligible au PEA, qui impose un quota de titres européens.
- Un indice ESG Transition et non le MSCI Emerging Markets standard : ce n’est pas le même panier.
Et surtout, une incertitude que ce blog suit depuis le mois d’août :
⚠️ Le statut des ETF synthétiques en PEA n’est pas stabilisé. Après plusieurs revirements au printemps et à l’été 2026, le gouvernement a indiqué fin août 2026 qu’il ne proposerait pas de modification des règles d’éligibilité. Mais le projet de loi de finances pour 2027 est le premier document officiel qui permettra de le vérifier, et le périmètre exact d’une éventuelle mesure n’a jamais été précisé. Rien n’est acquis tant que le budget n’est pas voté.
🔄 Mise à jour du 8 octobre 2026 : le projet de loi de finances pour 2027, déposé à l’Assemblée nationale le 1er octobre 2026, ne contient aucune mesure sur le PEA ni sur les ETF synthétiques : l’engagement du 26 août a été tenu dans le texte du gouvernement. Le débat parlementaire commence ; un amendement peut encore rouvrir le sujet jusqu’au vote.
Ce que cela implique, pour un lecteur qui hésite, découle directement d’un principe déjà posé sur ce blog : le coût d’attendre avant d’ouvrir une nouvelle position est presque nul, alors que le coût de devoir défaire une position existante peut être élevé. Attendre le vote d’un texte officiel ne coûte presque rien ; une ligne ouverte dans une enveloppe dont la règle change coûte un arbitrage.
🧩 Ce que le tableau dit vraiment
Trois enseignements dépassent le détail des ISIN — et ce sont eux qui survivront au vieillissement des chiffres.
1️⃣ Le TER ne fait pas le classement
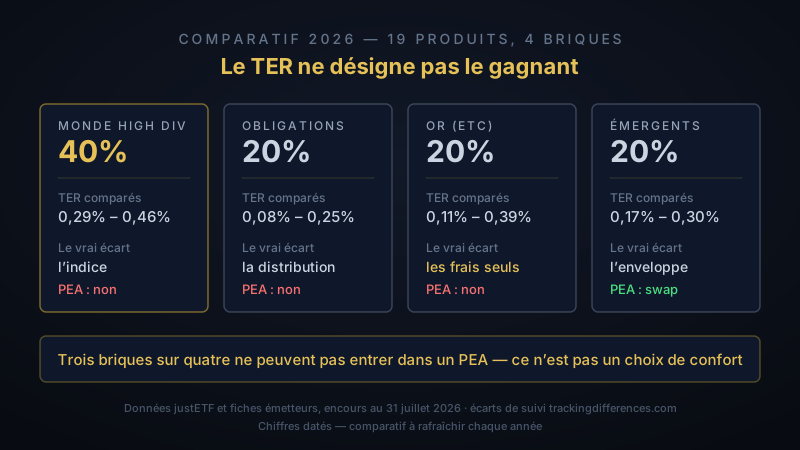
Sur la brique actions, le produit à 0,29% a un coût réel négatif face à son indice. Sur la brique obligations, le produit à 0,08% est disqualifié pour nous par sa politique de distribution, pas par son prix. Sur la brique émergents, la ligne la plus chère (0,30%) est la seule qui ouvre une enveloppe fiscale valant bien plus que l’écart de frais.
💡 Le TER est le premier chiffre qu’on regarde et le dernier qui tranche. Il départage deux produits identiques — c’est le cas de l’or, et de l’or seulement dans ce comparatif. Partout ailleurs, il arrive après l’indice, l’enveloppe et le change.
2️⃣ Notre allocation est structurellement une allocation CTO
Le comparatif le prouve brique par brique, et pas seulement par principe :
| Brique | Éligible PEA ? | Pourquoi |
|---|---|---|
| Actions Monde High Dividend | ❌ | Aucun ETF mondial haut rendement éligible ; seules des versions européennes existent en PEA |
| Obligations | ❌ | Les obligations ne sont pas un actif éligible au PEA |
| Or | ❌ | Ce sont des ETC, des titres de dette — exclusion par la forme juridique |
| Marchés émergents | ⚠️ | Oui, mais uniquement via un swap, plus cher, sur un indice différent, et sous réserve réglementaire |
Trois briques sur quatre ne peuvent pas entrer dans un PEA, et la quatrième n’y entre qu’à un prix. Ce n’était pas une préférence de notre part : c’est une conséquence mécanique de ce que contiennent ces briques. Un lecteur qui tient absolument à loger sa poche actions en PEA ne doit pas chercher un équivalent de notre brique dividende — il doit accepter que ce serait une autre stratégie, avec une autre exposition géographique. C’est exactement l’arbitrage décrit dans PEA ou CTO pour loger ses ETF.
3️⃣ Sur trois briques, vous choisissez un indice, pas un produit
C’est le fil rouge de tout le tableau. Le vrai écart n’est jamais là où le nom commercial le suggère :
| Brique | Le vrai choix | L’illusion |
|---|---|---|
| Actions dividende | 2 349 lignes à 37% d’États-Unis, ou 100 lignes, ou 243 lignes à 68% d’États-Unis | Le « meilleur ETF dividende » |
| Obligations | Distribuer ou capitaliser — c’est la rente qui tranche | Que « couvert » soit forcément plus prudent |
| Or | Les frais, et rien d’autre | Une différence de qualité entre émetteurs |
| Émergents | L’enveloppe, et le périmètre de l’indice | Physique contre synthétique |
⚠️ Ce que ce comparatif ne dit pas
Par honnêteté, quatre angles morts assumés :
- ❌ Aucune performance passée. Volontairement. Comparer les rendements passés de cinq fonds suivant cinq indices différents ne mesure pas la qualité des fonds, mais le parcours de leurs indices — et suggère de choisir celui qui vient de monter, ce qui est précisément le biais de récence.
- ❌ Aucun coût de courtier ni spread. Les frais de transaction, les éventuels frais de garde et l’écart achat-vente au moment de l’ordre peuvent dépasser plusieurs années de TER sur de petits montants. Ils dépendent de votre courtier et de votre place de cotation, pas du fonds. Voir l’article sur la liquidité.
- ❌ Aucun conseil personnalisé. Ces tableaux décrivent des produits, pas une situation. Votre horizon, votre fiscalité et votre capacité à ne pas vendre comptent davantage que l’arbitrage entre 0,17% et 0,20%.
- ❌ Des chiffres périssables. Encours au 31 juillet 2026, TER et écarts de suivi à début septembre 2026. Un TER peut baisser du jour au lendemain — c’est même la seule guerre commerciale que se livrent réellement les émetteurs.
🎯 En résumé
- ✅ Dix-neuf produits, quatre briques, un seul cas où les frais tranchent : l’or, parce que le métal est identique partout. Ailleurs, le TER arrive en troisième position.
- ✅ Le coût réel n’est pas le TER. Notre brique actions coûte 0,29% affichés et a battu son indice de 0,06% par an depuis 2014.
- ✅ Le mot « dividende » recouvre trois métiers : haut rendement large, aristocrates, quality income. De 92 à 2 349 lignes, de 36,78% à 68,30% d’exposition américaine. Choisir un ETF dividende, c’est choisir lequel de ces trois métiers on veut.
- ✅ Notre propre ligne obligataire paraissait la plus mauvaise du tableau — et nous n’y touchons pas. L’écart de frais vaut 60 € par an sur un portefeuille de 250 000 € ; la couverture de change aurait coûté de l’ordre d’un demi-point de rendement par an pour supprimer un amortisseur qui a fonctionné en 2008 et en 2022 ; et les versions couvertes bon marché sont capitalisantes, alors que cette brique fournit 35% du revenu distribué. Un comparatif qui se termine par « ne changez rien » est plus rare qu’il ne devrait l’être.
- ✅ Trois briques sur quatre sont structurellement inéligibles au PEA. C’est une conséquence de leur contenu, pas un choix de confort.
- ⚠️ La seule porte PEA de cette allocation est un ETF synthétique, dont le statut réglementaire reste suspendu au projet de loi de finances pour 2027.
Un comparatif n’a jamais désigné le bon portefeuille. Il sert à autre chose : à rendre visibles les arbitrages qu’on fait sans le savoir quand on recopie un ISIN trouvé dans un article — y compris dans le nôtre.
« Le meilleur ETF n’existe pas. Il n’existe que des produits dont on a compris, ou non, ce qu’ils contiennent et où on peut les loger. » — Patrimoine & Valeur
Prenez vingt minutes pour ouvrir les fiches de vos propres lignes. C’est fastidieux, ça ne se fait qu’une fois, et c’est le seul travail de ce blog qu’aucun article ne peut faire à votre place. 🚀