
La brique principale de notre allocation pèse 40% et suit un indice d’actions mondiales à haut dividende plutôt que l’indice mondial complet. C’est une décision lourde, et la question qu’elle soulève est légitime :
« Pourquoi ne pas simplement acheter le monde entier ? »
La réponse honnête commence par une concession, parce que l’argument habituel en faveur des dividendes est faux.
❌ D’abord, ce qui ne justifie pas le choix
Un dividende n’est pas un gain. Quand une entreprise verse 2 € par action, sa trésorerie diminue de 2 € par action, et le cours ouvre le lendemain — le jour du détachement — mécaniquement plus bas du même montant. Vous n’êtes pas plus riche le soir que la veille : vous détenez 2 € en liquide et une action qui vaut 2 € de moins.
C’est le résultat établi par Merton Miller et Franco Modigliani en 1961 dans Dividend Policy, Growth, and the Valuation of Shares : sous des hypothèses de marché idéal, la politique de distribution d’une entreprise n’a aucun effet sur sa valeur. Choisir une entreprise parce qu’elle distribue, c’est choisir la forme sous laquelle on reçoit son argent, pas la quantité.
⚠️ Conséquence directe, et il faut l’accepter en entier : « vivre de ses dividendes sans toucher au capital » est, au sens économique, une illusion comptable. Le capital est touché à chaque versement. Toute défense du tilt dividende qui repose sur « le dividende est un revenu gratuit » est indéfendable, et ce n’est pas celle qui suit.
🔍 Alors qu’achète-t-on réellement ?
Si le dividende lui-même est neutre, un indice à haut dividende n’en reste pas moins un portefeuille différent de l’indice mondial. Le filtre « rendement supérieur à la médiane » n’est pas une façon de toucher du revenu : c’est une règle de sélection, et ce qu’elle sélectionne se lit dans la composition.
Voici l’écart sectoriel entre le FTSE All-World High Dividend Yield et le FTSE All-World, au 31 août 2026 :
| Secteur | Indice haut dividende | Indice mondial | Écart |
|---|---|---|---|
| Technologie | 6,36% | 34,09% | −27,73 pts |
| Banques | 19,74% | 8,42% | +11,32 pts |
| Énergie | 9,11% | 4,15% | +4,96 pts |
| Santé | 11,23% | 7,98% | +3,25 pts |
| Alimentation, boissons, tabac | 5,26% | 2,42% | +2,84 pts |
| Assurance | 5,45% | 2,81% | +2,64 pts |
| Services aux collectivités | 5,12% | 2,55% | +2,57 pts |
| Nombre de lignes | 2 429 | 4 264 |
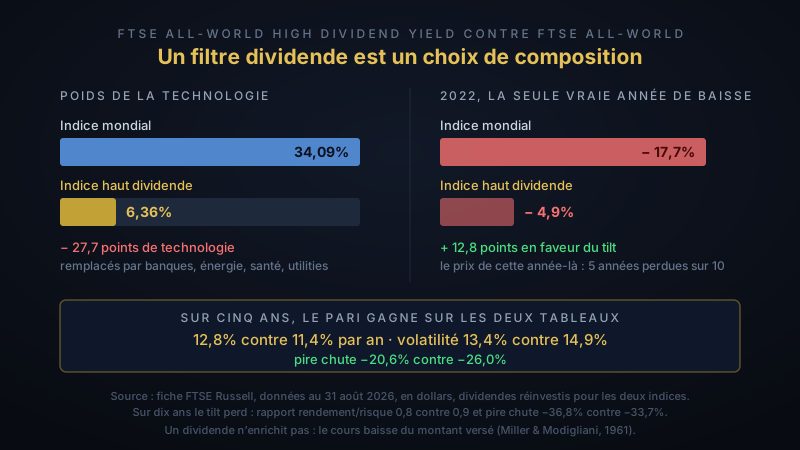
💡 Tout l’article tient dans la première ligne. Le filtre dividende est, en pratique, une sous-pondération massive de la technologie — 27,7 points — financée par des banques, de l’énergie, de la santé et des services aux collectivités. Ce n’est pas un choix de revenu, c’est un choix de composition sectorielle et de style.
Et c’est cohérent avec ce que dit la recherche académique. Dans le modèle à cinq facteurs de Fama et French, le rendement du dividende n’est pas un facteur autonome : les primes attribuées aux « actions à dividende » s’expliquent par leur exposition à la valeur et à la profitabilité (le facteur RMW, robust minus weak), le plus régulier des facteurs documentés depuis 1963. Un filtre sur le dividende versé est une façon simple, transparente et bon marché d’attraper des entreprises matures et rentables.
Le tilt dividende est donc à juger comme un pari de style — valeur et profitabilité — et non comme une machine à revenus. La suite le juge sur cette base.
📊 Ce que le pari a produit, sur données publiées
Les chiffres qui suivent viennent de la fiche officielle FTSE Russell, arrêtée au 31 août 2026, en dollars et dividendes réinvestis pour les deux indices.
Performance et volatilité
| 12 mois | 3 ans (annualisé) | 5 ans (annualisé) | Volatilité 5 ans | |
|---|---|---|---|---|
| Haut dividende | 26,4% | 20,8% | 12,8% | 13,4% |
| Monde | 22,8% | 21,0% | 11,4% | 14,9% |
Sur cinq ans, l’indice à haut dividende a rapporté 1,4 point de plus par an, avec 1,5 point de volatilité en moins. Sur 100 € placés il y a cinq ans : 182,60 € contre 171,60 €.
Rapport rendement/risque et pires chutes
| 1 an | 3 ans | 5 ans | 10 ans | |
|---|---|---|---|---|
| Rendement/risque — haut dividende | 2,8 | 1,8 | 1,0 | 0,8 |
| Rendement/risque — monde | 2,0 | 1,7 | 0,8 | 0,9 |
| Pire chute — haut dividende | −8,0% | −11,3% | −20,6% | −36,8% |
| Pire chute — monde | −9,3% | −15,6% | −26,0% | −33,7% |
Sur un, trois et cinq ans, le tilt gagne sur les deux tableaux à la fois : meilleur rapport rendement/risque et chutes plus faibles. Sur cinq ans, la pire baisse a été de −20,6% contre −26,0% — plus de cinq points d’écart.
Sur dix ans, il perd. 0,8 contre 0,9 de rapport rendement/risque, et une pire chute plus profonde : −36,8% contre −33,7%. Cet écart se loge presque entièrement dans le krach de mars 2020, où les banques et l’énergie ont été frappées plus fort que le reste du marché.
Année par année, et c’est là que le profil apparaît
| Année | Haut dividende | Monde | |
|---|---|---|---|
| 2016 | 11,5% | 8,6% | ✅ |
| 2017 | 19,8% | 24,6% | ❌ |
| 2018 | −10,9% | −9,1% | ❌ |
| 2019 | 22,2% | 27,2% | ❌ |
| 2020 | 0,5% | 16,6% | ❌ |
| 2021 | 18,8% | 18,9% | ➖ |
| 2022 | −4,9% | −17,7% | ✅ +12,8 pts |
| 2023 | 12,3% | 22,6% | ❌ |
| 2024 | 10,1% | 17,7% | ❌ |
| 2025 | 27,3% | 23,1% | ✅ |
Le tableau est limpide, et il ne cache rien : le tilt perd la plupart des années de hausse menées par la technologie, et il gagne quand ce moteur cale. En 2022, la pire année de la décennie, il a perdu 4,9% quand le monde perdait 17,7%. L’autre année de baisse, 2018, plus modérée, ne lui a pas réussi (−10,9% contre −9,1%) : la protection tient dans un krach qui frappe la technologie, pas dans toute baisse.
🎯 Pourquoi ce profil-là, pour cette allocation-là
Un écart de 12,8 points dans une année de krach n’est pas un détail statistique. C’est exactement la propriété dont cette allocation a besoin, pour une raison qui tient à son objectif.
Le risque de séquence décide d’environ 77% du résultat d’une rente, et son mécanisme est unique : vendre dans un marché effondré transforme une baisse temporaire en perte définitive. Tout ce qui réduit la profondeur des chutes pendant les premières années de rente vaut donc davantage, dans ce portefeuille, que quelques points de performance moyenne.
Trois propriétés se cumulent ici :
1️⃣ Des chutes moins profondes. −20,6% contre −26,0% sur cinq ans, −11,3% contre −15,6% sur trois ans. Une brique qui tombe moins est une brique qu’on est moins tenté de vendre, et dont la vente coûte moins quand il faut bien prélever.
2️⃣ Un revenu qui tombe sans qu’aucune part ne soit vendue. La concession du début reste entière : recevoir un dividende ou vendre le même montant de parts, c’est retirer la même somme du même portefeuille. Ce qui change dans un krach, c’est qui fixe le montant. Avec des distributions, ce n’est ni le cours ni les nerfs du rentier, mais des conseils d’administration qui lissent leur dividende sur les bénéfices : dans les huit krachs du S&P 500 depuis 1929, le dividende a toujours moins baissé que le cours (le détail). Et ce revenu arrive sans décision, sans ordre de vente à passer dans un marché à −30%.
3️⃣ Une décorrélation partielle avec le reste des actions. Six pour cent de technologie contre trente-quatre, c’est un moteur de performance différent de celui de l’indice mondial. Dans une allocation conçue pour tenir dans les quatre régimes économiques, avoir une brique actions qui ne dépend pas du même facteur que tout le monde est cohérent avec le reste de la construction.
🎯 Le tilt n’est donc pas défendu ici comme un moyen de gagner plus. Il est défendu comme un moyen de perdre moins au moment où perdre coûte le plus cher — et de produire, en chemin, un flux qui tombe sans qu’il faille vendre.
💰 Ce que ce choix coûte, sans enrobage
Il serait malhonnête de s’arrêter à la colonne favorable.
Le prix se paie en technologie. Dans notre portefeuille, la brique de 40% détient 6,36% de technologie, soit 2,5% du patrimoine total. La même brique en version mondiale classique en détiendrait 34,09%, soit 13,6%. Le tilt retire donc environ onze points de technologie de l’allocation.
Sur la décennie écoulée, ces onze points ont été le principal moteur de performance des marchés d’actions. Y renoncer a coûté cher en 2017, 2019, 2020, 2023 et 2024 — cinq années de hausse sur dix —, auxquelles s’ajoute 2018 (−10,9% contre −9,1%).
Et rien ne vient compenser du côté développé. L’allocation ne contient aucune brique mondiale pondérée par capitalisation : les 60% d’actions sont 40% de haut dividende et 20% de marchés émergents. Sur le monde développé, l’inclinaison n’est donc pas diversifiée par un indice neutre. C’est un choix assumé, mais il faut le nommer : ce portefeuille fait un pari de style entier sur sa poche actions développées.
| Ce que le tilt donne | Ce que le tilt coûte | |
|---|---|---|
| Sur 5 ans | +1,4 pt/an, −1,5 pt de volatilité | — |
| Sur 10 ans | pires chutes plus faibles sur 1, 3 et 5 ans | rapport rendement/risque 0,8 contre 0,9 |
| En 2022 | +12,8 points | — |
| En 2020 | — | −16,1 points |
| Composition | 2 429 entreprises, profitables et matures | −11 points de technologie dans le portefeuille |
🔍 Les limites de ce qui précède
La fenêtre de cinq ans est flatteuse, et il faut le dire. Elle démarre en août 2021, juste avant la rotation de 2022 qui a été le meilleur moment du tilt depuis quinze ans. Un relevé arrêté fin 2021 aurait donné l’inverse. C’est précisément pourquoi le tableau année par année figure ci-dessus : il montre les six années perdues autant que les trois gagnées.
Un pari de style peut rester perdant très longtemps. La valeur a sous-performé la croissance pendant près de treize ans, de 2007 à 2020. Rien ne garantit qu’une telle période ne se répète pas, et un investisseur qui choisit ce tilt doit accepter de le tenir à travers ce genre de séquence — faute de quoi il l’abandonnera au pire moment, ce qui est la seule manière certaine d’en payer le coût sans en toucher le bénéfice.
Exclure les entreprises qui ne distribuent pas exclut aussi des gagnants. Les travaux de Hendrik Bessembinder ont montré qu’une petite minorité d’entreprises produit la totalité de la création de richesse boursière nette. Un filtre qui écarte les sociétés à dividende nul écarte statistiquement une partie de ces gagnants. L’indice en conserve 2 429, ce qui limite la casse, mais l’argument est réel et ne se réfute pas.
Enfin, ces chiffres sont en dollars. Pour un investisseur en euros, le comportement du change s’ajoute — dans le même sens pour les deux indices, mais il modifie les montants.
🧭 Ce qu’il faut en retenir
1️⃣ Ne jamais choisir un indice à dividende « pour le revenu ». Le revenu est une conséquence, pas un avantage : le dividende ampute le cours d’autant.
2️⃣ Le choisir pour sa composition, en sachant exactement laquelle : moins d’un cinquième de la technologie de l’indice mondial, deux fois plus de banques, deux fois plus d’énergie.
3️⃣ Le dimensionner comme un pari de style, pas comme un fonds de fond de portefeuille neutre. Ici, 40% — et 60% du portefeuille dans d’autres classes d’actifs.
4️⃣ L’accepter dans les deux sens. Six années perdues sur dix, une année gagnée de 12,8 points. Qui ne peut pas tenir la première colonne ne touchera jamais la seconde.
🧠 En résumé
- ✅ Un dividende n’enrichit pas : Miller et Modigliani (1961) l’ont établi, le cours baisse du montant versé. Toute défense du tilt fondée sur « le revenu gratuit » est fausse.
- ✅ Un indice à haut dividende achète une composition, pas du revenu : 6,36% de technologie contre 34,09%, +11,3 points de banques, +5 points d’énergie. C’est un pari sur la valeur et la profitabilité, les facteurs que Fama et French documentent.
- ✅ Sur cinq ans, le pari a gagné sur les deux tableaux : 12,8% contre 11,4% par an, avec 13,4% de volatilité contre 14,9% et une pire chute de −20,6% contre −26,0%.
- ✅ En 2022, la pire année de la décennie, l’écart a été de 12,8 points : −4,9% contre −17,7%. C’est la propriété qui compte le plus pour un portefeuille destiné à produire une rente.
- ✅ Sur dix ans, le tilt perd : 0,8 contre 0,9 de rapport rendement/risque, et une pire chute de −36,8% contre −33,7%, héritée de mars 2020.
- ✅ Le prix est clair : environ onze points de technologie en moins dans le portefeuille, et six années de sous-performance sur dix.
💡 La bonne façon de le voir : ce n’est pas un portefeuille construit pour battre l’indice mondial, et il ne le bat pas la plupart des années. C’est un portefeuille construit pour tomber moins bas quand le marché casse, et pour verser un revenu qui tombe sans qu’il faille vendre. Ce sont deux objectifs différents, et seul le second est compatible avec une rente.
Acheter le monde entier est le meilleur choix pour celui qui accumule et ne touchera à rien pendant trente ans. Ce n’est pas le même problème que de vivre d’un portefeuille — et ce n’est pas le nôtre.
« Un indice se juge sur ce qu’il contient, jamais sur ce qu’il verse. »
- Patrimoine & Valeur 🚀