
Un lecteur qui détient notre allocation vit en euros, dépense en euros et paiera ses impôts en euros. Or presque rien de ce qu’il détient n’est en euros. La question mérite d’être posée franchement :
« Si 90% du portefeuille est exposé à d’autres devises, une baisse du dollar peut effacer une année de performance. Pourquoi ne pas couvrir le change ? »
Le comparatif a déjà tranché la question pour la seule brique obligataire. Cet article la pose pour l’ensemble du portefeuille et pour la rente, avec 27 ans de données. Le résultat, d’abord :
🎯 Le change peut déplacer une année de 15 points sur la brique principale, dans un sens comme dans l’autre. Mais il ne travaille pas durablement contre le porteur en euros. Sur 27 ans, un investisseur en euros qui n’a pas couvert le S&P 500 a gagné 8,63% par an, contre 8,25% s’il avait couvert, pour la même volatilité. Dans les quatorze baisses de plus de 7% depuis 1999, le dollar a réduit la chute neuf fois, dont 2008 et 2022, et l’a aggravée cinq fois, dont 2001-2003 et le printemps 2025. Couvrir coûterait aujourd’hui environ un cinquième des distributions du portefeuille, et la brique principale n’existe pas en version couverte. Les distributions en euros, enfin, ont été un peu plus instables qu’en dollars, sans que le change ait pesé sur leur progression.
🗺️ Ce que le portefeuille détient vraiment, devise par devise
Un ETF coté en euros n’est pas un placement en euros. La devise de cotation est une commodité de bourse ; ce qui compte, c’est la devise des actifs que le fonds détient. Voici ce que contiennent nos quatre lignes, selon les fiches de leurs émetteurs au 30 septembre 2026 :
| Brique | Poids | Ce qu’elle détient |
|---|---|---|
| Actions monde haut dividende | 40% | États-Unis 38,46%, zone euro 12,73%, Japon 9,42%, Royaume-Uni 6,84%, Canada 4,42%, Suisse 3,79%, le reste dans une quarantaine de pays |
| Obligations d’État mondiales | 20% | États-Unis 55,64%, Japon 11,60%, zone euro 22,87% (France, Italie, Allemagne), Royaume-Uni 7,14%, Canada 2,56% |
| Or physique | 20% | de l’or, dont le prix de référence est fixé en dollars |
| Marchés émergents | 20% | des devises émergentes, aucune en euros |
Pondéré 40/20/20/20, cela donne :
| Exposition du portefeuille | Part |
|---|---|
| Actifs en euros | 9,7% |
| Actifs en dollars | 26,5% |
| Or, coté en dollars | 20% |
| Devises émergentes | 20% |
| Autres devises (yen, livre, franc suisse, dollar canadien, émergents de la brique principale…) | 23,8% |
Un peu plus de 90% du portefeuille est donc hors de l’euro, mais pas « en dollars » : le dollar direct n’en représente qu’un quart. Et un détail pratique s’ajoute : les trois briques qui distribuent versent en dollars. Le montant que reçoit le lecteur en euros dépend donc du change le jour du versement.
💱 Ce que le dollar a fait à la brique principale, année par année
La mesure la plus propre du risque de change consiste à comparer le même fonds dans deux devises : le Vanguard FTSE All-World High Dividend Yield coté en dollars à Londres, et le même coté en euros à Amsterdam. Mêmes parts, mêmes frais, mêmes dividendes réinvestis ; l’écart entre les deux colonnes est l’effet du change. C’est la seule situation où mettre côte à côte une série en dollars et une série en euros a un sens, puisque c’est précisément le change qu’on veut isoler.
| Année | En dollars | En euros | Effet du change | Le dollar face à l’euro |
|---|---|---|---|---|
| 2014 | +2,0% | +15,4% | +13,4 pts | +13,6% |
| 2015 | −5,6% | +5,7% | +11,3 pts | +11,5% |
| 2016 | +10,2% | +13,1% | +2,9 pts | +3,3% |
| 2017 | +19,3% | +4,8% | −14,5 pts | −12,1% |
| 2018 | −11,7% | −7,0% | +4,7 pts | +4,7% |
| 2019 | +20,8% | +22,9% | +2,2 pts | +1,9% |
| 2020 | −0,3% | −8,8% | −8,5 pts | −8,5% |
| 2021 | +17,8% | +27,9% | +10,0 pts | +8,3% |
| 2022 | −5,5% | +0,2% | +5,6 pts | +6,2% |
| 2023 | +11,4% | +7,0% | −4,4 pts | −3,5% |
| 2024 | +9,3% | +16,8% | +7,4 pts | +6,4% |
| 2025 | +27,0% | +12,4% | −14,6 pts | −11,6% |
Calculé sur les cours de clôture ajustés des distributions, à fin d’année. Sur 2022-2025, la colonne en euros s’écarte des performances officielles publiées par justETF de 0,7 point au plus. L’écart entre les deux colonnes mesure l’effet du change, à de petites différences de cotation près entre Londres et Amsterdam.
Le change a déplacé le résultat de la brique de 10 points ou plus dans cinq années sur douze. En 2025, la brique a gagné 27% pour un porteur en dollars et 12% pour un porteur en euros : la baisse du dollar a coûté à elle seule 14,6 points. En 2014, c’était l’inverse : +2% en dollars, +15% en euros.
Mais il n’y a pas de pente. Sur ces douze ans, l’effet du change a été positif huit fois et négatif quatre fois, et la brique a cumulé +171% en euros contre +132% en dollars. Ce dernier écart ne dit rien de durable : il tient au point de départ, fin 2013, quand l’euro valait 1,38 dollar, un niveau élevé. Sur la période la plus longue disponible, de janvier 1999 à octobre 2026, l’euro est passé de 1,18 à 1,12 dollar : le dollar n’a gagné que 5% en 27 ans, après être monté jusqu’à 1,21 euro (l’euro à 0,83 dollar en octobre 2000) et descendu jusqu’à 0,63 euro (l’euro à 1,60 dollar en juillet 2008).
💡 C’est le profil d’un risque de change : des écarts violents d’une année sur l’autre, et presque rien à la fin. Ce qui coûte, ce n’est pas le change lui-même, c’est d’avoir à vendre au mauvais moment de son cycle, et c’est une question de rente, traitée plus bas.
📉 Dans les krachs : un amortisseur, pas une assurance
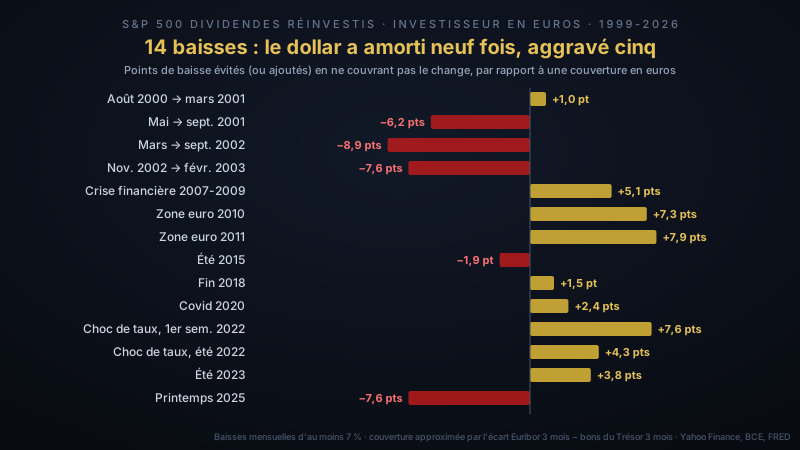
Le moment où le change compte vraiment, c’est une crise. Pour le tester sur la plus longue période possible, prenons l’actif en dollars le plus large et le mieux documenté, le S&P 500 dividendes réinvestis, depuis janvier 1999, première année de l’euro. La règle de sélection est mécanique : en données mensuelles, chaque baisse d’au moins 7% depuis un sommet, close par un rebond d’au moins 7%. Elle en trouve quatorze. Pour chacune, voici ce qu’a perdu un investisseur en euros qui ne couvrait pas le change, et ce qu’il aurait perdu en couvrant :
| Baisse | En dollars | En euros, non couvert | En euros, couvert | Le dollar | Effet pour le porteur non couvert |
|---|---|---|---|---|---|
| Août 2000 → mars 2001 | −23,0% | −22,4% | −23,4% | +0,8% | ✅ +1,0 pt |
| Mai → sept. 2001 | −16,8% | −22,7% | −16,5% | −7,1% | ❌ −6,2 pts |
| Mars → sept. 2002 | −28,4% | −36,6% | −27,7% | −11,5% | ❌ −8,9 pts |
| Nov. 2002 → févr. 2003 | −9,7% | −16,9% | −9,3% | −7,9% | ❌ −7,6 pts |
| Crise financière (oct. 2007 → févr. 2009) | −50,9% | −44,0% | −49,1% | +14,3% | ✅ +5,1 pts |
| Zone euro (avril → juin 2010) | −12,8% | −5,4% | −12,7% | +8,5% | ✅ +7,3 pts |
| Zone euro (avril → sept. 2011) | −16,3% | −7,8% | −15,8% | +10,0% | ✅ +7,9 pts |
| Été 2015 (juil. → sept.) | −8,4% | −10,3% | −8,4% | −2,1% | ❌ −1,9 pt |
| Fin 2018 (sept. → déc.) | −13,5% | −12,6% | −14,1% | +1,1% | ✅ +1,5 pt |
| Covid (déc. 2019 → mars 2020) | −19,6% | −17,6% | −20,0% | +2,5% | ✅ +2,4 pts |
| Choc de taux (déc. 2021 → juin 2022) | −20,0% | −12,7% | −20,3% | +9,0% | ✅ +7,6 pts |
| Choc de taux, suite (juil. → sept. 2022) | −12,9% | −8,9% | −13,2% | +4,6% | ✅ +4,3 pts |
| Été 2023 (juil. → oct.) | −8,3% | −4,8% | −8,6% | +3,8% | ✅ +3,8 pts |
| Droits de douane (janv. → avril 2025) | −7,5% | −15,5% | −7,9% | −8,6% | ❌ −7,6 pts |
La version couverte est reconstituée en ajoutant chaque mois au rendement en dollars l’écart entre l’Euribor 3 mois et le taux des bons du Trésor américains à 3 mois, ce qui approxime le coût d’une couverture de change.
Neuf fois sur quatorze, le dollar a monté pendant la baisse et l’a amortie. La plus grave de la période en fait partie : pendant la crise financière, il a réduit la perte de 5 points. Le choc de taux de 2022 aussi : sur toute la baisse, de fin 2021 à septembre 2022, le porteur en euros a perdu 11,5% contre 24,6% en couvrant, soit moitié moins. Et les deux crises de la zone euro, en 2010 et 2011, où l’investisseur européen a perdu deux fois moins que l’américain. C’est le mécanisme décrit dans le comparatif : quand les marchés paniquent, les capitaux se réfugient dans les bons du Trésor américains, ce qui fait monter le dollar.
Cinq fois sur quatorze, il a fait l’inverse, et ces cas doivent être lus de près :
- ❌ 2001-2003, trois fois de suite : l’euro, tombé à son plus bas historique (0,83 dollar) en octobre 2000, est remonté jusqu’à près de 1,08 dollar au début de 2003. Pendant la deuxième moitié de ce marché baissier, le porteur non couvert a perdu à chaque étape 6 à 9 points de plus que le porteur couvert. Mesurée d’un bout à l’autre, d’août 2000 à septembre 2002, la baisse a coûté 50,1% en euros non couverts contre 43,9% en couvrant.
- ❌ Printemps 2025 : le choc venait de la politique commerciale américaine elle-même, et les investisseurs ont vendu en même temps les actions et le dollar. Le porteur en euros a perdu deux fois plus que le porteur en dollars, 15,5% contre 7,5%.
- ❌ Été 2015 : un écart plus faible, de 2 points.
⚠️ Le statut de devise refuge n’est garanti par rien. Il a fonctionné dans les crises de crédit, de dette et de taux ; il n’a pas fonctionné quand l’euro se redressait après un excès de faiblesse, ni quand la crise venait de la politique américaine. Le dollar non couvert est un amortisseur fréquent dans les baisses, pas une assurance. Le printemps 2025 est l’épisode le plus récent, et il est défavorable.
🧮 Ce que coûte la couverture, et ce qu’elle a rapporté
Une couverture de change n’est pas gratuite. Elle revient, en pratique, à emprunter dans la devise couverte et à placer en euros : elle coûte l’écart entre les deux taux courts. En septembre 2026, le bon du Trésor américain à 3 mois rapportait 3,94% et l’Euribor 3 mois 2,64% : couvrir un actif en dollars coûte donc environ 1,3 point par an.
Rapporté au portefeuille et à son revenu :
| Ce qu’on couvrirait | Coût annuel | Rapporté aux distributions |
|---|---|---|
| La part en dollars de la brique principale (38,46%) | 0,50 point de la brique | 21% de ses 2,43% distribués |
| La part en dollars de la brique obligataire (55,64%) | 0,73 point de la brique | 22% de ses 3,23% distribués |
| Tout le dollar direct du portefeuille (26,5%) | 0,35 point du portefeuille | 19% de ses 1,87% distribués |
Ces coûts ne portent que sur la part en dollars. Sur la brique obligataire, la part en yen joue en sens inverse, les taux japonais étant inférieurs aux taux européens : le comparatif estime le coût de couverture de la ligne entière à environ un demi-point par an.
Couvrir le dollar coûterait aujourd’hui environ un cinquième du revenu que verse le portefeuille. Et ce n’est pas seulement une question de prix :
- La brique principale n’existe pas en version couverte. Nous n’avons trouvé que deux versions du fonds Vanguard, distribuante et capitalisante, toutes deux non couvertes. Couvrir supposerait de changer d’indice ou d’ajouter des produits dérivés, ce qu’un portefeuille de particulier en ETF ne fait pas.
- Les versions couvertes bon marché de la brique obligataire sont capitalisantes (le détail). Couvrir le change, ce serait renoncer à la distribution sur la brique qui fournit le tiers du revenu du portefeuille.
Le prix serait-il justifié par le passé ? Reprenons le S&P 500 sur toute la période :
| S&P 500 dividendes réinvestis, janvier 1999 → septembre 2026 | Rendement annuel | Volatilité |
|---|---|---|
| En euros, non couvert | 8,63% | 15,2% |
| En euros, couvert | 8,25% | 15,0% |
| Pour mémoire : en dollars | 8,62% | 15,1% |
Sur 27 ans, la couverture a coûté 0,38 point par an, sans réduire la volatilité : 15,0% contre 15,2%. Le premier résultat s’explique par les taux, plus élevés aux États-Unis qu’en zone euro en moyenne sur la période (0,34 point d’écart). Le second est le plus important : pour un placement en actions, le change n’a presque pas ajouté de risque, parce que le dollar a eu tendance à monter quand les actions baissaient : la corrélation mensuelle entre le S&P 500 en dollars et la variation du dollar face à l’euro est de −0,29 sur la période. Les deux variations se sont en partie compensées au lieu de s’additionner.
💡 C’est ce que dit, sous une autre forme, notre article sur les vrais risques des ETF : sur longue période, la littérature penche pour le non-couvert sur les actions. Les chiffres ci-dessus le mesurent en euros, et sur la période entière de l’euro.
💰 Et la rente, quand elle arrive en dollars ?
C’est le vrai point d’inquiétude pour une stratégie à dividende : un revenu versé en dollars, converti en euros, devrait être plus instable qu’un revenu en euros. Les distributions de notre brique principale permettent de le vérifier, puisqu’on les connaît dans les deux devises :
| Année | Distribution par part, en dollars | Variation | En euros, au taux du jour | Variation |
|---|---|---|---|---|
| 2016 | 1,600 $ | — | 1,445 € | — |
| 2017 | 1,733 $ | +8,3% | 1,523 € | +5,4% |
| 2018 | 1,881 $ | +8,5% | 1,607 € | +5,6% |
| 2019 | 1,879 $ | −0,1% | 1,679 € | +4,4% |
| 2020 | 1,626 $ | −13,4% | 1,412 € | −15,9% |
| 2021 | 2,013 $ | +23,8% | 1,716 € | +21,5% |
| 2022 | 2,172 $ | +7,9% | 2,080 € | +21,2% |
| 2023 | 2,079 $ | −4,3% | 1,930 € | −7,2% |
| 2024 | 2,094 $ | +0,7% | 1,939 € | +0,4% |
| 2025 | 2,272 $ | +8,5% | 1,982 € | +2,3% |
Distributions de l’année civile, converties au taux de référence de la BCE du jour de détachement. Les montants 2022-2025 sont ceux de l’article sur l’inflation, tirés de l’historique de Vanguard ; ceux de 2016-2021 viennent de l’historique de cotation et n’ont pas pu être recoupés avec Vanguard. Les années antérieures à 2016 sont écartées : leurs montants ne sont pas cohérents d’un trimestre à l’autre.
Le change se voit, dans les deux sens. En 2022, la hausse du dollar a transformé une hausse de 7,9% du versement en +21,2% sur le compte du lecteur, l’année où un indice mondial perdait 13%. En 2020, l’année où les entreprises ont coupé leur dividende, la baisse du dollar a aggravé la coupe, −15,9% au lieu de −13,4%. En 2025, il a ramené une hausse de 8,5% à 2,3%.
Sur la durée, le change a rendu le revenu un peu plus instable, sans peser sur sa progression. L’écart-type des variations annuelles de la distribution est de 12,0 points en euros, contre 10,4 en dollars, sur 2017-2025. Entre 2016 et 2025, le versement a progressé de 37% en euros et de 42% en dollars, un écart qui tient à la baisse du dollar de 2025. Le revenu reste ce qu’il est : régulier, sans vente à décider, et qui fléchit dans les krachs. Le change y ajoute une variation d’une année sur l’autre, dans un sens comme dans l’autre.
🎯 Pour la rente, le risque de change se gère par la réserve, pas par la couverture. Une baisse du dollar ne se rattrape pas en un trimestre, mais elle ne dure pas non plus indéfiniment. Les douze mois de dépenses placés en euros, sur un Livret A, sont exactement ce qui permet de traverser une année comme 2020 ou 2025 sans vendre de parts pour compenser. Couvrir, à l’inverse, ne protégerait pas le revenu : cela le réduirait d’un cinquième chaque année pour lisser un écart qui, sur la durée, s’annule.
🥇 L’or, la brique qui compense le dollar
Un dernier élément du portefeuille joue un rôle que son étiquette ne dit pas. Le prix de l’or est fixé en dollars, mais il a tendance à monter quand le dollar baisse : sur 2011-2026, la corrélation mensuelle entre le cours de l’or en dollars et la variation du dollar face à l’euro est de −0,42.
Pour un porteur en euros, cela signifie que la brique or est en partie protégée contre la baisse du dollar, précisément quand les trois autres briques en souffrent. En 2025, le dollar a perdu 11,6% face à l’euro : la brique principale en a perdu 14,6 points de performance, mais l’or a gagné 45,7% en euros. De fin février à fin avril 2025, pendant le choc des droits de douane, l’or a pris 6,1% en euros alors que le dollar reculait de 8,5% (les chiffres sont ici).
⚠️ Ce n’est pas une couverture au sens propre. La corrélation est partielle et l’or suit avant tout sa propre logique : en 2013, il a perdu 31% en euros sans que le dollar y soit pour grand-chose. Mais dans un portefeuille dont 90% est hors de l’euro, détenir une brique qui ne baisse pas pour les mêmes raisons que le dollar est un avantage que la composition donne gratuitement.
⚖️ Faut-il couvrir le change ?
Pour une ligne existante comme pour un portefeuille construit aujourd’hui, la réponse est non, pour quatre raisons :
- Le coût : environ un cinquième du revenu distribué aujourd’hui, chaque année, pour un risque qui n’a pas de pente sur 27 ans.
- Le produit : la brique principale n’existe pas en version couverte, et les versions couvertes bon marché de la brique obligataire ne distribuent pas.
- L’histoire : sur le S&P 500 depuis 1999, ne pas couvrir a rapporté 0,38 point par an de plus pour la même volatilité, et le dollar a amorti neuf baisses sur quatorze, dont la plus grave de la période, 2008, et le choc de 2022.
- La composition : l’or compense en partie la baisse du dollar, et la réserve de douze mois en euros absorbe ses mouvements à court terme pour la rente.
La concession, entière : une appréciation durable de l’euro serait un handicap permanent, et la couverture redeviendrait alors un choix défendable. Rien dans les données ne permet de l’annoncer, et personne ne prévoit le change de façon fiable, pas plus que le marché. Ne pas couvrir, ici, n’est pas un pari sur le dollar : c’est le refus de payer chaque année pour supprimer un risque qui, sur la durée, s’est annulé.
🔍 Les limites de cette démonstration
Le S&P 500 n’est pas notre portefeuille. Il sert au test long parce que c’est la série en dollars la plus longue et la mieux documentée. Notre brique principale n’est qu’à 38% américaine, et l’ensemble du portefeuille à 26,5% en dollars. Les autres devises (yen, livre, devises émergentes) ont leur propre comportement, que cet article ne teste pas une par une.
Quatorze baisses, dont plusieurs liées entre elles. Le résultat (neuf sur quatorze) est un décompte, pas une loi. Trois des cinq épisodes défavorables appartiennent au même marché baissier de 2001-2003, et le plus récent, celui de 2025, est défavorable. Le seuil de 7% est un choix : un autre seuil donne un autre nombre d’épisodes.
La version couverte est une approximation. Elle utilise l’écart entre l’Euribor 3 mois et le taux des bons du Trésor américains à 3 mois. Le taux des bons du Trésor est un peu inférieur au taux interbancaire qui fixe réellement le prix d’une couverture, et une couverture réelle supporte des frais : le coût de la couverture est donc plutôt sous-estimé ici, ce qui joue en faveur de la couverture, pas contre elle.
Les distributions sont converties au taux du jour de détachement. Le taux réellement obtenu par le lecteur dépend de son courtier, du jour de paiement et des frais de conversion, qui ne sont pas comptés ici.
Avant impôt. La flat tax s’applique au montant en euros de chaque distribution, et à la plus-value en euros de chaque vente : le change modifie donc aussi l’impôt, dans le même sens que le revenu.
Un instantané de la composition. Les poids par pays sont ceux des fiches au 30 septembre 2026 ; ils bougent avec les marchés et les revues d’indice.
📌 Les chiffres utilisés dans cet article
| Donnée | Valeur | Source et date |
|---|---|---|
| Composition par pays de la brique principale | États-Unis 38,46%, zone euro 12,73%, Japon 9,42%, Royaume-Uni 6,84% | fiche FTSE Russell, FTSE All-World High Dividend Yield, au 30 septembre 2026 |
| Composition par émetteur de la brique obligataire | États-Unis 55,64%, Japon 11,60%, France 8,40%, Italie 7,60%, Allemagne 6,87%, Royaume-Uni 7,14%, Canada 2,56% | fiche iShares IGLO, au 30 septembre 2026 |
| Devise de versement des trois briques distribuantes | dollar américain | intitulés des parts : « USD Distributing » (Vanguard), « U.S. Dollar (Distributing) » (iShares obligations), « USD (Dist) » (iShares émergents) |
| Versions existantes du fonds Vanguard | distribuante (IE00B8GKDB10) et capitalisante (IE00BK5BR626), aucune couverte trouvée | pages produit Vanguard |
| Cours du fonds Vanguard en dollars et en euros | cotations VHYD (Londres, USD) et VHYL (Amsterdam, EUR), clôtures ajustées des distributions | Yahoo Finance, extraits les 16 et 17 octobre 2026 |
| S&P 500 dividendes réinvestis | indice SP500TR, données quotidiennes depuis janvier 1999 | Yahoo Finance |
| Taux EUR/USD | taux de référence quotidiens ; 1,1789 le 4 janvier 1999, 0,8252 le 26 octobre 2000, 1,5990 le 15 juillet 2008, 1,1208 le 15 octobre 2026 | BCE, série EXR.D.USD.EUR.SP00.A |
| Taux des bons du Trésor américains à 3 mois | 3,94% en septembre 2026 ; moyennes mensuelles | FRED, série TB3MS |
| Euribor 3 mois | 2,64% en septembre 2026 ; moyennes mensuelles | BCE, série FM.M.U2.EUR.RT.MM.EURIBOR3MD_.HSTA |
| Distributions par part de la brique principale | voir tableau | 2022-2025 : historique Vanguard ; 2016-2021 : historique de cotation Yahoo Finance, non recoupé ; conversion au taux BCE du jour de détachement |
| Rendements distribués par brique | 2,43% · 3,23% · 0% · 1,24% ; portefeuille 1,87% | relevés au 31 juillet 2026 |
Les ISIN des lignes citées : IE00B8GKDB10 (actions monde haut dividende), IE00B3F81K65 (obligations d’État mondiales), IE00B4ND3602 (or physique), IE00B0M63177 (marchés émergents).
⚠️ Ce qui vieillira : l’écart de taux entre les États-Unis et la zone euro, qui fixe le coût de la couverture, change avec chaque décision de la Fed et de la BCE (leur effet réel). Les compositions par pays bougent à chaque revue. Les quatorze baisses, elles, sont acquises.
🧠 En résumé
- 🗺️ Un peu plus de 90% du portefeuille est hors de l’euro, mais seulement un quart en dollars direct ; les trois briques qui distribuent versent en dollars.
- 💱 Le change déplace la brique principale de 10 à 15 points certaines années, dans les deux sens, sans pente sur la durée : le dollar n’a gagné que 5% face à l’euro en 27 ans.
- ✅ Le dollar a amorti neuf baisses sur quatorze depuis 1999, dont la plus grave, 2008 (+5 points), le choc de 2022 (+13 points sur l’ensemble) et les deux crises de la zone euro.
- ❌ Il en a aggravé cinq, dont trois étapes du marché baissier de 2001-2003 et le printemps 2025 (−8 points) : c’est un amortisseur fréquent, pas une assurance.
- 🧮 Couvrir coûterait aujourd’hui un cinquième des distributions, et n’aurait rien apporté sur 27 ans : −0,38 point par an pour la même volatilité.
- 💰 Le change rend la rente un peu plus instable (12,0 points d’écart-type des variations annuelles en euros, contre 10,4 en dollars), dans les deux sens : 2022, l’année du krach obligataire et actions, a été sa meilleure année en euros, 2020 l’une des pires.
- 🥇 L’or compense en partie la baisse du dollar, et la réserve de douze mois en euros en absorbe les mouvements à court terme.
💡 La bonne façon de le voir : le change ajoute du bruit à chaque relevé annuel, mais presque rien au résultat final. Payer chaque année un cinquième de son revenu pour faire taire ce bruit, c’est acheter une tranquillité comptable au prix d’une rente plus petite.
« Un risque qui s’annule sur la durée ne se couvre pas : il se traverse, avec une réserve en euros. »
- Patrimoine & Valeur 🚀