
C’est l’objection la plus évidente qu’on puisse adresser à notre allocation, et elle mérite une réponse chiffrée :
« Vous défendez le dividende, et vous placez 20% du portefeuille dans le seul actif qui ne verse rien. Sans l’or, vos distributions seraient plus élevées et la rente demanderait moins de ventes. »
Le constat est exact. Le rendement distribué du portefeuille, 1,87%, est tiré vers le bas par une brique à 0%. La question n’est pas de savoir si l’or coûte du revenu, il en coûte, mais ce que ce revenu achète. Le résultat de cet article, d’abord :
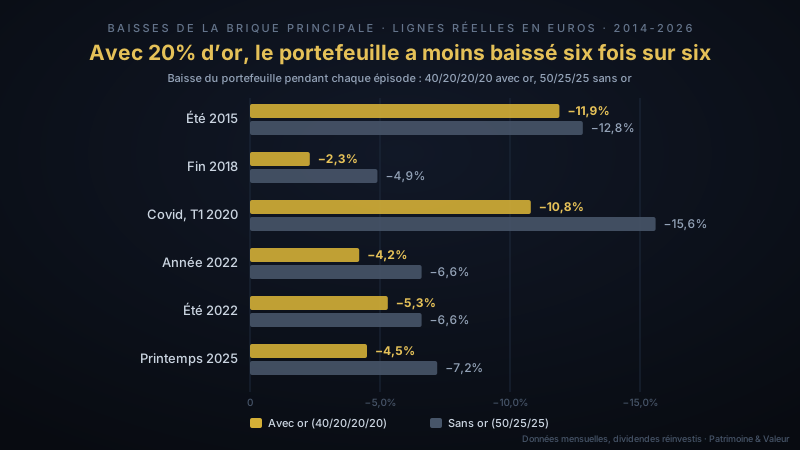
🎯 Sans or, le portefeuille distribuerait 2,33% au lieu de 1,87%, et ses distributions couvriraient 49% d’une rente nette au lieu de 39%. En échange, sur 2014-2026, avec les lignes réellement détenues et en euros : dans les six baisses de la brique principale, le portefeuille avec or a moins baissé à chaque fois, de 0,9 à 4,8 points ; dans quatre d’entre elles, la brique à vendre pour financer la rente était en hausse, contre deux sans or ; et le rendement total n’a pas été sacrifié, le portefeuille avec or faisant mieux dans 33 des 36 fenêtres de cinq ans ou plus. L’or a aussi échoué deux fois sur la période, et il a connu avant elle des années bien pires que tout ce que ce test contient.
💸 Ce que l’or coûte au revenu, chiffré d’abord
Trois de nos quatre briques distribuent : la brique principale 2,43%, les obligations 3,23%, les émergents 1,24%. L’or, qui est un ETC et non un fonds, ne verse rien. Pondéré 40/20/20/20, cela donne 1,87% pour l’ensemble du portefeuille.
Retirons l’or et répartissons ses 20% entre les trois autres briques, à proportion de leur poids : on obtient un 50/25/25, qui distribue 2,33%. C’est le point de comparaison de tout l’article, le même portefeuille sans or, rien d’autre ne changeant.
Appliquons-le au cas de référence du blog, un capital de 730 000 € et une rente de 24 000 € nets par an, soit un retrait de 3,9% financé par des ventes (le calcul est ici) :
| Avec or (40/20/20/20) | Sans or (50/25/25) | |
|---|---|---|
| Rendement distribué du portefeuille, brut | 1,87% | 2,33% |
| Le même, net de flat tax à 31,4% | 1,28% | 1,60% |
| Distributions sur 730 000 €, brutes | 13 651 € | 17 009 € |
| Distributions nettes | 9 365 € | 11 668 € |
| Part de la rente nette (24 000 €) arrivée sans vente | 39% | 49% |
| Capital nécessaire pour vivre des seules distributions, rapporté au retrait de 3,9% | 2,6 fois | 2,1 fois |
Le coût est de 2 303 € nets par an sur ce portefeuille, soit environ 0,32% de sa valeur, ou dix points de rente qui doivent venir de ventes plutôt que de distributions. C’est aussi l’essentiel du « facteur 2,6 » que l’article sur le taux de retrait attribuait déjà, en partie, à l’or.
⚠️ Ce que ce coût ne touche pas : la brique principale. Elle verse 2,43% avec ou sans or à côté d’elle, et son inclinaison, le moteur de la stratégie, est la même. L’or ne dilue pas le choix du dividende, il dilue le rendement distribué de l’ensemble, ce qui n’est pas la même chose.
Ce coût doit donc acheter quelque chose de mesurable. Reste à savoir quoi.
🔍 La case du tableau ne suffit plus à le justifier
La réponse habituelle tient dans le tableau des régimes : l’or est la brique de la stagflation. Cette justification a déjà été mise à l’épreuve, et elle en sort affaiblie. En 2022, l’or a gagné 5,62% en euros contre 5,2% d’inflation française : une égalité, pas une couverture (le test complet). Et le mécanisme théorique qui le relie aux taux réels a mal fonctionné en 2024-2026 (le détail).
Si l’or a sa place, ce n’est donc pas pour l’étiquette qu’on lui colle. C’est pour une propriété qui se vérifie, ou ne se vérifie pas, dans les chiffres : ce qu’il fait quand la brique principale baisse. C’est cette propriété qui compte pour une rente, parce qu’une baisse est le moment où il faut vendre quelque chose.
📊 Le test : six baisses de la brique principale depuis 2014
La méthode. Les quatre lignes réellement détenues, en euros, dividendes réinvestis, en fin de mois : Vanguard FTSE All-World High Dividend Yield (cotation d’Amsterdam), iShares Global Government Bond et iShares Physical Gold (cotations de Londres, converties au taux de référence de la BCE), iShares MSCI EM (cotation de Xetra). Le test commence en janvier 2014, première année complète de la brique principale, lancée en mai 2013, et s’arrête fin septembre 2026. Les deux portefeuilles sont ramenés à leurs poids cibles chaque fin d’année.
On repère ensuite toutes les baisses de la brique principale de plus de 8% en données mensuelles, plus l’année 2022 entière, et on regarde ce qu’ont fait les autres briques pendant la même fenêtre.
| Épisode | Brique principale | Obligations | Or | Émergents | Portefeuille avec or | Sans or |
|---|---|---|---|---|---|---|
| Été 2015 (mai → sept.) | −14,3% | −0,5% | −8,3% | −21,2% | −11,9% | −12,8% |
| Fin 2018 (sept. → déc.) | −8,5% | +3,5% | +8,7% | −6,1% | −2,3% | −4,9% |
| Covid (déc. 2019 → mars 2020) | −23,5% | +6,5% | +8,5% | −21,7% | −10,8% | −15,6% |
| Année 2022 | +0,08% | −12,83% | +5,62% | −13,82% | −4,2% | −6,6% |
| Été 2022 (mai → sept.) | −8,1% | −1,0% | −0,3% | −9,0% | −5,3% | −6,6% |
| Printemps 2025 (fév. → avril) | −8,4% | −5,2% | +6,1% | −6,9% | −4,5% | −7,2% |
La ligne « Année 2022 » reprend les performances officielles publiées par justETF, déjà utilisées dans l’article sur l’inflation. Les autres sont calculées à partir des cours de clôture ajustés des distributions ; sur 2022-2025, ce calcul s’écarte des performances officielles de 0,6 point par an au plus.
Dans les six épisodes, le portefeuille avec or a moins baissé. L’écart va de 0,9 point (été 2015) à 4,8 points (mars 2020). Sur 730 000 €, la baisse du Covid aurait coûté environ 79 000 € avec l’or et 114 000 € sans lui.
Deux de ces six lignes jouent contre l’or, et elles sont là pour ça :
- ❌ Été 2015, au moment de la dévaluation du yuan : l’or a perdu 8,3%, presque autant que la brique principale. Le portefeuille avec or n’a fait mieux que de 0,9 point, parce que l’or, même en baisse, a moins perdu que les actions qu’il remplace (−14,3% et −21,2%).
- ❌ Été 2022, en pleine hausse des taux : l’or est resté plat (−0,3%). Il a amorti en ne baissant pas, pas en montant, et l’écart n’est que de 1,3 point.
Dans les quatre autres, l’or a monté pendant que la brique principale baissait : de 8,7% fin 2018, de 8,5% pendant le Covid, de 5,62% en 2022 et de 6,1% pendant le choc des droits de douane américains du printemps 2025.
💡 Le chiffre qui résume ces douze ans : la corrélation mensuelle entre l’or et la brique principale, en euros, est de −0,07 sur 2014-2025. Elle est nulle en pratique : l’or n’a pas monté parce que les actions baissaient, il a simplement suivi sa propre route. C’est exactement ce qu’on demande à une brique de diversification, et c’est pourquoi il a pu échouer en 2015 comme réussir en 2020.
🧱 Ce que vend le rentier, épisode par épisode
Une baisse coûte peu à qui ne vend rien. Elle coûte beaucoup à qui doit financer une dépense. Or l’ordre de retrait du blog est simple : les distributions d’abord, puis une vente dans la brique la plus surpondérée, c’est-à-dire celle qui a le mieux tenu. Voici, pour chaque épisode, la meilleure brique disponible à la vente :
| Épisode | Avec or : on vend | Sans or : on vend |
|---|---|---|
| Été 2015 | obligations, −0,5% | obligations, −0,5% |
| Fin 2018 | or, +8,7% | obligations, +3,5% |
| Covid 2020 | or, +8,5% | obligations, +6,5% |
| Année 2022 | or, +5,62% | brique principale, +0,08% |
| Été 2022 | or, −0,3% | obligations, −1,0% |
| Printemps 2025 | or, +6,1% | obligations, −5,2% |
Avec or, la vente se fait en hausse dans quatre épisodes sur six, et la pire vente perd 0,5%. Sans or, elle se fait en hausse dans deux épisodes sur six (trois en comptant la quasi-égalité de 2022), et la pire vente perd 5,2%.
Le printemps 2025 montre pourquoi deux briques de protection valent mieux qu’une : les obligations ont baissé en même temps que les actions, et sans or, le rentier n’avait que des briques en baisse à vendre. Même chose en 2022, où seul le parcours exceptionnel de l’inclinaison dividende (+0,08% contre −13% pour un indice mondial) aurait évité au portefeuille sans or une vente à perte. Les obligations et l’or ne flanchent pas aux mêmes moments : en 2022 et en 2025, ce sont les obligations ; en 2015, c’est l’or.
⚠️ Elles ne sont pas pour autant indépendantes. En euros, la corrélation mensuelle entre l’or et notre ligne obligataire est de +0,42 sur 2014-2025, nettement plus forte que celle entre l’or et la brique principale. La raison est le dollar : les deux lignes sont libellées en dollars et non couvertes, si bien qu’une baisse du dollar les pénalise ensemble. Elles se complètent, elles ne se doublent pas.
C’est là que les deux protections du portefeuille s’emboîtent, et c’est le cœur de la réponse à l’objection :
- La distribution réduit ce qu’il faut vendre. Avec un retrait de 3,9%, elle couvre 39% de la rente nette sans aucune vente, et dans les huit krachs du S&P 500 depuis 1929, elle a toujours moins baissé que le cours.
- L’or améliore ce qu’on vend. Pour les 61% restants, il a fourni, quatre fois sur six, une brique en hausse au moment où il fallait vendre. À lui seul, il représente 146 000 € sur 730 000 €, de quoi financer la part vendue de la rente (environ 14 800 € bruts par an) pendant près de dix ans, la durée qui décide d’environ 77% du résultat d’une rente.
Sans or, la distribution couvrirait dix points de plus. Mais pour les 51% restants, la seule brique de protection serait une ligne obligataire qui a baissé en même temps que les actions dans quatre des six épisodes, dont deux nettement (−12,83% en 2022, −5,2% au printemps 2025). Le gain de dix points de revenu se paie en ventes faites au mauvais moment, et c’est précisément le risque de séquence que la stratégie à dividende existe pour réduire.
📈 Sur la durée, le rendement n’a pas été sacrifié
On s’attendrait à payer cette protection en rendement. Sur la période, ce n’est pas ce qui s’est passé.
| Période | Avec or, par an | Sans or, par an | Écart | Pire chute avec or | Pire chute sans or |
|---|---|---|---|---|---|
| 2014-2019 | 7,59% | 7,62% | −0,03 pt | −12,3% | −13,1% |
| 2014-2021 | 7,36% | 7,21% | +0,15 pt | −12,3% | −15,6% |
| 2014-2023 | 6,01% | 5,52% | +0,49 pt | −12,3% | −15,6% |
| 2014-2025 | 7,76% | 6,43% | +1,32 pt | −12,3% | −15,6% |
Rendements annualisés, dividendes réinvestis, avant impôt. Pire chute en données mensuelles. Volatilité annuelle sur 2014-2025 : 7,6% avec or, 8,8% sans or.
Ce tableau se lit en deux temps, et le second compte autant que le premier.
D’abord, jusqu’en 2019, égalité parfaite : 7,59% contre 7,62% par an. Pendant six ans, l’or n’a ni coûté ni rapporté de rendement ; il a seulement réduit la pire chute. Ce n’est qu’à partir de 2019-2020, puis surtout en 2024-2025, que l’écart s’ouvre, et le +1,32 point de la dernière ligne doit beaucoup à deux années exceptionnelles pour l’or (+34% puis +46% en euros). Il ne faut pas le lire comme un résultat durable.
Ensuite, et c’est le point décisif pour notre objection : le rendement du portefeuille sans or inclut ses distributions plus élevées. Les 0,47 point de revenu supplémentaire ne sont pas perdus quand on détient de l’or, ils arrivent sous une autre forme, en capital sur la ligne or plutôt qu’en espèces sur le compte. Ce que l’or coûte, c’est la forme du rendement, pas le rendement. Pour tester la robustesse, nous avons comparé les deux portefeuilles sur toutes les fenêtres d’au moins cinq ans qui commencent entre 2014 et 2021 : le portefeuille avec or a le meilleur rendement dans 33 sur 36, et la pire chute la moins profonde dans 36 sur 36. Sa plus mauvaise fenêtre, 2014-2018, le laisse 0,11 point par an derrière.
💡 Un détail fiscal joue dans le même sens, en compte-titres. Les 0,47 point de distribution supplémentaire du portefeuille sans or sont imposés chaque année à 31,4%, soit environ 0,15% du portefeuille par an en phase d’accumulation. La ligne or, elle, ne déclenche aucun impôt tant qu’elle n’est pas vendue, et si elle ne l’est jamais, la purge des plus-values latentes au décès l’efface. Ce n’est pas un avantage du dividende, c’est un avantage de la ligne qui n’en verse pas, et il compense en partie ce que la forme distribuante coûte ailleurs.
⚠️ Ce que l’or a aussi fait, et que ce test ne contient pas
Douze ans de données favorables ne font pas une démonstration. Trois faits doivent être posés à côté.
2013, l’année juste avant le test : −31% en euros. Notre ligne or a perdu près d’un tiers de sa valeur en euros en 2013 ; en dollars (−28%), c’est la pire année de l’or depuis 1981. Le test commence en 2014 parce que la brique principale n’existait pas avant mi-2013, et ce n’est pas un choix, mais le résultat est le même : la fenêtre s’ouvre juste après la pire année de l’or depuis plus de trente ans. Cette année-là, l’or aurait retiré à lui seul 6,2 points au portefeuille.
1980-2001 : vingt ans de baisse. L’or a culminé à 850 $ l’once le 21 janvier 1980, puis il est tombé à environ 256 $ au printemps 2001, une baisse d’environ 70%. Il a fallu attendre janvier 2008 pour retrouver le sommet de 1980 en dollars courants, et septembre 2025 pour le dépasser en dollars constants, soit quarante-cinq ans. Un rentier qui aurait compté sur l’or dans les années 1980 et 1990 aurait vendu, année après année, une brique en baisse.
2026 : l’or traîne. Après un record en janvier et son pire trimestre depuis 2013, l’or ne gagne que 1,5% en euros entre le 1er janvier et le 16 octobre 2026, contre 20% pour la brique principale et 22% pour les émergents. C’est exactement ce qu’une brique de diversification fait la plupart du temps : rien d’utile, jusqu’au trimestre où elle sert.
🎯 Ce que ces trois faits disent ensemble : l’or n’est pas une brique qui monte quand les actions baissent. C’est une brique qui ne baisse pas pour les mêmes raisons qu’elles, ce qui la rend tantôt précieuse (2020, 2022, 2025), tantôt inutile (2015, 2026), et parfois ruineuse sur une décennie (1980-2001). Sa valeur dans le portefeuille vient de son poids fixe et de la règle de rééquilibrage qui l’écrête quand elle s’envole, pas d’une promesse sur son cours.
⚖️ Faut-il alléger l’or pour relever le rendement distribué ?
C’est la seule décision concrète que cet article pourrait justifier. Sur une ligne existante, la réponse est non, et elle se chiffre.
Prenons une ligne or achetée il y a trois ans : son cours a environ doublé (+103,74% en euros sur trois ans selon justETF), si bien que 51% de chaque euro vendu est de la plus-value. Ramener l’or de 20% à 10% du portefeuille, en répartissant le produit entre les trois autres briques :
| Or vendu (10% de 730 000 €) | 73 000 € |
| Plus-value réalisée (51%) | 37 170 € |
| Flat tax à 31,4%, payée immédiatement | 11 671 € |
| Rendement distribué du portefeuille après l’opération | 2,10% au lieu de 1,87% |
| Distributions nettes supplémentaires par an | 1 152 € |
| Années pour récupérer l’impôt payé | environ dix |
Dix ans pour rembourser un impôt payé le jour même, en renonçant pendant ce temps à la moitié de la protection mesurée plus haut, dans une phase où, à l’approche de la rente, les briques de protection deviennent plus utiles, pas moins. Comme pour les obligations indexées et l’enveloppe, la bonne décision sur une position déjà constituée est de ne pas y toucher.
💡 Pour qui construit de zéro, la question est gratuite, puisqu’il n’y a aucune plus-value à réaliser. Les données de cet article plaident pour garder une brique or : sur la période, elle a réduit chaque baisse sans coûter de rendement total. Mais elles portent sur une fenêtre favorable à l’or, et le bon poids, 20% ou moins, n’est pas un résultat qu’elles démontrent. Le poids de 20% est un choix de construction de l’allocation, pas une conclusion de ce test.
🔍 Les limites de cette démonstration
Douze ans, et un long marché haussier de l’or. La période 2014-2026 contient la hausse de l’or de 2019-2020 et celle, exceptionnelle, de 2024-2025. Elle commence après la chute de 2013 et ne contient aucune décennie comparable à 1980-2001. Le résultat sur les baisses (six sur six) est plus robuste que celui sur le rendement total, qui dépend largement de ces deux épisodes.
Six épisodes, c’est peu. Ils couvrent des crises de natures différentes (change chinois, resserrement de la Fed, pandémie, choc de taux, droits de douane), mais aucune crise bancaire comparable à 2008. En 2008, l’or a gagné environ 12% en euros pendant que les actions mondiales s’effondraient, ce qui va dans le même sens, mais ce chiffre ne repose pas sur nos lignes, qui n’existaient pas toutes.
Un seul point de comparaison. Le portefeuille sans or répartit les 20% à proportion des autres poids (50/25/25). Une autre répartition mène à la même conclusion : en versant tout l’or dans la brique principale (60/20/20), le rendement sur 2014-2025 est de 6,90% par an et la pire chute de −17,2%, contre 7,76% et −12,3% avec or.
Des calculs, pas des performances officielles. Hors 2022, les chiffres viennent des cours de clôture ajustés des distributions et des taux de change de la BCE, et s’écartent des performances publiées de 0,6 point par an au plus. L’écart ne change aucun signe ni aucun classement du tableau des épisodes.
Avant impôt, frais de courtage et rééquilibrage par bandes. Le test rééquilibre chaque fin d’année, alors que notre règle fonctionne par bandes de ±5 points : avec les bandes, l’or aurait sans doute été écrêté en 2025, ce qui aurait réduit sa contribution à la dernière ligne du tableau de rendement.
Une seule trajectoire du dollar. L’or et les obligations sont en dollars et non couverts : leur parcours en euros dépend de l’EUR/USD, qui a aidé en 2022 et pénalisé en 2025. Une autre séquence de change donnerait d’autres chiffres.
Ni l’un ni l’autre ne bat un indice mondial sur la période. Un ETF mondial a fait 11,3% par an sur 2014-2025, porté par la technologie, contre 7,8% et 6,4% pour nos deux portefeuilles. Ce n’est pas la question de cet article, et le prix de ce choix est assumé ailleurs : une allocation à quatre briques ne vise pas à battre un marché haussier, mais à rester tenable quand il baisse.
📌 Les chiffres utilisés dans cet article
| Donnée | Valeur | Source et date |
|---|---|---|
| Rendements distribués par brique | 2,43% · 3,23% · 0% · 1,24% ; portefeuille 1,87% | relevés au 31 juillet 2026, voir l’article sur le taux de retrait |
| Cas de référence de la rente | 730 000 €, 24 000 € nets par an, retrait de 3,9% financé par des ventes (3,29% net) | l’article sur le taux de retrait |
| Flat tax CTO | 31,4% (12,8% + 18,6%), distributions et plus-values, ETC compris | en vigueur depuis janvier 2026 |
| Cours des quatre lignes, quotidiens | VHYL (Amsterdam, EUR), IGLO et IGLN (Londres, USD), IQQE (Xetra, EUR), clôtures ajustées des distributions | Yahoo Finance, extraits le 16 octobre 2026 |
| Taux EUR/USD | taux de référence quotidiens | BCE, série EXR.D.USD.EUR.SP00.A |
| Performances 2022 des quatre lignes, en EUR | +0,08% · −12,83% · +5,62% · −13,82% | justETF, fiches par ISIN |
| Or 2024 et 2025, en EUR | +34,47% · +45,72% ; +103,74% sur trois ans | justETF, IE00B4ND3602, octobre 2026 |
| Or 2013 et 1981, en USD | −28% · −32% | BullionVault, performances annuelles par classe d’actifs |
| Sommet de 1980 | 850 $ le 21 janvier 1980 ; retrouvé en dollars courants en janvier 2008 ; dépassé en dollars constants en septembre 2025 | Bloomberg, 11 septembre 2025 |
| Fiscalité d’un ETC or | plus-value imposée au PFU comme une valeur mobilière ; la taxe sur les métaux précieux ne concerne que l’or physique | Actu-Juridique, « Quelle taxation pour l’or sous toutes ses formes ? » |
Les ISIN des lignes citées : IE00B8GKDB10 (actions monde haut dividende), IE00B3F81K65 (obligations d’État mondiales), IE00B4ND3602 (or physique), IE00B0M63177 (marchés émergents), IE00B3RBWM25 (indice mondial de référence).
⚠️ Ce qui vieillira : les rendements distribués par brique bougent chaque trimestre, et le chiffre de 2026 n’est qu’un cumul depuis le début de l’année. Les six épisodes, eux, sont acquis ; la prochaine baisse de la brique principale dira si l’or tient son rôle une septième fois.
🧠 En résumé
- 💸 L’or coûte du revenu, et c’est chiffré : sans lui, le portefeuille distribuerait 2,33% au lieu de 1,87%, et les distributions couvriraient 49% d’une rente nette au lieu de 39%, soit 2 303 € nets par an sur 730 000 €.
- ✅ Il a réduit chaque baisse : dans les six baisses de la brique principale depuis 2014, le portefeuille avec or a moins baissé, de 0,9 à 4,8 points.
- ✅ Il a donné au rentier quelque chose à vendre : une brique en hausse dans quatre épisodes sur six, contre deux sans or, et une pire vente à −0,5% au lieu de −5,2%.
- ✅ Il n’a pas coûté de rendement total sur la période : égalité jusqu’en 2019, avance ensuite, meilleur rendement dans 33 fenêtres de cinq ans sur 36. Ce qu’il coûte, c’est la forme du rendement, pas le rendement.
- ❌ Il a aussi échoué : −8,3% à l’été 2015, plat à l’été 2022, −31% en 2013, et vingt ans de baisse après 1980.
- 🎯 Ne pas alléger une ligne existante : dix ans pour récupérer l’impôt d’un allègement de moitié, en perdant la moitié de la protection.
💡 La bonne façon de le voir : la distribution et l’or ne se concurrencent pas, ils se partagent le travail. La première réduit ce qu’une rente doit vendre ; le second fait en sorte que ce qu’on vend ne soit pas, au pire moment, une brique effondrée.
« Une brique de protection ne se juge pas à ce qu’elle verse, mais à ce qu’elle vaut le jour où il faut vendre. »
- Patrimoine & Valeur 🚀