
💧 Deux versions du même indice
Sur la plupart des grands indices, l’émetteur publie deux ETF distincts : une version capitalisante (souvent notée Acc, C, ou Capi) et une version distribuante (Dist, D, ou Inc). Même indice, même méthode de réplication, souvent le même TER — et deux ISIN différents.
Cette ligne figure dans le document d’informations clés de chaque fonds, comme nous l’indiquions dans comment lire une fiche KIID/DICI. C’est la seule ligne du document qui ne soit ni un risque ni un coût, mais un choix de stratégie personnelle. Voici comment le faire.
⚙️ Ce qui change, et ce qui ne change pas
Ce qui change tient en une phrase : le fonds distribuant vous verse les dividendes encaissés sur les titres qu’il détient ; le fonds capitalisant les réinvestit à l’intérieur du fonds, ce qui augmente la valeur de chaque part au lieu de vous verser du cash.
Ce qui ne change pas est plus important à comprendre, parce que c’est là que se logent les malentendus :
- La performance brute de l’indice est identique. Un capitalisant ne « rapporte pas plus » : il rapporte la même chose, stockée différemment.
- La retenue à la source subie par le fonds est identique. Les dividendes encaissés par le fonds sur les actions américaines, par exemple, subissent la même retenue quelle que soit la version — c’est la domiciliation du fonds qui la détermine, pas sa politique de distribution. L’Irlande la ramène à 15% au lieu de 30% sur les dividendes américains.
- L’éligibilité au PEA est identique. Elle dépend de l’indice et du montage du fonds, pas de la distribution.
La totalité de la différence se joue donc à votre niveau, et uniquement fiscalement.
🇫🇷 La fiscalité française : tout dépend de l’enveloppe
C’est la section décisive, et elle donne deux réponses opposées selon l’endroit où le fonds est logé.
🏦 En compte-titres ordinaire (CTO)
Distribuant : chaque distribution est un revenu imposable l’année de son versement, soumis au prélèvement forfaitaire unique de 31,4% (12,8% d’impôt sur le revenu et 18,6% de prélèvements sociaux). Si vous souhaitez réinvestir, vous ne réinvestissez que 68,6% du dividende — et vous payez en plus des frais de courtage sur cet ordre.
⚠️ Attention aux chiffres périmés qui circulent : le PFU est resté à 30% de 2018 à 2025 sur les distributions. La loi de financement de la sécurité sociale pour 2026 a relevé la CSG de 9,2% à 10,6%, portant les prélèvements sociaux sur les revenus du capital de 17,2% à 18,6%, et donc la flat tax à 31,4% : depuis janvier 2026 pour les distributions, et dès les plus-values réalisées en 2025. Une large partie des simulateurs et des articles encore en ligne raisonne sur l’ancien taux.
Capitalisant : le réinvestissement s’opère à l’intérieur du fonds et ne constitue pas un fait générateur d’imposition en France. Aucun impôt n’est dû tant que vous ne vendez pas. L’intégralité du dividende brut continue de composer.
💡 Une précision qui compte : la France n’applique pas de mécanisme d’imposition forfaitaire annuelle sur la capitalisation latente d’un fonds, contrairement à l’Allemagne et à sa Vorabpauschale. Pour un résident fiscal français, le report d’imposition d’un ETF capitalisant est donc intégral jusqu’à la cession.
📗 En PEA
À l’intérieur du PEA, ni les dividendes perçus ni les arbitrages ne sont imposés. La distinction capitalisant / distribuant y perd l’essentiel de son intérêt fiscal : dans les deux cas, la fiscalité ne s’applique qu’au retrait, et sur le gain global de l’enveloppe.
Le distribuant conserve un inconvénient pratique en PEA : il faut réinvestir les liquidités versées, ce qui coûte des frais d’ordre et suppose de ne pas oublier de le faire. À indice équivalent, le capitalisant reste donc légèrement préférable, mais pour des raisons opérationnelles et non fiscales.
🔄 Mise à jour du 28 septembre 2026. Cet inconvénient pratique n’en est plus tout à fait un : le réinvestissement automatique des distributions est désormais proposé gratuitement, et en fractions de part, par des courtiers accessibles en France. L’oubli, les miettes et les frais d’ordre disparaissent. Nous y avons consacré un article, qui montre aussi pourquoi cela ne change rien à l’argument fiscal en compte-titres — l’impôt est prélevé avant le réinvestissement — et pourquoi, dans une allocation qui se rééquilibre, il vaut mieux ne pas l’activer.
🧮 L’écart, chiffré
Prenons un exemple volontairement simple, en CTO, pour mesurer l’ordre de grandeur.
| Hypothèse | Valeur |
|---|---|
| Capital investi au départ | 10 000 € |
| Croissance annuelle du cours | 4% |
| Rendement du dividende | 3% brut par an |
| Fiscalité des distributions | PFU 31,4% |
| Horizon | 20 ans |
| Dividendes du distribuant | intégralement réinvestis, nets d’impôt |
Résultat, après imposition de la plus-value à la sortie dans les deux cas :
| Valeur avant cession | Capital net après cession | |
|---|---|---|
| ETF capitalisant | 38 697 € | ≈ 29 700 € |
| ETF distribuant | 32 424 € | ≈ 27 800 € |
Soit un écart d’environ 1 900 €, ou 6,9% de capital final supplémentaire pour le capitalisant, sur une mise initiale de 10 000 €.
Notez que le passage de la flat tax de 30% à 31,4% creuse cet écart plutôt que de le réduire : plus la ponction annuelle est lourde, plus le report d’imposition du capitalisant vaut cher.
🔄 Le résultat contre-intuitif
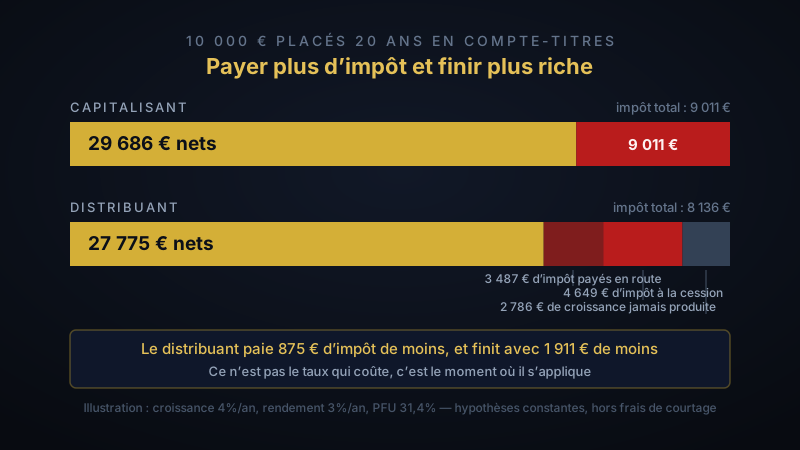
Décomposons l’impôt effectivement payé dans chacun des deux cas :
| Impôt payé en route | Impôt payé à la cession | Impôt total | Capital net | |
|---|---|---|---|---|
| Capitalisant | 0 € | 9 011 € | 9 011 € | 29 686 € |
| Distribuant | 3 487 € | 4 649 € | 8 136 € | 27 775 € |
Le détenteur du fonds distribuant paie 875 € d’impôt de moins sur vingt ans, et termine avec 1 911 € de moins.
Ce paradoxe apparent contient toute la logique du sujet. Les deux portefeuilles partent du même indice et du même montant, mais celui qui a été ponctionné chaque année n’a jamais atteint la taille du premier : il lui manque, à l’arrivée, les 3 487 € prélevés en route plus les 2 786 € que cette somme aurait produits si elle était restée investie. L’impôt final est plus faible parce que l’assiette l’est aussi.
💡 Ce n’est pas le taux qui coûte, c’est le moment où il s’applique. Un même taux appliqué vingt ans plus tôt ampute non seulement le capital, mais toute la croissance que ce capital aurait générée. C’est la raison pour laquelle le report d’imposition est, en pratique, la principale optimisation fiscale accessible à un investisseur particulier en compte-titres.
⚠️ Ce que cet exemple suppose, et ce qu’il ignore. Il retient un rendement et une croissance constants, ce qu’aucun marché ne fait. Il ignore les frais de courtage sur le réinvestissement manuel des dividendes — qui pèsent lourd sur de petits montants et creuseraient encore l’écart en faveur du capitalisant. Il ne tient pas compte d’une éventuelle option pour le barème progressif de l’impôt sur le revenu, ni des abattements applicables à certaines situations. C’est une illustration d’ordre de grandeur, pas une simulation personnalisée.
Le mécanisme derrière ce chiffre n’est pas le taux d’imposition lui-même — il est identique à la sortie — mais le report. Le capitalisant fait travailler pendant vingt ans une somme que le distribuant remet au Trésor chaque année.
🎯 Le seul critère qui décide : la distance à la phase de rente
Tout se résume à une question : avez-vous besoin de ce cash maintenant ?
Vous êtes en phase d’accumulation — vous investissez régulièrement, vous ne consommez pas votre portefeuille, votre horizon dépasse dix ans. Le capitalisant est le choix par défaut en CTO. Il est fiscalement supérieur, opérationnellement plus simple, et il supprime la tentation de dépenser les distributions.
Vous êtes en phase de rente — vous vivez tout ou partie de vos revenus du portefeuille. Le distribuant devient pertinent : il produit du cash sans avoir à vendre de parts, donc sans avoir à choisir un moment de vente. C’est un avantage réel et sous-estimé : il réduit fortement le besoin de liquider dans un marché déprimé — un dividende fléchit dans un krach, mais toujours moins que le cours. L’avantage est opérationnel, pas fiscal : en compte-titres, une vente de parts reste moins imposée qu’une distribution, même en phase de rente.
💡 Le point de bascule n’oblige pas à un arbitrage. Passer d’un capitalisant à un distribuant en cours de route implique de vendre, donc de déclencher l’imposition de toute la plus-value accumulée d’un coup. Deux stratégies l’évitent : cesser d’alimenter le capitalisant et diriger les nouveaux versements vers un distribuant quelques années avant la rente, ou vendre progressivement des parts du capitalisant plutôt que de basculer — une cession partielle n’est imposée que sur sa quote-part de plus-value.
🧱 Notre propre choix, qui n’est pas le choix fiscalement optimal
L’honnêteté impose de traiter le cas de notre stratégie All Weather à Dividende, parce qu’elle contredit en apparence ce qui précède.
Notre brique principale — 40% du portefeuille — est un ETF Actions Monde à haut dividende en version distribuante, logé en CTO. D’après la section précédente, c’est le choix le plus coûteux fiscalement pendant la phase d’accumulation. Ce n’est pas une inadvertance, et ce n’est pas non plus gratuit.
Les quatre raisons qui le justifient :
- L’objectif final est la rente, et le distribuant évite la bascule. Qui a accumulé en capitalisant et veut ensuite vivre de distributions doit, au départ en rente, soit tout vendre d’un coup, soit vendre des parts à chaque échéance. Reprenons l’exemple chiffré plus haut : vendre d’un coup le capitalisant coûte 9 011 € d’impôt et laisse 29 686 € à réinvestir, alors que le distribuant détenu depuis le départ vaut 32 424 €, sans rien vendre. Pour qui vivra de ses distributions, cela fait 9,2% de capital en plus pour produire la rente — à mettre en face des 6,9% que coûte le distribuant à qui vend tout à la sortie. L’avance se réduit avec la durée (5,5% à trente ans). Les deux parades décrites plus haut évitent la vente unique, mais un capitalisant ne produit alors un revenu qu’en vendant des parts, à chaque échéance, y compris dans un krach. Avec le distribuant, le passage en rente se résume à cesser de réinvestir le flux.
- Une règle de dépense, et une transmission préservée. Vivre de ses distributions applique une règle d’autodiscipline connue — dépenser le revenu, ne pas entamer le capital —, décrite par Hersh Shefrin et Meir Statman (Journal of Financial Economics, 1984 ; un résumé) : la dépense est plafonnée au rendement distribué, et aucune vente n’est à décider dans un marché baissier. Le nombre de parts ne change pas ; leur valeur, elle, baisse du montant versé, comme pour toute distribution. Ce prélèvement limité laisse la croissance du cours investie, et le compte-titres en efface la plus-value latente au décès — les droits de succession, eux, restent dus. À montant prélevé égal, une vente de parts serait d’ailleurs moins imposée qu’une distribution : c’est la modération du prélèvement, et non la forme du versement, qui préserve le capital transmis.
- Les distributions financent le rééquilibrage. Nos quatre briques doivent revenir à leurs poids cibles, et nos zones de renfort exigent des liquidités disponibles au bon moment. Un flux de cash régulier, 1,28% du portefeuille par an une fois l’impôt prélevé, permet de renforcer une brique effondrée sans vendre les autres. L’avantage est pratique et non fiscal — à montant égal, une vente serait moins imposée —, mais dans un portefeuille multi-actifs il a une valeur qui n’apparaît dans aucun calcul de rendement net.
- La discipline. Voir arriver un revenu tangible aide à tenir une position pendant une baisse. C’est un argument comportemental, donc invérifiable — mais le comportement est ce qui détruit le plus de rendement, comme le documente DALBAR.
⚠️ Et si ces raisons ne sont pas les vôtres ? Alors le capitalisant est probablement supérieur pour vous. Un investisseur à vingt-cinq ans de la retraite, qui ne compte pas vivre de ses distributions et n’a pas l’intention de piloter un rééquilibrage multi-briques, paierait notre choix environ 6,9% de capital final sans en retirer les contreparties. Nous assumons ce coût pour un objectif précis ; il n’y a aucune raison de l’assumer pour un autre objectif.
🔍 Les pièges pratiques
Quatre erreurs fréquentes, toutes évitables en trente secondes.
- ❌ Acheter la mauvaise version. Les deux fonds portent des noms quasi identiques et ne se distinguent que par un suffixe (Acc / Dist) et par leur ISIN. L’ISIN est le seul identifiant fiable — vérifiez-le, pas le nom.
- ❌ Croire qu’un capitalisant ne verse pas de dividendes. Les entreprises sous-jacentes en versent exactement autant ; ils sont simplement encaissés et réinvestis par le fonds. Un ETF capitalisant sur un indice à haut rendement reste un fonds de rendement.
- ❌ Croire qu’un réinvestissement automatique annule le coût fiscal du distribuant. En compte-titres, la distribution est imposée à 31,4% le jour du versement, avant que le moindre euro ne soit réinvesti — le détail du prélèvement est ici.
- ❌ Comparer les performances affichées sans vérifier la version. Une performance « cours » sur un distribuant ignore les dividendes versés et sous-estime gravement le rendement réel. Comparez toujours des performances nettes réinvesties entre elles.
🏆 Conclusion
- ✅ Capitalisant et distribuant offrent la même performance brute : la différence est intégralement fiscale et opérationnelle, au niveau de l’investisseur
- ✅ En CTO et en phase d’accumulation, le capitalisant l’emporte grâce au report d’imposition — environ 6,9% de capital final en plus dans notre illustration à vingt ans, avec la flat tax portée à 31,4% depuis janvier 2026
- ✅ En PEA, la distinction perd son intérêt fiscal ; seul reste l’avantage pratique de ne pas avoir à réinvestir à la main
- ✅ En phase de rente, le distribuant reprend l’avantage opérationnel : il produit du revenu sans obliger à vendre au mauvais moment — mais pas l’avantage fiscal, qui reste à la vente de parts
- ✅ Pour qui vivra de ses distributions, le distribuant détenu dès le départ évite la bascule : vendre d’un coup le capitalisant laisserait 9,2% de capital en moins à vingt ans dans notre exemple
- ✅ Notre brique principale est distribuante par choix d’objectif, pas par optimisation fiscale — et ce choix a un coût que nous assumons
🎯 Notre position : “Le capitalisant construit le capital, le distribuant le fait vivre. Choisir avant d’avoir défini lequel des deux on cherche, c’est optimiser une trajectoire sans savoir où elle va.” - Patrimoine & Valeur
🧘 Buy, Hold and Hibernate. 🚀