
Les articles précédents ont montré que le dividende tient mieux que le cours dans les krachs et mieux que les rachats d’actions. Une question en découle naturellement :
« Si le dividende est ce qui protège une rente, pourquoi ne pas aller plus loin et viser les rendements les plus élevés ? Un portefeuille à 6% de rendement vivrait de ses distributions avec trois fois moins de capital. »
C’est l’erreur la plus courante de l’investisseur attiré par le dividende, et elle a un nom : le piège du rendement. Un rendement très élevé n’est souvent pas le signe d’une entreprise généreuse, mais d’un cours qui s’est effondré parce que le marché anticipe une coupe. Le résultat de cet article, d’abord :
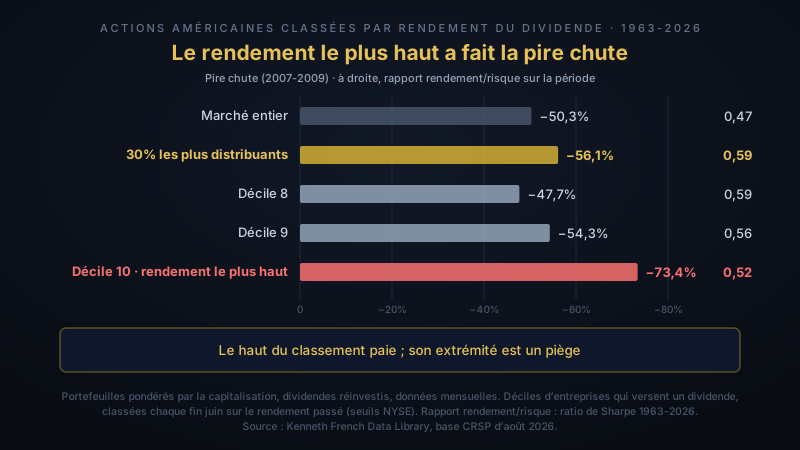
🎯 Sur 1963-2026, les 30% d’entreprises américaines les plus distribuantes ont offert le meilleur rapport rendement/risque du classement — 0,59, contre 0,47 pour le marché — et le même constat tient hors des États-Unis depuis 1975. Mais les 10% au rendement le plus élevé ont connu la pire chute de toutes les entreprises qui versent un dividende : −73% en 2007-2009, contre −50% pour le marché, puis un rebond de seulement +7% en 2009, contre +29%. L’indice de notre brique principale est construit pour prendre le premier groupe sans se concentrer sur le second.
📐 Pourquoi un rendement très élevé est souvent un mauvais signe
Le rendement d’un dividende est une fraction : dividende ÷ cours. Il peut monter pour deux raisons opposées.
- Le numérateur monte : l’entreprise augmente son dividende parce que ses bénéfices progressent. C’est le cas qu’on imagine.
- Le dénominateur s’effondre : le cours chute, souvent parce que le marché anticipe des difficultés — et donc, bien souvent, une coupe du dividende à venir. Tant que la coupe n’a pas eu lieu, le rendement affiché, calculé sur le dividende passé, est spectaculaire.
Le second cas est le piège. Le rendement affiché est celui d’un dividende qui n’existera plus. Un investisseur qui trie un marché par rendement décroissant et achète le haut de la liste achète, en priorité, les entreprises dont le marché pense qu’elles vont couper.
C’est le mécanisme qui a joué en 2008. À l’été 2008, beaucoup de banques américaines avaient déjà vu leur cours fortement baisser, si bien que leur dividende de l’année précédente faisait apparaître des rendements très élevés. Elles l’ont coupé dans les mois qui ont suivi — Bank of America l’a ramené à un cent par trimestre en janvier 2009.
📊 Près d’un siècle de données, décile par décile
La bibliothèque de données de Kenneth French, coauteur avec Eugene Fama du modèle à cinq facteurs, publie depuis 1927 les rendements des actions américaines classées par rendement du dividende. Chaque fin juin, les entreprises qui versent un dividende sont réparties en dix déciles, du rendement le plus bas au plus haut ; celles qui ne versent rien forment un groupe à part. Chaque portefeuille est pondéré par la capitalisation, dividendes réinvestis.
Voici ce qu’a donné chaque groupe sur 1963-2026, la période de référence de la recherche académique depuis les travaux de Fama et French (la base intègre les actions de l’AMEX en 1962 et celles du NASDAQ en 1972) :
| Groupe | Rendement annuel | Volatilité | Pire chute | Rapport rendement/risque |
|---|---|---|---|---|
| Entreprises sans dividende | 10,46% | 22,5% | −75,2% | 0,36 |
| Décile 1 (rendement le plus bas) | 11,02% | 19,8% | −66,8% | 0,41 |
| Décile 2 | 10,34% | 17,4% | −48,3% | 0,40 |
| Décile 3 | 11,48% | 17,1% | −50,7% | 0,47 |
| Décile 4 | 11,78% | 16,1% | −43,9% | 0,51 |
| Décile 5 | 10,09% | 16,4% | −58,4% | 0,41 |
| Décile 6 | 11,42% | 15,2% | −34,2% | 0,50 |
| Décile 7 | 11,36% | 15,1% | −53,1% | 0,50 |
| Décile 8 | 12,59% | 14,7% | −47,7% | 0,59 |
| Décile 9 | 12,13% | 14,5% | −54,3% | 0,56 |
| Décile 10 (rendement le plus haut) | 12,03% | 15,9% | −73,4% | 0,52 |
| 30% les plus distribuants | 12,27% | 14,0% | −56,1% | 0,59 |
| Marché entier | 10,99% | 15,4% | −50,3% | 0,47 |
Rapport rendement/risque : ratio de Sharpe, c’est-à-dire le rendement obtenu au-delà du placement sans risque (bons du Trésor à un mois), divisé par la volatilité. Pire chute : en données mensuelles, dividendes réinvestis — elle est donc moins profonde que les baisses en clôture quotidienne. La pire chute du dernier décile, des déciles 8 et 9, des 30% les plus distribuants et du marché date de 2007-2009 ; celle des déciles 4 et 6 date de 1973-1974, celle du décile 1 s’étale de 2000 à 2009.
Trois constats ressortent, et le troisième est le sujet de cet article.
1️⃣ L’inclinaison vers le dividende a payé. Les 30% les plus distribuants ont rapporté 1,3 point de plus par an que le marché, avec moins de volatilité (14,0% contre 15,4%). Leur rapport rendement/risque, 0,59, est le meilleur du tableau à égalité avec le décile 8. À l’autre bout, les entreprises qui ne versent aucun dividende ont le plus mauvais : 0,36.
2️⃣ Cela ne protège pas des crises bancaires. La pire chute des 30% les plus distribuants, −56,1%, est plus profonde que celle du marché (−50,3%). La crise de 2007-2009 a frappé d’abord les banques, nombreuses parmi les entreprises les plus distribuantes. C’est cohérent avec ce que les huit krachs mesurés avaient montré du côté des distributions : en 2008, le haut dividende a coupé plus que le marché.
3️⃣ Le dernier décile ne fait pas mieux que ses voisins, il fait pire là où cela compte. Son rendement annuel (12,03%) est un peu inférieur à celui des déciles 8 et 9, sa volatilité plus élevée, et surtout sa pire chute atteint −73,4% — vingt-trois points de plus que le marché, dix-neuf de plus que le décile 9. Sur près d’un siècle, de 1927 à 2026, son rapport rendement/risque (0,42) est même inférieur à celui du marché (0,45). Ce qui rapporte, c’est le haut du classement, pas son extrémité.
🌍 Et hors des États-Unis ?
La même bibliothèque publie des portefeuilles pour les marchés développés hors États-Unis depuis 1975 : treize pays au départ, dont la France, l’Allemagne, le Royaume-Uni et le Japon, puis une vingtaine avec l’arrivée du Canada, des pays nordiques et d’autres. Les rendements sont en dollars, pondérés par la capitalisation dans chaque pays, et les pays sont pondérés comme dans les indices de référence internationaux. Le découpage y est plus grossier : un tiers le plus distribuant, un tiers le moins distribuant, et les entreprises sans dividende. Pas de déciles, donc pas de test du dernier décile. Mais le premier constat peut être vérifié :
| 1975-2025, marchés développés hors États-Unis | Rendement annuel | Volatilité | Pire chute | Rapport rendement/risque |
|---|---|---|---|---|
| 30% les plus distribuants | 13,32% | 16,8% | −56,8% | 0,58 |
| 30% les moins distribuants | 8,31% | 17,3% | −58,2% | 0,31 |
| Entreprises sans dividende | 8,41% | 21,4% | −69,3% | 0,29 |
| Marché | 10,17% | 16,6% | −56,0% | 0,42 |
Le haut du classement a rapporté 3,2 points de plus par an que le marché, pour une volatilité et une pire chute pratiquement identiques. En 2008, il a perdu 41,6% contre 42,7% pour le marché. Sur l’Europe seule, l’avance est plus faible (13,05% contre 10,97% par an) et la pire chute plus profonde (−62,8% contre −58,2%), mais le rapport rendement/risque reste meilleur (0,53 contre 0,45). L’inclinaison vers le dividende n’est donc pas une particularité américaine.
💥 Le piège se referme dans les crises
Les moyennes ne montrent pas le moment où le piège se referme. Les années de crise, si :
| Année | Décile 10 | Décile 9 | 30% les plus distribuants | Marché |
|---|---|---|---|---|
| 1931 | −60,3% | −52,7% | −53,5% | −43,8% |
| 1974 | −34,4% | −11,7% | −20,1% | −27,8% |
| 2008 | −48,0% | −26,6% | −33,0% | −36,6% |
| 2009 (rebond) | +6,9% | +12,6% | +13,9% | +28,7% |
| 2020 | −7,8% | −4,3% | −2,7% | +24,0% |
| 2022 | +21,4% | +1,1% | +7,7% | −19,9% |
Années civiles, rendements pondérés par la capitalisation, dividendes réinvestis.
En 1974 et en 2008, le dernier décile a perdu nettement plus que le marché et que son voisin immédiat. En 2008, l’écart avec le décile 9 atteint 21 points.
Et l’année suivante, il n’a presque pas rebondi : +6,9% en 2009, quand le marché reprenait 28,7%. C’est la signature du piège. Une entreprise dont le cours baisse simplement parce que le marché baisse rebondit avec lui. Une entreprise qui a dû couper son dividende, lever des capitaux dans l’urgence et diluer ses actionnaires rebondit beaucoup moins : la baisse de son cours n’était pas seulement une décote, c’était en partie une perte définitive.
L’honnêteté impose de donner aussi la dernière ligne. En 2022, le dernier décile a gagné 21,4% quand le marché perdait 19,9%, une année menée par l’énergie et les valeurs décotées. Le piège n’est pas une sous-performance permanente : c’est une amplitude plus grande dans les deux sens, avec les pires chutes au moment où un rentier peut le moins se les permettre.
🧱 Comment notre indice est construit
La brique principale de notre allocation suit le FTSE All-World High Dividend Yield. Ses règles de construction, publiées par FTSE Russell (version 2.8, février 2026), tiennent en cinq étapes, et chacune compte face au piège :
- L’univers est l’indice mondial des grandes et moyennes capitalisations. Les petites capitalisations, où se concentrent beaucoup de situations fragiles, n’y entrent pas.
- Les foncières cotées (REIT) sont exclues, ainsi que toute entreprise qui n’a pas versé de dividende sur douze mois ou dont le dividende prévu est nul. Les dividendes exceptionnels ne comptent pas.
- Le classement se fait sur le rendement prévisionnel, calculé à partir des prévisions de dividende des analystes (base I/B/E/S), pas sur le dividende passé. Une coupe largement anticipée par les analystes fait donc baisser le rendement retenu, alors qu’elle gonfle le rendement passé.
- L’indice retient les entreprises au rendement le plus élevé jusqu’à couvrir la moitié de la capitalisation, avec une zone tampon : une entreprise entre sous le 45ᵉ centile et ne sort qu’au-delà du 55ᵉ. Ce n’est pas un dixième du marché, c’est sa moitié la plus distribuante — 2 429 entreprises fin août 2026.
- Les entreprises sont pondérées par leur capitalisation, pas par leur rendement. Une entreprise au rendement extrême ne pèse pas plus lourd parce que son rendement est extrême ; et comme son cours a souvent chuté, elle pèse en général peu.
L’ordre de grandeur de ce dernier point se lit dans les données de Kenneth French. Fin août 2026, le décile américain au rendement le plus élevé ne représentait que 2,2% de la capitalisation totale, contre 21,4% pour les entreprises sans dividende. Dans une version américaine de notre indice — la moitié la plus distribuante des entreprises qui versent un dividende, pondérée par la capitalisation —, ces entreprises extrêmes pèseraient de l’ordre de 6% (2,2% sur 39,3%). C’est une estimation, pas une mesure de notre indice. L’indice est donc construit sur la zone que le tableau désigne comme la plus favorable — le haut du classement — et ne fait qu’effleurer la zone du piège.
⚠️ Ce que la construction n’évite pas, et il faut le dire. L’indice contient des entreprises du dernier décile, simplement pas en concentration. Il ne protège pas d’une crise bancaire : il est composé à près de 20% de banques, et sa distribution a reculé de 14,5% en 2020, quatre fois plus que celle du S&P 500. Le rendement prévisionnel limite le piège sans le supprimer : les analystes ne voient pas toutes les coupes venir.
💶 Ce que cela veut dire pour une rente
La tentation décrite en introduction est réelle et elle a une raison : vivre uniquement de ses distributions exige 2,6 fois plus de capital qu’un retrait de 3,9% complété par des ventes. Passer du rendement distribué de notre portefeuille, 1,87%, à 6%, c’est en apparence diviser ce capital par trois.
Les chiffres qui précèdent montrent pourquoi c’est un mauvais calcul. Le rendement qu’on achète en haut du classement n’est pas celui qu’on touchera : c’est un rendement calculé sur un dividende que le marché s’attend à voir baisser. Et le groupe qui l’affiche est celui dont le capital a le plus chuté dans la dernière grande crise (−73%) et le moins rebondi ensuite (+6,9%). Un rentier qui l’aurait choisi pour ne jamais vendre aurait vu son capital amputé de près des trois quarts au pire moment.
La règle qui en découle est simple : pour une rente, le bon indicateur n’est pas le rendement le plus élevé, c’est un rendement supérieur à la moyenne, porté par une large moitié du marché. C’est ce que fait notre brique principale, à 2,43% de rendement distribué. La différence avec un rendement de 6% ne se comble pas en allant chercher les rendements extrêmes : elle se comble par la vente programmée de parts dans la brique la plus surpondérée.
🎯 Viser le rendement le plus élevé, c’est remplacer le risque de devoir vendre par le risque de détenir ce que les autres vendent. Le second est pire.
💰 Le prix de ce choix, et ce qu’il achète
Le prix : un rendement distribué plus modeste que celui des produits qui sélectionnent le haut du classement. À 2,43%, la brique principale ne couvre qu’une partie de la rente, et le reste exige des ventes, avec la fiscalité et la discipline qu’elles demandent.
Ce qu’il achète, chiffré sur les données américaines de 1963 à 2026 :
| 30% les plus distribuants | 10% les plus distribuants | |
|---|---|---|
| Rapport rendement/risque | 0,59 | 0,52 |
| Volatilité | 14,0% | 15,9% |
| Pire chute (2007-2009) | −56,1% | −73,4% |
| 2008, puis rebond 2009 | −33,0%, puis +13,9% | −48,0%, puis +6,9% |
Notre indice, qui retient une moitié du marché et non un tiers, devrait se situer plus près de la première colonne que de la seconde — c’est une déduction de sa construction, pas une mesure. Il n’achète pas une immunité ; il vise la prime associée au dividende sans la concentration qui la transforme en piège.
🔍 Les limites de cette démonstration
Le piège du dernier décile n’est démontré qu’aux États-Unis. Les portefeuilles internationaux de la même bibliothèque ne distinguent que des tiers : ils confirment que le haut du classement a payé hors des États-Unis, mais ne permettent pas de tester son extrémité. Les marchés émergents, qui pèsent dans notre indice, n’y figurent pas du tout.
Le classement n’est pas le même. Kenneth French classe les entreprises sur le dividende passé (juillet à juin, rapporté au cours de juin), avec des seuils calculés sur la Bourse de New York. Notre indice classe sur le rendement prévisionnel et retient la moitié de la capitalisation. Les déciles du tableau illustrent le phénomène ; ils ne reproduisent pas notre indice. L’avantage du rendement prévisionnel face au piège est logique, mais cet article ne le mesure pas.
Une seule grande crise bancaire domine les pires chutes du haut du classement. Celles du dernier décile, des déciles 8 et 9 et des 30% les plus distribuants datent toutes de 2007-2009. Un autre type de crise pourrait classer les déciles autrement, et le dernier décile a gagné 21,4% en 2022.
Les chiffres sont bruts. Ce sont des rendements de portefeuilles théoriques, avant frais, impôts et coûts de rotation. Un fonds réel ferait moins, d’autant plus que sa sélection change souvent.
Les déciles 5 et 6 rappellent que le classement n’est pas régulier. Le décile 5 a un rapport rendement/risque de 0,41, le décile 6 de 0,50 : d’un décile à l’autre, les écarts sont bruités. La conclusion tient sur les grands groupes (30% les plus distribuants, marché, dernier décile), pas sur chaque ligne.
📌 Les chiffres utilisés dans cet article
| Donnée | Valeur | Source et date |
|---|---|---|
| Rendements par décile de rendement du dividende, 1927-2026 | voir tableaux ; portefeuilles pondérés par la capitalisation, mensuels et annuels | Kenneth French, Portfolios Formed on Dividend Yield, base CRSP d’août 2026 |
| Définition du rendement utilisé | dividendes de juillet t−1 à juin t, rapportés au cours de juin t ; seuils NYSE | même source |
| Portefeuilles internationaux par rendement du dividende, 1975-2025 | tiers haut, tiers bas, sans dividende, marché ; en dollars | Kenneth French, International Research Returns Data, indice « Major Markets », portefeuilles formés chaque fin décembre sur les 30% de rendement les plus hauts et les plus bas, fichier de février 2026 |
| Rendement du marché et du placement sans risque | facteurs Mkt-RF et RF (le taux sans risque américain sert aussi aux ratios internationaux, calculés en dollars) | Kenneth French, facteurs Fama-French, base CRSP d’août 2026 |
| Poids des déciles dans la capitalisation, août 2026 | décile 10 : 2,2% ; sans dividende : 21,4% | calcul à partir du nombre d’entreprises et de leur taille moyenne, même source |
| Règles de l’indice FTSE All-World High Dividend Yield | exclusion des REIT et des dividendes nuls, rendement prévisionnel I/B/E/S, 50% de la capitalisation, tampon 45ᵉ / 55ᵉ centile, pondération par capitalisation, revue en mars et septembre | FTSE Russell, règles v2.8, février 2026 |
| Nombre de lignes et part des banques de l’indice | 2 429 lignes ; banques 19,74% | fiche FTSE Russell au 31 août 2026, voir l’article sur l’indice à haut dividende |
| Rendement distribué de la brique principale | 2,43% | relevé au 31 juillet 2026 |
⚠️ Ce qui vieillira : la base de Kenneth French est mise à jour chaque mois, et la part de chaque décile dans la capitalisation bouge avec le marché. Les règles de l’indice sont révisées de temps à autre par FTSE Russell. La crise de 2007-2009, elle, ne changera pas.
🧠 En résumé
- ✅ Un rendement très élevé est souvent un cours effondré, pas un dividende généreux : le rendement passé gonfle quand le marché anticipe une coupe.
- ✅ Le haut du classement a payé : sur 1963-2026, les 30% les plus distribuants ont rapporté 12,27% par an avec 14,0% de volatilité, contre 10,99% et 15,4% pour le marché américain ; hors des États-Unis, 13,32% contre 10,17% depuis 1975.
- ❌ Son extrémité est un piège : le dernier décile a chuté de 73% en 2007-2009, contre 50% pour le marché, puis n’a rebondi que de 6,9% en 2009.
- ⚠️ Le haut dividende ne protège pas d’une crise bancaire : même les 30% les plus distribuants ont chuté plus que le marché en 2007-2009 (−56% contre −50%).
- ✅ Notre indice prend la moitié la plus distribuante du marché, sur le rendement prévisionnel et pondérée par la capitalisation : c’est la construction qui garde la prime sans la concentration.
- 🎯 Pour une rente, ne jamais combler l’écart de rendement en visant plus haut : on le comble par des ventes programmées.
💡 La bonne façon de le voir : dans un classement par rendement, la tête de liste n’est pas la meilleure place. Les entreprises qui distribuent davantage que la moyenne ont été un bon placement ; celles qui affichent le rendement le plus spectaculaire ont été, au pire moment, les plus dangereuses. Un indice large et pondéré par la capitalisation prend les premières et laisse peu de place aux secondes.
« Le rendement le plus élevé est rarement celui qu’on touchera. »
- Patrimoine & Valeur 🚀