
🎯 Une enveloppe n’est pas un placement
C’est la confusion la plus tenace de l’épargne française. « J’ai une assurance-vie » ne dit rien de ce qu’on possède, pas plus que « j’ai un carton » ne dit ce qu’il y a dedans. Une enveloppe est un contenant fiscal et juridique : elle décide de ce que vous avez le droit d’y mettre, de quand vous pouvez ressortir l’argent, et de ce que l’État prélève au passage. Le rendement, lui, vient de ce qu’il y a à l’intérieur.
Nous avons déjà traité le duel PEA contre CTO pour loger des ETF, la fiscalité du capitalisant contre le distribuant, et le fonds euros de l’assurance-vie. Reste la question qui les relie, et un produit à part : le PER.
Cet article ne décrit pas les quatre enveloppes une par une — ce serait de la redite. Il pose une seule question : quand faut-il en changer, et à quel prix ?
💡 Et il tombe une année où la réponse a bougé. Depuis janvier 2026, les quatre enveloppes ne subissent plus les mêmes prélèvements sociaux. Un écart de 1,4 point est apparu, et il ressemble beaucoup à une raison de tout déménager. Nous avons vérifié.
⚡ Le fait nouveau de 2026 : une ligne de fracture à 1,4 point
La loi de financement de la sécurité sociale pour 2026 (article 12) a relevé la CSG sur les revenus du capital de 9,2% à 10,6%, portant les prélèvements sociaux de 17,2% à 18,6%. C’est le chiffre que nous utilisons désormais dans tous nos calculs.
Mais la hausse n’a pas été universelle. Dans la version finale du texte, l’assurance-vie en a été explicitement écartée.
| Enveloppe | Prélèvements sociaux 2026 | Écart |
|---|---|---|
| Compte-titres ordinaire | 18,6% | — |
| PEA (au retrait) | 18,6% | — |
| Épargne salariale, crypto-actifs | 18,6% | — |
| Assurance-vie | 17,2% | −1,4 pt |
| Revenus fonciers, plus-values immobilières | 17,2% | −1,4 pt |
⚠️ Le cas du PER n’est pas tranché de la même façon selon les sources. Certains commentateurs le rangent à 18,6% ; d’autres relèvent que le texte ne le mentionne pas explicitement et qu’un PER assurantiel pourrait suivre le régime de l’assurance-vie. Nous retenons 18,6% dans nos calculs par prudence, et nous le signalons plutôt que de trancher à la place du législateur. Si vous détenez un PER, faites confirmer le taux par votre assureur avant tout arbitrage.
Ajoutez à cela le régime propre de l’assurance-vie après huit ans : 7,5% d’impôt sur le revenu en deçà de 150 000 € de versements, contre 12,8% pour le prélèvement forfaitaire unique. Et un abattement annuel de 4 600 € de gains pour une personne seule, 9 200 € pour un couple.
Faites le total. En assurance-vie de plus de huit ans, un gain est taxé à 24,7% (7,5 + 17,2). En compte-titres, à 31,4% (12,8 + 18,6). Presque 7 points d’écart.
À ce stade, la conclusion paraît écrite. Elle est fausse.
🧮 Le test : 6,7 points d’impôt contre 0,50% de frais par an
Voici le raisonnement que presque personne ne fait, parce qu’il oppose deux choses qui ne se comparent pas spontanément :
- L’impôt frappe une fois, à la sortie, sur le gain.
- Les frais de gestion frappent chaque année, sur la totalité du capital.
Un avantage fiscal est un pourcentage prélevé sur une fraction de votre argent, une seule fois. Des frais d’enveloppe sont un pourcentage prélevé sur tout votre argent, trente fois de suite, en composé. Ce ne sont pas des grandeurs du même ordre.
Or l’assurance-vie fait payer ce que le compte-titres ne fait pas payer : des frais de gestion sur unités de compte. Leur moyenne de marché est de 0,85% par an (0,88% en 2025). Les meilleurs contrats en ligne descendent à 0,50%. Le compte-titres, lui, ne prélève rien sur l’encours : vous ne payez que les frais internes de l’ETF, qui sont les mêmes dans les deux enveloppes.
Mettons les deux face à face. 10 000 € placés, 5% brut par an, ETF capitalisant, sortie après huit ans de détention du contrat — donc dans la configuration la plus favorable à l’assurance-vie.
| Horizon | CTO (31,4%) | AV à 0,50% (24,7%) | AV à 0,85% (24,7%) | Frais de bascule |
|---|---|---|---|---|
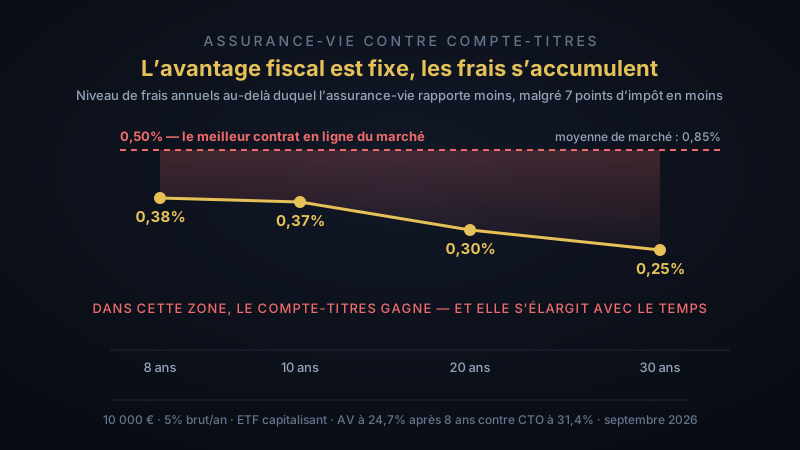
| 8 ans | 13 275 € | 13 178 € | 12 895 € | 0,38% |
| 10 ans | 14 314 € | 14 164 € | 13 778 € | 0,37% |
| 20 ans | 21 342 € | 20 630 € | 19 452 € | 0,30% |
| 30 ans | 32 789 € | 30 672 € | 27 972 € | 0,25% |
La dernière colonne est la plus importante de l’article. C’est le niveau de frais annuels au-delà duquel l’assurance-vie, malgré ses 7 points d’avantage fiscal, rapporte moins que le compte-titres.
🎯 Ce seuil est de 0,38% à huit ans et de 0,25% à trente ans. Le meilleur contrat du marché est à 0,50%. Autrement dit : hors abattement annuel, aucun contrat d’assurance-vie ne passe le test sur un ETF capitalisant, à aucun horizon — et plus vous détenez longtemps, plus vous perdez.
C’est l’inverse exact de ce qu’on entend partout. On présente l’assurance-vie comme l’enveloppe du long terme parce que son avantage fiscal s’ouvre à huit ans. Mais l’avantage fiscal est fixe : 7 points, une fois. Le coût, lui, grandit avec la durée. À trente ans, sur 10 000 € placés, les frais ont coûté environ 4 340 € une fois l’impôt déduit, quand l’avantage fiscal en a rapporté environ 2 230 : le contrat finit 2 117 € derrière le compte-titres.
L’abattement de 4 600 € corrige une partie du tir, sans renverser le résultat : il fait gagner l’assurance-vie à huit ans (13 495 € contre 13 275 €), mais elle reperd la main à vingt ans (20 975 € contre 21 342 €) et décroche franchement à trente (31 017 € contre 32 789 €). Rappelons au passage que cet abattement ne s’applique qu’à la part impôt sur le revenu : les 17,2% de prélèvements sociaux sont dus dès le premier euro de gain.
⚠️ Ce calcul est un cas limite, pas une loi de la nature. Il suppose un ETF capitalisant, donc zéro friction fiscale annuelle en compte-titres. Changez cette hypothèse et le résultat bascule — c’est précisément ce qui nous concerne.
🔁 Le cas qui nous concerne : et si l’ETF distribue ?
Notre allocation n’est pas capitalisante. La brique Actions Monde High Dividend distribue, la brique obligataire distribue, et ce choix n’est pas le choix fiscalement optimal. Ce qu’il achète se chiffre aussi : un flux qui tombe quel que soit l’état du marché — il fléchit dans un krach, toujours moins que le capital —, donc limite les ventes dans une baisse, la couverture directe contre le risque qui décide d’environ 77% du résultat d’une rente (le calcul) ; 1,28% du portefeuille par an de liquidités nettes pour rééquilibrer sans ordre de vente (la règle chiffrée) ; et, pour qui vivra de ses distributions, une bascule évitée au départ en rente (9,2% de capital à vingt ans dans notre exemple).
Or un ETF distribuant en compte-titres est taxé chaque année sur ses distributions, à 31,4%, qu’on les réinvestisse ou non. Dans une assurance-vie, les mêmes distributions sont encaissées brutes à l’intérieur du contrat : aucun impôt tant que vous ne rachetez pas. La friction annuelle change de camp.
Refaisons le calcul avec 3% de croissance du cours et 2% de rendement distribué réinvesti — mêmes 5% bruts, autre répartition.
| Horizon | CTO distribuant | AV à 0,50% | AV à 0,50% avec abattement |
|---|---|---|---|
| 8 ans | 13 203 € | 13 178 € | 13 495 € |
| 20 ans | 20 617 € | 20 630 € | 20 975 € |
| 30 ans | 30 477 € | 30 672 € | 31 017 € |
Cette fois l’assurance-vie passe devant. Sans l’abattement annuel, c’est presque une égalité : l’imposition annuelle des distributions en compte-titres compense à peu près les 0,50% de frais du contrat. L’abattement fait la différence. Mais regardez l’ampleur du gain : 358 € sur vingt ans pour 10 000 € placés, soit environ 18 € par an. Et 540 € sur trente ans.
💡 C’est un résultat honnête et il joue contre notre propre enveloppe. C’est aussi un résultat minuscule. Un avantage de 1,7% du capital final, acquis en vingt ans, ne justifie pas de déménager un portefeuille — surtout quand le déménagement, lui, coûte cher et se paie immédiatement.
🚧 Ce qui bloque réellement : le contenu, pas la fiscalité
Supposons que ces 358 € vous tentent. Il reste un obstacle qui n’a rien de fiscal : une assurance-vie ne vous laisse pas acheter ce que vous voulez. Vous choisissez dans une liste d’unités de compte arrêtée par l’assureur.
Les meilleurs contrats en ligne sont généreux — l’un des plus fournis dépasse 930 unités de compte dont plus de 200 ETF, avec 0,50% de frais de gestion et 0,06% de frais de transaction. C’est beaucoup. Ce n’est pas tout le marché européen, qui compte plusieurs milliers de lignes.
Et surtout, une de nos briques en est structurellement absente. Comme nous l’avons détaillé dans le comparatif 2026 des ETF, les supports or ne sont pas des fonds UCITS mais des ETC — des titres de dette adossés à de l’or alloué. Cette nature juridique les exclut définitivement du PEA, et les rend rares dans les listes d’unités de compte, qui sont bâties autour d’OPCVM et d’ETF UCITS.
Rassemblons la contrainte réelle, brique par brique :
| Brique | PEA | CTO | Assurance-vie |
|---|---|---|---|
| Actions Monde High Div (40%) | ❌ hors UE, aucune version éligible | ✅ | ✅ selon contrat |
| Obligations globales (20%) | ❌ non éligible | ✅ | ✅ selon contrat |
| Or physique (20%) | ❌ ETC, jamais UCITS | ✅ | ⚠️ rarement proposé |
| Marchés émergents (20%) | ⚠️ une seule porte, synthétique | ✅ | ✅ selon contrat |
🎯 Le compte-titres est la seule enveloppe où les quatre briques existent toutes, chez tous les courtiers. Ce n’est pas un choix de confort, c’est la conséquence mécanique de ce que contient le portefeuille. Une enveloppe qui vous interdit un cinquième de votre allocation ne se rattrape pas avec 1,4 point de prélèvements sociaux.
🔒 Le PER : la seule enveloppe qui vous paie pour votre illiquidité
Le PER fonctionne à l’envers des trois autres. Au lieu de vous exonérer à la sortie, il vous déduit à l’entrée : chaque euro versé sort de votre revenu imposable, dans la limite d’un plafond.
Pour 2026, le plafond annuel de sécurité sociale est fixé à 48 060 € (contre 47 100 € en 2025). Un salarié peut déduire entre 4 710 € et 37 680 € ; un travailleur non salarié jusqu’à 88 911 € grâce à un calcul plus favorable. Deux nouveautés de la loi de finances 2026 : le report de la fraction non utilisée passe de 3 à 5 ans (mais sur le plafond calculé en 2026, donc avec un effet réel à partir de 2030), et les versements effectués à partir de 70 ans ne sont plus déductibles.
À la sortie en capital, pour des versements qui ont été déduits :
- Les primes sont imposées au barème progressif, catégorie pensions, sans l’abattement de 10%.
- Les gains relèvent du prélèvement forfaitaire unique, soit 31,4%.
En sortie en rente, le régime est celui des rentes viagères à titre gratuit : abattement de 10%, puis barème, plus les prélèvements sociaux sur une fraction qui dépend de votre âge à la liquidation.
Chiffrons l’arbitrage. 10 000 € versés sur un PER par un contribuable à 30% de tranche marginale : l’économie d’impôt immédiate est de 3 000 €, l’effort réel est donc de 7 000 €. Vingt ans à 5% bruts, moins 0,6% de frais de contrat.
| Scénario à la sortie | Capital brut | Net après impôt | Effort de départ |
|---|---|---|---|
| PER, TMI de sortie 30% | 23 660 € | 16 371 € | 7 000 € |
| PER, TMI de sortie 11% | 23 660 € | 18 271 € | 7 000 € |
| PER, TMI de sortie 0% | 23 660 € | 19 371 € | 7 000 € |
| CTO, même effort de 7 000 € | 18 573 € | 14 939 € | 7 000 € |
Le résultat surprend : le PER gagne même à tranche marginale constante (16 371 € contre 14 939 €, soit +9,6%). La raison n’est pas le différentiel de tranche, c’est que la déduction vous laisse investir 10 000 € au lieu de 7 000 € — vous faites travailler l’argent de l’impôt pendant vingt ans. Et si votre tranche baisse à la retraite, l’écart passe à +22%.
C’est la seule enveloppe de cet article qui produit un avantage franc et chiffrable. Elle le facture en trois fois :
❌ L’argent est bloqué jusqu’à la retraite, sauf achat de la résidence principale et accidents de la vie. Pas de zone de renfort, pas de rééquilibrage vers l’extérieur, pas de secours. C’est l’inverse exact de notre brique zéro.
❌ Vous pariez sur votre tranche marginale future. Si elle ne baisse pas, l’avantage se réduit à l’effet de levier de la déduction. Si elle monte, il peut disparaître.
❌ Vous pariez sur la stabilité fiscale pendant trente ans. Deux des règles citées ici viennent d’être modifiées en une seule loi de finances.
Ce dernier point mérite plus qu’une ligne. Nous avons documenté deux revirements de l’État en deux mois sur l’éligibilité des ETF synthétiques au PEA, et les prélèvements sociaux viennent de bouger pour la première fois depuis 2018 — en épargnant une enveloppe et pas les autres. Un placement dont l’intérêt repose sur un différentiel fiscal à trente ans est adossé au paramètre le moins stable de l’équation.
💡 Ce qui ne veut pas dire « n’y allez pas ». Cela veut dire que le PER se juge sur un critère et un seul : avez-vous, en plus, de l’argent que vous acceptez de ne plus voir avant la retraite ? Si la réponse est non, l’avantage fiscal ne rattrapera rien. Le PER est un complément d’enveloppe, jamais un substitut.
🧭 Les trois axes, et le seul ordre qui marche
Les quatre enveloppes ne se comparent pas sur un axe mais sur trois, et la fiscalité arrive en dernier.
| Ce que vous pouvez y mettre | Quand vous pouvez sortir | Ce que ça coûte | |
|---|---|---|---|
| PEA | Actions et fonds européens ; le reste par réplication synthétique | 5 ans pour l’exonération d’IR | Frais du courtier ; 18,6% de PS |
| CTO | Tout, sans exception | À tout moment | Frais du courtier ; 31,4% à la sortie, et chaque année sur les distributions |
| Assurance-vie | La liste de l’assureur | À tout moment ; régime favorable à 8 ans | 0,50% à 0,85% par an sur l’encours ; 24,7% après 8 ans |
| PER | La liste du gestionnaire | Retraite, RP, accidents de la vie | Frais de contrat ; déduction à l’entrée, barème sur les primes à la sortie |
L’ordre des questions à se poser, dans cet ordre exact :
- Ai-je besoin de cet argent avant la retraite ? Si oui, le PER est éliminé, quel que soit son avantage fiscal.
- Ce que je veux acheter y est-il disponible ? Une enveloppe qui n’héberge pas votre allocation ne se compense pas fiscalement. C’est ce qui élimine le PEA pour trois de nos quatre briques.
- Quels frais annuels l’enveloppe prélève-t-elle ? Comparez-les au seuil de bascule du tableau plus haut — 0,25% à 0,38% selon l’horizon — avant de regarder le taux d’imposition.
- Et seulement alors : quelle fiscalité ?
🎯 Inverser cet ordre est l’erreur la plus courante de l’épargne française. On choisit une enveloppe pour son régime fiscal, puis on découvre qu’elle ne contient pas ce qu’on voulait, ou qu’elle prélève chaque année plus que ce qu’elle fait économiser une fois.
🔍 Auto-examen : ce que ça change pour nous, et le coût d’y toucher
Nous venons de montrer qu’en régime distribuant, l’assurance-vie l’emporte sur le compte-titres. Notre allocation est distribuante et logée en compte-titres. La question se pose donc à nous en premier.
Réponse : rien à faire.
- Le gain démontré est de 358 € sur vingt ans pour 10 000 €, soit 1,7% du capital final — et il suppose un contrat à 0,50%, pas la moyenne de marché à 0,85%, où l’assurance-vie reperd.
- Il suppose surtout que le contrat héberge les quatre briques. La brique or, qui pèse 20%, est un ETC : rarement disponible en unités de compte.
- Le déménagement, lui, n’est pas gratuit. Sortir d’un compte-titres pour reconstituer l’allocation ailleurs, c’est matérialiser toutes les plus-values latentes et payer 31,4% dessus immédiatement — un impôt que la détention longue permettait justement de reporter. Sur un portefeuille qui a doublé, c’est près de 16% du capital transféré, payé aujourd’hui pour récupérer 1,7% dans vingt ans.
Le calcul ne demande pas de réflexion : il demande de le faire. C’est exactement le biais d’action décrit dans notre article sur les biais cognitifs — l’avantage est réel, visible, chiffrable, et il est plus petit que le coût de l’obtenir.
💡 Ce qui vaut pour un portefeuille existant ne vaut pas pour un portefeuille qui se construit. Un lecteur qui n’a encore rien acheté a le choix ouvert et ne paie aucun coût de sortie : pour lui, un contrat à 0,50% hébergeant trois des quatre briques est une option défendable, à condition de savoir que la quatrième devra vivre ailleurs. La même asymétrie que celle posée pour la brique obligataire dans notre comparatif : ne rien faire sur une ligne existante est gratuit ; choisir pour la première fois ne l’est pas.
⚠️ Ce que cet article ne prouve pas
- Il ne dit rien de la transmission. L’assurance-vie dispose d’un régime successoral spécifique (abattement de 152 500 € par bénéficiaire pour les versements avant 70 ans) qui n’a aucun équivalent en compte-titres. Un lecteur dont l’objectif principal est la transmission doit refaire l’arbitrage sur ce critère, qui peut renverser toutes les conclusions ci-dessus. C’est l’objet de notre article sur la transmission.
- Les taux cités ont une date. Les prélèvements sociaux viennent de changer, le cas du PER n’est pas tranché, et le plafond du PER est réévalué chaque année. Tout ce qui est chiffré ici est daté de septembre 2026.
- Les rendements sont des hypothèses. 5% brut par an est une convention de calcul, pas une prévision. Ce qui est robuste dans les tableaux, ce n’est pas le montant final — c’est l’écart entre les enveloppes, qui dépend des frais et des taux, pas de la performance.
- Les frais de contrat varient du simple au quintuple. 0,50% en ligne, 0,85% en moyenne, et bien davantage dans un contrat bancaire garni de fonds actifs. Le seuil de bascule, lui, ne bouge pas : vérifiez le vôtre sur votre relevé annuel, pas sur la brochure.
🏆 Conclusion
Quatre enveloppes, un seul enseignement : le taux d’imposition est le dernier critère, pas le premier.
De votre vivant, le PEA est imbattable sur ce qu’il accepte — et il n’accepte qu’une de nos quatre briques ; au décès, il devient le plus coûteux des quatre. L’assurance-vie a le meilleur taux depuis 2026, et le perd chaque année en frais de gestion, d’autant plus vite que l’horizon est long. Le PER est le seul à produire un avantage franc, et il le facture en liquidité et en risque réglementaire. Le compte-titres n’a aucun avantage fiscal de votre vivant, et c’est le seul endroit où le portefeuille tient en entier.
On ne choisit pas une enveloppe. On constate laquelle reste debout une fois qu’on a posé ce qu’on veut acheter et quand on veut pouvoir y toucher.
« Un avantage fiscal se prélève une fois sur le gain ; des frais se prélèvent chaque année sur le tout. Confondre les deux coûte plus cher que n’importe quel impôt. »
— Patrimoine & Valeur 🚀