
Trois des quatre briques de notre allocation ont été mises à l’épreuve dans un article qui leur est consacré : l’indice à haut dividende, les obligations et l’or. La quatrième, les marchés émergents, n’a eu d’article que pour écarter sa version à haut dividende. Elle mérite le même traitement, et la question qu’on peut lui poser est plus dure que pour les autres :
« Sur les douze dernières années, retirer les émergents aurait amélioré à la fois le rendement, le risque et le revenu du portefeuille. Pourquoi les garder ? »
Le constat est exact sur cette période, et cet article commence par le chiffrer. Le résultat, d’abord :
🎯 Depuis 2014, la brique émergents a coûté à notre portefeuille : 0,25 point de rendement par an, une volatilité plus forte, un revenu plus faible, et le portefeuille sans elle aurait moins baissé dans chacune des six baisses de la période. Ses deux justifications publiées, la reflation et la technologie, ne se sont pas vérifiées. Mais sur 36 ans de données, une poche actions avec un tiers d’émergents, rééquilibrée chaque année, a rapporté 8,90% par an, contre 8,58% sans, et tout l’écart vient d’une seule décennie, 2000-2009, où les marchés développés ont fait +1,4% par an. La brique n’est pas une protection contre les krachs. C’est une assurance contre une décennie perdue des marchés développés, payée par un retard les autres décennies.
📊 Ce que la brique a coûté depuis 2014
Reprenons la méthode de l’article sur l’or : les quatre lignes réellement détenues, en euros, dividendes réinvestis, en fin de mois, de janvier 2014 à septembre 2026, avec un retour aux poids cibles chaque fin d’année. Le portefeuille sans émergents répartit leurs 20% entre les trois autres briques, à proportion de leur poids : 50% d’actions à haut dividende, 25% d’obligations, 25% d’or.
| 2014-2025 | Avec émergents (40/20/20/20) | Sans émergents (50/25/25) |
|---|---|---|
| Rendement annuel | 7,76% | 8,01% |
| Volatilité | 7,6% | 7,0% |
| Pire chute (mensuelle) | −12,3% | −10,1% |
| Rendement distribué du portefeuille, brut | 1,87% | 2,02% |
| Part d’une rente nette de 24 000 € couverte sans vente | 39% | 42% |
Rendements calculés sur les cours de clôture ajustés des distributions et les taux de change de la BCE, comme dans l’article sur l’or. Rendement distribué : 2,43% pour la brique principale, 3,23% pour les obligations, 0% pour l’or, 1,24% pour les émergents.
Sur douze ans, la brique émergents n’a amélioré aucun des cinq critères. En prolongeant le calcul jusqu’à fin septembre 2026, l’écart de rendement disparaît (8,23% par an avec eux, 8,19% sans), grâce à une année 2026 où les émergents gagnent 22% en euros au 16 octobre ; ceux de risque et de revenu demeurent.
Le constat est le même dans les baisses. Voici les six baisses de la brique principale déjà étudiées dans l’article sur l’or :
| Baisse | Émergents | Portefeuille avec émergents | Sans émergents |
|---|---|---|---|
| Été 2015 | −21,2% | −11,9% | −9,5% |
| Fin 2018 | −6,1% | −2,3% | −1,4% |
| Covid (déc. 2019 → mars 2020) | −21,7% | −10,8% | −8,0% |
| Année 2022 | −13,82% | −4,2% | −1,8% |
| Été 2022 | −9,0% | −5,3% | −4,4% |
| Printemps 2025 | −6,9% | −4,5% | −3,9% |
La ligne 2022 reprend les performances officielles publiées par justETF.
Six fois sur six, les émergents ont baissé, et le portefeuille aurait moins perdu sans eux. En 2022, ils ont même perdu près de 14% l’année où la brique principale finissait à l’équilibre. Leur corrélation mensuelle avec la brique principale est de 0,70 sur 2014-2025, la plus élevée des trois briques de diversification. L’or, à titre de comparaison, est à −0,07.
⚠️ Ce qu’il faut en conclure, et ce qu’il ne faut pas en conclure. La brique émergents n’est pas une brique de protection : elle est faite d’actions, et des actions baissent ensemble dans un krach. Lui demander d’amortir les baisses de la brique principale, c’est lui demander ce qu’elle ne peut pas faire. La question est de savoir si elle achète autre chose.
🔍 Les deux justifications publiées, à l’épreuve
L’allocation donne deux raisons de détenir des émergents. Aucune n’a tenu sur la période.
La reflation. Le tableau des régimes assigne la brique à la croissance forte avec inflation forte. L’article sur l’inflation l’a testée sur 2022 : elle a été la pire des quatre, avec −18,08% de pouvoir d’achat, davantage que l’indice mondial qu’elle est censée diversifier.
La technologie. La brique contient 45% de technologie, dont 15% pour TSMC, quand la brique principale n’en contient que 6%. Elle devrait donc compenser, au moins en partie, les années où l’inclinaison dividende prend du retard sur un indice mondial mené par la technologie. Voici ces années, quand l’écart dépasse 3 points :
| Année | Brique principale | Indice mondial | Émergents | Les émergents ont-ils compensé ? |
|---|---|---|---|---|
| 2014 | +15,4% | +19,3% | +9,6% | ❌ |
| 2015 | +5,7% | +8,9% | −5,5% | ❌ |
| 2017 | +4,8% | +8,9% | +19,9% | ✅ |
| 2019 | +22,9% | +27,8% | +20,3% | ❌ |
| 2020 | −8,8% | +6,3% | +7,5% | ✅ |
| 2023 | +7,0% | +18,1% | +5,6% | ❌ |
| 2024 | +16,8% | +25,6% | +13,8% | ❌ |
En euros, mêmes calculs que ci-dessus. Indice mondial : Vanguard FTSE All-World (IE00B3RBWM25).
Deux fois sur sept. En 2017 et en 2020, les émergents ont fait mieux que la brique principale l’année où elle était en retard. Les cinq autres fois, ils ont fait moins bien qu’elle. La technologie émergente n’est pas la technologie américaine qui a mené le marché, et elle n’a pas suivi le même parcours.
📈 Sur 36 ans, un autre tableau
Douze ans, c’est une période. Pour la brique émergents, c’est même une période particulièrement défavorable : elle commence juste après la décennie où les émergents ont dominé. Pour sortir de cette fenêtre, il faut des données plus longues que nos lignes, qui n’existent pas toutes avant 2013.
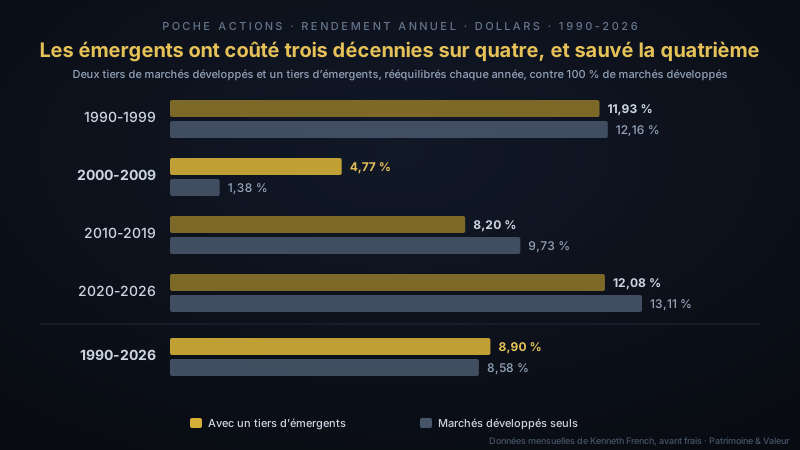
La bibliothèque de Kenneth French, déjà utilisée dans l’article sur le piège du rendement, publie les rendements mensuels du marché actions émergent (depuis juillet 1989) et du marché actions développé (depuis juillet 1990), pondérés par la capitalisation, en dollars, dividendes compris. La comparaison commence donc en juillet 1990. Notre poche actions compte 60% du portefeuille, dont 20 points d’émergents : un tiers. Comparons donc une poche actions composée aux deux tiers de marchés développés et au tiers d’émergents, rééquilibrée chaque année, à une poche 100% marchés développés :
| Période | Émergents | Développés | Poche avec un tiers d’émergents | Écart |
|---|---|---|---|---|
| 1990-1999 | 9,02% | 12,16% | 11,93% | −0,23 pt |
| 2000-2009 | 10,39% | 1,38% | 4,77% | +3,39 pts |
| 2010-2019 | 4,79% | 9,73% | 8,20% | −1,53 pt |
| 2020-2026 | 9,81% | 13,11% | 12,08% | −1,03 pt |
| Juillet 1990 → août 2026 | 8,35% | 8,58% | 8,90% | +0,32 pt |
Rendements annualisés en dollars, avant frais. Les périodes partielles (1990 et 2026) sont comptées pour leur durée réelle.
Sur l’ensemble des 36 ans, la poche avec émergents a rapporté 0,32 point par an de plus, alors que les émergents eux-mêmes ont fait un peu moins que les marchés développés (8,35% contre 8,58%). Mais regardez où l’écart se forme : trois décennies sur quatre, la poche avec émergents a fait moins bien. Une seule décennie fait tout le résultat, 2000-2009, et elle le fait massivement : 4,77% par an au lieu de 1,38%.
Cette décennie est celle où les marchés développés ont fait du surplace : l’éclatement de la bulle internet, puis la crise financière. Un investisseur entièrement en marchés développés a gagné 1,4% par an pendant dix ans, avant inflation. Avec un tiers d’émergents, il en a gagné 4,8%. C’est, à l’échelle de tous les marchés développés, le risque que l’article sur le Japon de 1989 décrit pour un seul pays : le Nikkei a mis trente-quatre ans à retrouver son sommet de 1989. Cet article montrait qu’un indice mondial réduit de lui-même le poids d’un marché qui décline ; mais il le fait au fil de la baisse, pas avant. Une brique détenue hors des marchés développés, elle, est déjà là pendant la décennie perdue. Aujourd’hui, les États-Unis pèsent 72% du MSCI World.
⚠️ Ce résultat tient au rééquilibrage, et il faut le dire. Sur 36 ans, la poche fait mieux que les émergents seuls et que les développés seuls. Mais sans retour annuel aux poids cibles, la même poche n’aurait rapporté que 8,50% par an, un peu moins que les marchés développés seuls. C’est le rééquilibrage, qui vend la composante qui a monté pour racheter celle qui a baissé, qui transforme deux marchés au rendement voisin en une poche plus rentable. Ce n’est pas une prime garantie, et l’article sur le rééquilibrage met en garde contre ceux qui en vendent une : pendant la décennie 2000-2009 elle-même, le rééquilibrage a coûté (4,77% par an au lieu de 5,20%), parce qu’il vendait des émergents qui continuaient de monter.
Le prix de cette assurance se lit dans le risque :
| Juillet 1990 → août 2026 | Développés seuls | Poche avec un tiers d’émergents |
|---|---|---|
| Volatilité | 15,0% | 15,9% |
| Pire chute | −53,6% | −56,0% |
| Corrélation mensuelle émergents / développés | 0,78 |
Et sur toutes les périodes glissantes de dix ans depuis 1990 (315 fenêtres), la poche avec émergents n’a eu un meilleur rendement que dans 44% des cas, une volatilité plus faible que dans 17% des cas, et une pire chute moins profonde que dans 38% des cas. La plupart du temps, la brique émergents coûte. De temps en temps, elle sauve une décennie.
⚖️ Ce que la brique achète, et ce qu’elle coûte
Le bilan, une fois les deux périodes réunies, est plus clair que chacune prise seule.
Ce que la brique ne fait pas : elle ne protège pas des krachs (six baisses sur six depuis 2014, corrélation de 0,70 avec la brique principale, pire chute plus profonde sur 36 ans) ; elle n’a pas couvert la reflation de 2022 ; elle n’a pas compensé le retard technologique de la brique principale, sauf deux années.
Ce qu’elle a fait : elle a sauvé la seule décennie de la période où les marchés développés n’ont presque rien rapporté. Sur 2000-2009, un tiers d’émergents a fait passer la poche actions de +1,4% à +4,8% par an : pour 100 investis, environ 159 au bout de dix ans au lieu de 115.
Ce qu’elle coûte, en revenu : 0,15 point de rendement distribué brut, soit environ trois points de la part de la rente nette qui arrive sans vente (39% au lieu de 42%). Les émergents versent 1,24% ; la brique principale, 2,43%. Le coût est réel et modeste, et le dividende émergent n’est pas absent du portefeuille pour autant : la brique principale, mondiale, en contient déjà environ 13%.
Ce qu’elle coûte, en rendement et en risque : un retard dans trois décennies sur quatre, et un peu plus de volatilité. Depuis 2014, environ 0,25 point par an.
🎯 La bonne lecture de la brique émergents : ce n’est pas une brique de diversification au sens où l’or et les obligations le sont, c’est-à-dire des actifs qui ne baissent pas pour les mêmes raisons que les actions. C’est une brique de diversification géographique des actions, qui ne joue qu’à l’échelle de la décennie. Elle s’évalue sur ce terrain, et sur ce terrain, les données longues utilisées ici lui donnent raison une décennie sur quatre, mais une fois où cela comptait beaucoup.
🧭 Que faire
Sur une ligne existante : rien. Vendre la ligne émergents en compte-titres déclencherait la flat tax de 31,4% sur sa plus-value latente, pour une brique dont l’utilité ne se juge qu’à l’échelle d’une décennie. Ce serait juger une assurance décennale sur douze ans sans sinistre, et payer pour la résilier. Comme pour l’or, les obligations indexées et l’enveloppe, la bonne décision sur une position déjà constituée est de ne pas y toucher.
Pour qui construit son portefeuille : le poids de 20% est un choix de construction de l’allocation, pas un résultat de ce test. Les données disent ce que ce poids achète, une assurance contre une décennie perdue des marchés développés, et ce qu’il coûte, un retard et un peu plus de risque la plupart du temps. Celui qui le retient doit le retenir pour cette raison, et accepter d’avance de le voir coûter pendant dix ans sans rien rapporter. Celui qui attend de la brique qu’elle amortisse les krachs se trompe de brique : c’est le rôle de l’or et des obligations.
🔍 Les limites de cette démonstration
Le test long n’utilise pas nos lignes. Notre brique principale n’existe que depuis 2013 et n’est pas un indice de marchés développés : c’est un indice mondial à haut dividende, qui contient déjà environ 13% d’émergents. Le test sur 36 ans compare des émergents à des marchés développés, ce qui répond à la question de la brique émergents en général, pas exactement à celle de notre portefeuille.
Une décennie fait tout le résultat. C’est la conclusion de l’article, et c’en est aussi la fragilité : le gain de long terme repose sur 2000-2009. Rien ne dit que la prochaine décennie perdue des marchés développés, s’il y en a une, coïncidera avec une décennie faste des émergents.
Des découpages par décennie. Les décennies civiles sont un découpage arbitraire. Les fenêtres glissantes de dix ans le corrigent en partie : la poche avec émergents y gagne 44% du temps.
En dollars et avant frais pour le test long. Les données de Kenneth French sont en dollars, avant frais et avant impôt. Les deux poches étant dans la même devise, la comparaison est cohérente, mais un investisseur en euros aurait vu d’autres chiffres absolus. Les frais de notre ligne émergents (0,18%) sont proches de ceux d’une ligne de marchés développés.
Le contenu des émergents a changé. L’indice d’aujourd’hui est dominé par Taïwan, la Corée, la Chine et la technologie (l’article phare) ; sa composition par pays et par secteur n’était pas la même dans les années 1990 et 2000. Les émergents qui ont sauvé 2000-2009 ne sont pas exactement ceux qu’on achète aujourd’hui.
Rééquilibrage annuel. Le test rééquilibre chaque fin d’année ; notre règle fonctionne par bandes de ±5 points, ce qui aurait déclenché moins d’arbitrages.
📌 Les chiffres utilisés dans cet article
| Donnée | Valeur | Source et date |
|---|---|---|
| Rendements mensuels des marchés émergents et développés, juillet 1990 → août 2026 | facteur de marché (Mkt-RF) plus taux sans risque (RF) : portefeuille de marché pondéré par la capitalisation, en dollars, dividendes compris ; émergents : 24 pays dont la Corée du Sud | Kenneth French, Emerging Markets et Developed Markets 5 Factors, fichiers construits sur la base Bloomberg d’août 2026 |
| Cours des quatre lignes et de l’indice mondial | VHYL et VWRL (Amsterdam, EUR), IGLO et IGLN (Londres, USD, convertis au taux BCE), IQQE (Xetra, EUR), clôtures ajustées des distributions | Yahoo Finance, extraits le 16 octobre 2026 ; BCE, EXR.D.USD.EUR.SP00.A |
| Performances 2022 des quatre lignes, en EUR | +0,08% · −12,83% · +5,62% · −13,82% | justETF, fiches par ISIN |
| Technologie dans la brique émergents | 45%, dont 15% pour TSMC | justETF, voir l’article sur les émergents à haut dividende |
| Part des pays émergents dans la brique principale | environ 13% (16% avec la Corée) | fiche FTSE Russell au 30 septembre 2026 |
| Rendements distribués par brique | 2,43% · 3,23% · 0% · 1,24% ; portefeuille 1,87% | relevés au 31 juillet 2026 |
| Cas de référence de la rente | 24 000 € nets par an, retrait de 3,9% financé par des ventes (3,29% net) | l’article sur le taux de retrait |
Les ISIN des lignes citées : IE00B8GKDB10 (actions monde haut dividende), IE00B3F81K65 (obligations d’État mondiales), IE00B4ND3602 (or physique), IE00B0M63177 (marchés émergents), IE00B3RBWM25 (indice mondial de référence).
⚠️ Ce qui vieillira : la base de Kenneth French est mise à jour régulièrement, et la décennie 2020 n’est pas finie. Si les émergents prolongent leur année 2026, la ligne 2020-2026 du tableau pourrait changer de signe ; si les marchés développés entrent dans une décennie perdue, c’est tout l’article qui prendra un autre sens.
🧠 En résumé
- ❌ Depuis 2014, la brique émergents a coûté : 0,25 point de rendement par an, plus de volatilité, moins de revenu, et une baisse plus forte du portefeuille dans chacune des six baisses de la période.
- ❌ Ses deux justifications publiées n’ont pas tenu : pire brique en 2022, l’année de la reflation, et compensation du retard technologique de la brique principale deux années sur sept seulement.
- ✅ Sur 36 ans, une poche actions avec un tiers d’émergents a rapporté 0,32 point par an de plus qu’une poche sans émergents, pour un peu plus de risque — un gain qui tient au rééquilibrage annuel : sans lui, la poche aurait fait un peu moins bien.
- 🎯 Tout ce gain vient de 2000-2009, la décennie où les marchés développés ont fait +1,4% par an : la brique est une assurance contre une décennie perdue, pas contre un krach.
- 💸 Elle coûte peu de revenu : 0,15 point de rendement distribué, trois points de la part de rente qui arrive sans vente.
- 🧭 Sur une ligne existante, ne rien changer : on ne résilie pas une assurance décennale après douze ans sans sinistre, surtout en payant 31,4% pour le faire.
💡 La bonne façon de le voir : chaque brique du portefeuille répond à un risque différent, à son échelle de temps. L’or et les obligations répondent aux krachs, à l’échelle de l’année. La brique émergents répond à un risque plus rare et plus long, celui d’une décennie entière où le marché dominant ne rapporte rien. Elle se juge à cette échelle, ou ne se juge pas.
« Une assurance qui n’a pas servi pendant douze ans n’est pas une assurance inutile. C’est une assurance qui n’a pas encore servi. »
- Patrimoine & Valeur 🚀